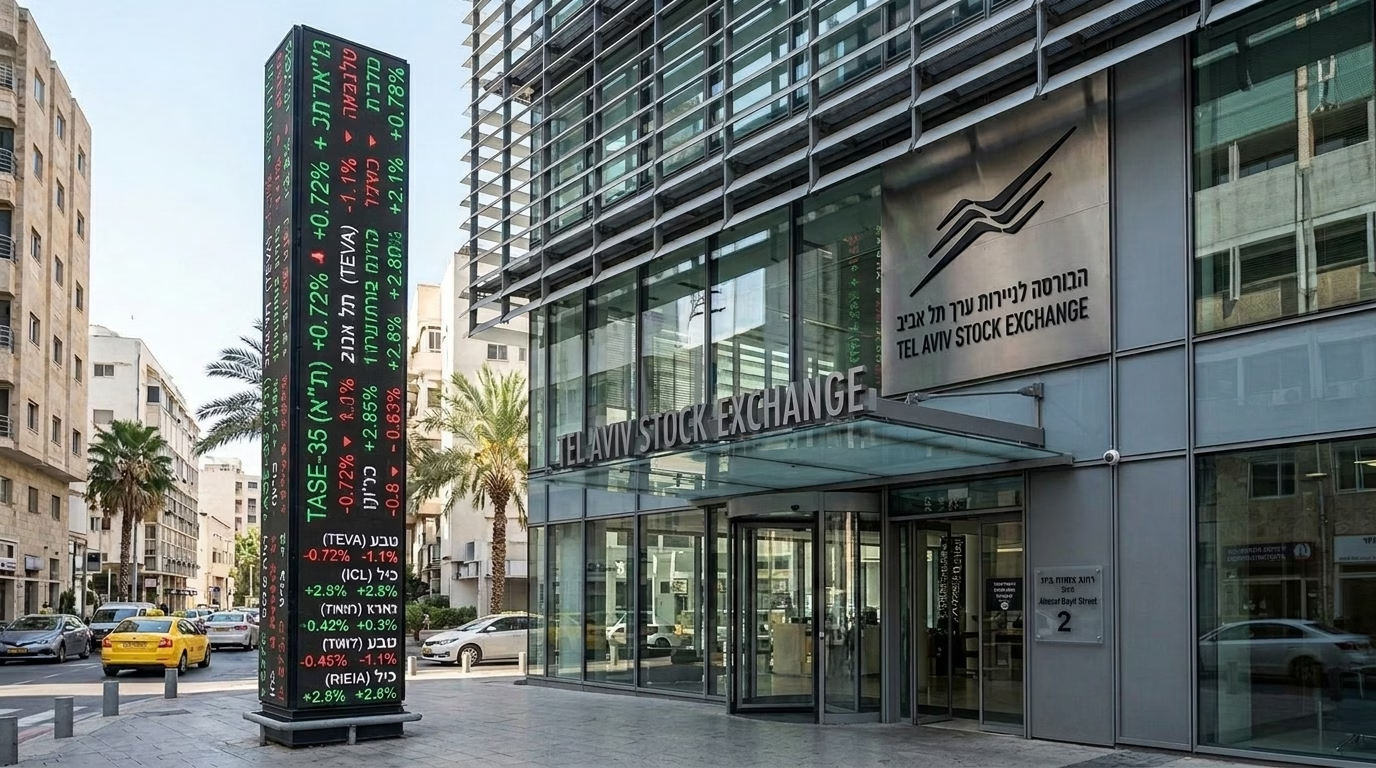
בורסת תל אביב צפויה לפתוח את יום המסחר בנטייה שלילית מתונה ובאווירה דרוכה, כשהיא מושפעת מפער ארביטראז' משוקלל שלילי של מינוס 0.05% ומ-FV אדום של מינוס 0.03%. נתוני פתיחה אלו מגיעים בהמשך ליום מסחר שהתאפיין אתמול בתנודתיות גבוהה במיוחד ובמגמה מעורבת, על רקע תנודות חדות בתשואות האג"ח בארצות הברית והקפיצה שנרשמה במחירי האנרגיה. בסיום המסחר אתמול, מדד ת"א 35 השיל 0.16% וננעל ברמה של 4,089.94 נקודות, בעוד מדד ת"א 125 שמר על יציבות עם עלייה מזערית של 0.04% לרמה של 3,934.01 נקודות ומדד ת"א בנקים-5 עלה ב-0.14% לרמה של 8,575.38 נקודות. מדד ת"א ביטוח הוביל את המגמה החיובית וטיפס ב-1.8%, בעוד מדדי הבנייה והביומד בלטו לשלילה עם ירידות של כ-1.8%. בגזרת המניות הדואליות צפוי הבוקר לחץ שלילי מורגש, בעיקר בענף השבבים, כאשר טאואר ונובה שבות עם פערים שליליים בולטים של 4.7% ו-3% בהתאמה, ולצידן פאלו אלטו שמאבדת מעל 2%. מנגד, טבע שחוזרת עם פער חיובי של מעל 2% ופורמולה מערכות שמזנקת במעל 7% יספקו בלימה מסוימת למדד הדגל. שבוע המסחר המקומי מגיע היום לסיומו, בהמשך ליום שישי שעבר שבו לא התקיים מסחר כלל.
החולשה במניות הטכנולוגיה המקומיות מהדהדת את הנעילה השלילית שנרשמה אמש בוול סטריט, שם נסוגו המדדים המובילים בהובלת מניות הטכנולוגיה והבינה המלאכותית. מדד נאסד"ק 100 נפל אמש ב-1.39% לרמה של 30,725.81 נקודות, מדד ה-S&P 500 נחלש ב-0.47% לרמה של 7,765.36 נקודות, ומדד דאו ג'ונס 30 שמר על יציבות ורשם עלייה קלה של 0.10% לרמה של 51,231.64 נקודות. הטריגר המרכזי לירידות היה דיווח לפיו קצב ההכנסות השנתי של ענקית הבינה המלאכותית OpenAI נמוך בכ-20 מיליארד דולר מהערכות השוק המוקדמות, מה שגרר מימושים רוחביים במניות השבבים המובילות. עם זאת, הבוקר החוזים העתידיים בניו יורק מצביעים על התאוששות קלה ונצבעים בירוק: החוזים על הנאסד"ק 100 עולים ב-0.59%, על ה-S&P 500 מוסיפים 0.26%, ועל הדאו ג'ונס מתקדמים ב-0.10%. בבורסות אסיה מתנהל הבוקר מסחר מעורב: מדד האנג סאנג בהונג קונג מזנק ב-1.59%, מדד הניקיי 225 בטוקיו נסחר ביציבות סביב רמת 69,050.00 נקודות, מדד שנגחאי עולה ב-0.24%, בעוד מדד קוספי בסיאול צונח ב-2.62% לאחר חופשה.
בזירה הגיאופוליטית והביטחונית במזרח התיכון, נרשמה רגיעה מסוימת לאחר שהנשיא דונלד טראמפ הצהיר כי ארצות הברית לא תתקוף באיראן לפני בחירות האמצע של חודש נובמבר. הצהרה זו בלמה את הזינוק בפרמיית הסיכון, הרגיעה את החששות מהסלמה צבאית מיידית והובילה לנסיגה במחירי האנרגיה הגלובליים. חבית נפט מסוג ברנט נסחרת הבוקר בירידה של 0.90% ועומדת על שער של 103.34 דולר. בשוק המטבע המקומי, השקל שומר על יציבות מול המטבע האמריקאי ושער הדולר-שקל נסחר סביב 3.0560 שקלים. בזירת הנכסים הדיגיטליים, הביטקוין נחלש בשיעור קל ונסחר סביב שער מצומצם של 82.4 אלף דולר.
בגזרת המאקרו העולמית, המשקיעים מעכלים את מסריהם הניציים של בכירי הפדרל ריזרב, אשר הדגישו כי יידרש הידוק מוניטרי נוסף כדי להחזיר את האינפלציה ליעד ה-2% לאור מחירי האנרגיה הגבוהים. אף שההסתברות להעלאת ריבית באוקטובר נותרה נמוכה סביב 17%, השווקים מתמחרים סיכוי גובר להעלאה בדצמבר. בזירת האג"ח בארה"ב נרשמה הקלה לאחר שמכרז אג"ח ל-30 שנה זכה לביקושים חזקים והרגיע את החששות מעליית תשואות פרועה, אם כי התשואות מוסיפות לשהות ברמות שיא רב-שנתיות. היום יומן המאקרו שקט יחסית מנתונים בעלי חשיבות עליונה, והפוקוס מופנה לקראת נתוני מדד המחירים לצרכן ומדד המחירים ליצרן שיתפרסמו בשבוע הבא. השילוב בין פערי הארביטראז' השליליים בסקטור השבבים, ה-FV האדום והתנודתיות הגבוהה מאתמול, אל מול החוזים הירוקים בניו יורק והרגיעה הגיאופוליטית הזמנית, צפוי להכתיב פתיחה הססנית ומסחר זהיר בבורסה המקומית לקראת נעילת שבוע הפעילות.