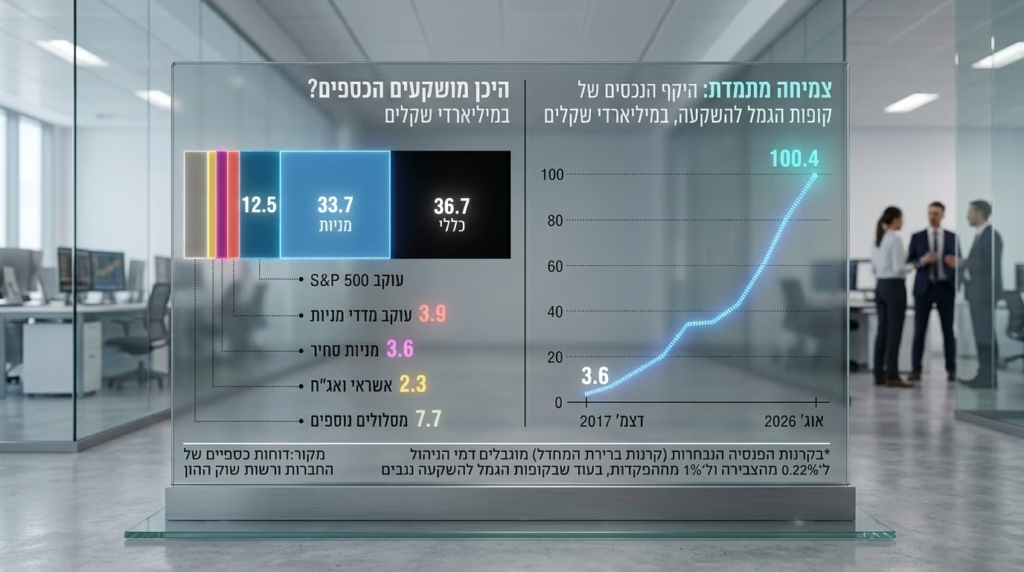
בחודש נובמבר הקרוב יציין שוק ההון הישראלי עשור להקמתן של קופות הגמל להשקעה, מוצר פיננסי חדשני דאז שנולד ביוזמתו של שר האוצר לשעבר משה כחלון, והפך בתוך שנים ספורות לאחד ממנועי הצמיחה המשמעותיים והבולטים ביותר בענף החיסכון המקומי. הרציונל שעמד בבסיס התוכנית בתחילת שנת 2016 היה ברור וממוקד, והוא נועד בעיקרו לספק לציבור הרחב אלטרנטיבה תחרותית וראויה לפיקדונות הבנקאיים שסבלו באותה עת מסביבת ריבית אפסית ומייאשת עבור החוסכים. היום, כאשר קופות אלו צברו תאוצה ומנהלות סכום עתק החוצה את רף ה-100 מיליארד שקל, המציאות המקרו-כלכלית מסביב השתנתה לחלוטין וללא היכר. בנק ישראל מתחזק כיום סביבת ריבית גבוהה של 4.5%, צעד מדיניות שננקט ומוחזק נוקשות במטרה לרסן את האינפלציה העיקשת שממשיכה לרחף סביב הגבול העליון של יעד יציבות המחירים באזור ה-3%, זאת במקביל לאי-הוודאות הכלכלית שיוצרת המציאות הביטחונית והגיאופוליטית הנוכחית. כתוצאה משינוי זה, הפיקדונות הבנקאיים חזרו לפתע לקדמת הבמה ולהציע תשואות חסרות סיכון אטרקטיביות למדי למשקיעים השמרנים. על רקע התמורות העמוקות הללו בשוק הכסף, מתעוררת ביתר שאת השאלה המתבקשת האם קופות הגמל להשקעה עדיין מצדיקות את דמי הניהול הנגבים מהחוסכים, או שמא הן הפכו לאורך השנים בעיקר לפרת מזומנים מניבה ונוחה עבור הגופים המוסדיים המנהלים אותן.
ההבטחה המרכזית של קופות הגמל להשקעה הייתה כפולה, מתוחכמת ושילבה היטב בין גמישות מקסימלית לבין תמריצי מס עתידיים. מצד אחד, החוסכים נהנים מהאפשרות הנזילה למשוך את כספם בכל עת ובכל רגע נתון בכפוף לתשלום מס רווחי הון מקובל בשיעור של 25% על הרווח הריאלי, בדיוק כמו בכל השקעה רגילה בתיק ניירות ערך. מצד שני, המדינה מציעה סוכרייה פנסיונית משמעותית בדמות פטור מלא ומוחלט ממס על הרווחים למי שיתמיד ויבחר למשוך את הכסף כקצבה חודשית לאחר הגיעו לגיל הפרישה. פטור ייחודי זה עשוי להיות שווה עשרות ואף מאות אלפי שקלים לחוסך המתמיד בגיל המבוגר. האטרקטיביות הרבה של המוצר הובילה את המחוקק להגביל מלכתחילה את תקרת ההפקדה השנתית, שעומדת נכון להיום על קצת יותר מ-83 אלף שקל בשנה לכל תעודת זהות. עם זאת, נתונים עדכניים מהשטח חושפים פער מעניין בין הייעוד הפנסיוני המקורי של המוצר לבין האופן שבו הציבור הרחב משתמש בו בפועל בחיי היומיום. הגיל הממוצע של בעלי החשבונות בקופות הגמל להשקעה עומד על 30.3 שנים בלבד, נתון נמוך המוסבר במידה רבה בפתיחה מסיבית של חשבונות עבור ילדים רכים ותינוקות על ידי הוריהם. זאת ועוד, משך ההחזקה הממוצע בקופה עומד על ארבע שנים קצרות בלבד, מה שמעיד בצורה מובהקת על כך שרבים משתמשים בכספים כתחנת מעבר לצרכים שוטפים ומידיים כמו שיפוץ הבית, חופשה משפחתית, מימון לימודים אקדמיים או סיוע הוני ברכישת דירה, ולא בהכרח ממתינים בסבלנות עד להטבת המס המיוחלת בעת גיל הפרישה.
כאשר בוחנים את שורת התשואה הפיננסית ארוכת הטווח, התמונה מורכבת בהרבה ומחייבת מבט ביקורתי ומעמיק. במבט ראשון ושיווקי, חוסכים שהתמידו במסלולים המנייתיים בעשור החולף יכולים בהחלט להיות מרוצים מתשואה מצטברת מרשימה של 180.5% לפני ניכוי דמי ניהול מצד מנהלי הקרנות. תקופה זו התאפיינה ברובה המוחלט בגאות חסרת תקדים בשווקי המניות הגלובליים, חרף משברים נקודתיים, והמוסדיים הישראלים ידעו לרכוב על גלי העליות האלה. אולם, כאשר מציבים את ההישג המקצועי הזה מול אלטרנטיבות פסיביות פשוטות שעוקבות אחר השוק בצורה עיוורת, הברק האקטיבי הופך למעט עמום. באותה מסגרת זמן בדיוק של עשור, מדד ת"א-125 רשם עלייה של 220%, ואילו השקעה פסיבית במדד ה-S&P 500 האמריקאי הניבה תשואה אדירה וחזקה אף יותר של 224%. המשמעות הכלכלית הכואבת היא שמשקיע שהיה פשוט רוכש קרן סל פסיבית וזולה העוקבת אחר המדדים המובילים הללו ולא נוגע בה, היה משיג תוצאה טובה יותר באופן משמעותי מאשר צוותי מנהלי ההשקעות האקטיביים המיומנים שגובים דמי ניהול שוטפים ויקרים. כמובן שישנם חריגים בודדים בשוק שבלטו לטובה, כפי שניתן לראות בקופת הגמל העוקבת אחר מדדי מניות של בית ההשקעות מיטב שהשיגה 228.8%, או במסלול המניות המסורתי של הראל שרשם 210.2%, אך בממוצע הענפי הרחב, ניהול השקעות פסיבי הוכיח את עצמו מעל לכל ספק כמשתלם ויעיל הרבה יותר לאורך העשור הראשון לקיומן של הקופות.
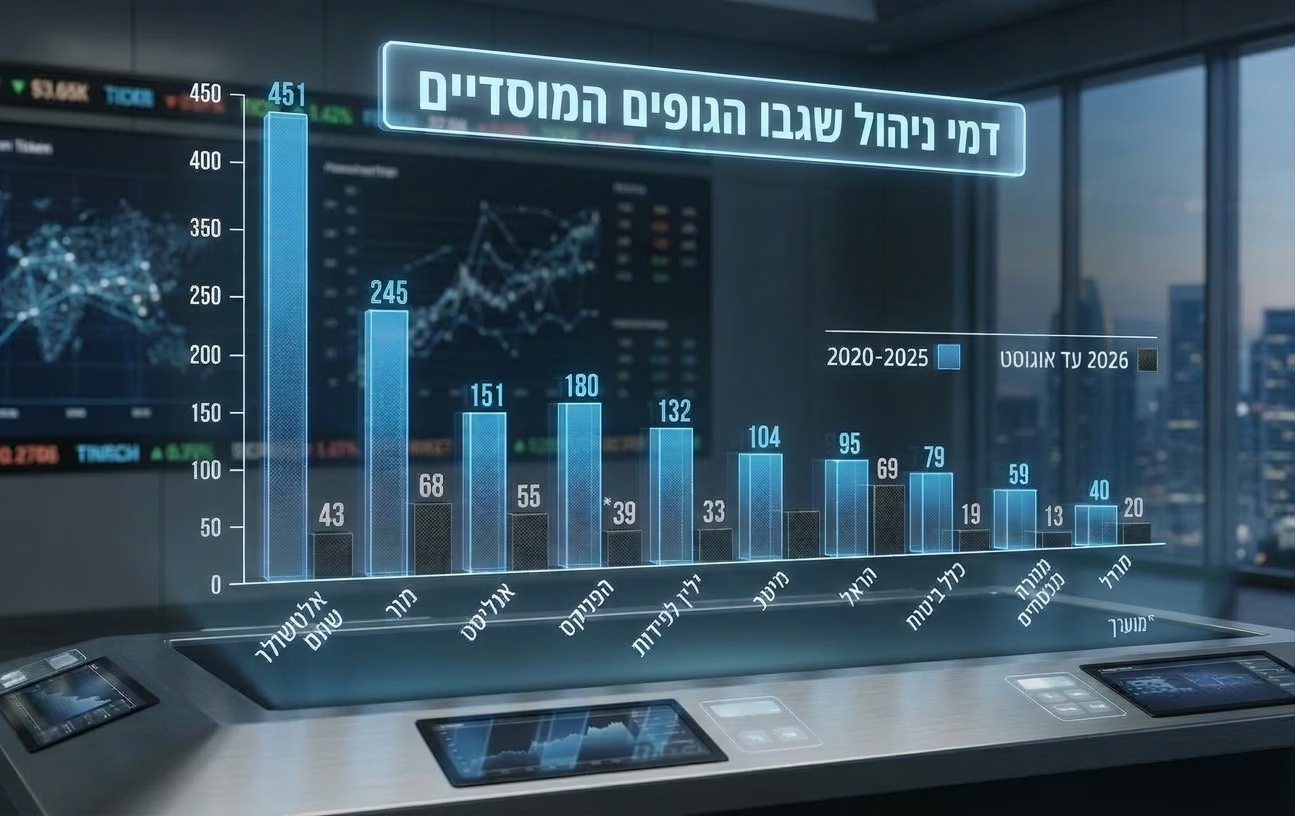
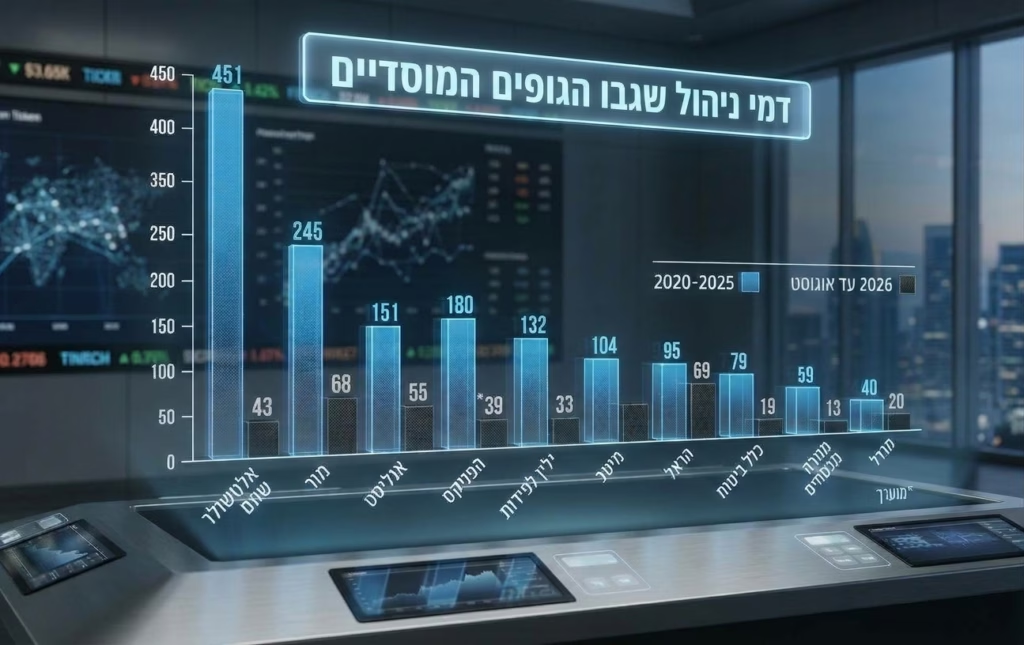
עבור בתי ההשקעות וחברות הביטוח המנהלות את כספי הציבור, קופות הגמל להשקעה הפכו במהירות מסחררת למנוע רווחים פנומנלי וחסר תקדים ביציבותו. מבדיקה מעמיקה של הדו"חות הכספיים ונתוני רשות שוק ההון עולה נתון מדהים המצביע על כך שבין השנים 2020 ל-2025, בתוספת אומדן חלקי לשמונת החודשים הראשונים של שנת 2026, גבו עשרת מנהלי הקופות הגדולים בענף דמי ניהול בהיקף מצטבר אדיר הנאמד בכ-1.94 מיליארד שקל. דמי הניהול בענף תחרותי זה נעים בטווח רחב יחסית של בין 0.2% בתחתית לבין 0.73% ברף העליון, כאשר הקרנות היקרות ביותר שייכות לרוב לחברת מור, בעוד שהמסלולים הזולים ביותר בשוק שמורים לרוב לקבוצות עובדים סגורות ומאוגדות היטב כמו רופאים או חברי סגל באוניברסיטאות. בית ההשקעות אלטשולר שחם ניצב בגאון בראש טבלת ההכנסות השמנה עם גבייה פנטסטית של כמעט חצי מיליארד שקל מאפיק זה בלבד בעשור הנוכחי. אחריו ניצב בית ההשקעות מור, שחווה צמיחה אגרסיבית בנכסים, עם הכנסות של למעלה מ-310 מיליון שקל, קבוצת הפניקס עם כ-180 מיליון שקל, וקבוצת הראל שגבתה קצת פחות מ-100 מיליון שקל. חשוב להבין כי בניגוד לקרנות הפנסיה המסורתיות או ביטוחי המנהלים הכוללים בתוכם רכיבים מורכבים ויקרים של ביטוחי נכות ושאירים, קופת הגמל להשקעה היא בסופו של יום מוצר פיננסי טהור לניהול השקעות נטו. המשמעות היא שכל גידול טבעי בהיקף הנכסים המנוהלים מתורגם באופן כמעט ישיר ומיידי לעלייה תלולה בשורת הרווח וההכנסות של הגוף המנהל, מבלי שיידרש להגדיל משמעותית את ההוצאות התפעוליות שלו.
למרות המספרים הללו, בכירים בתעשיית הפיננסים הודפים בתוקף את הביקורת הציבורית וטוענים כי התמקדות בשורת התשואה הפסיבית בלבד עושה עוול מקצועי למוצר שלם. מנכ"ל חברת מיטב גמל ופנסיה, מציין בצדק מסוים כי פרק זמן של עשור הוא קצר מדי ואינו מספיק לבחינת מוצר שייעודו האולטימטיבי הוא חיסכון ארוך טווח הנפרש על פני עשרות שנים של הפקדות. לתפיסת התעשייה, הרוב המכריע של החוסכים שהצטרפו למוצר בשנותיו הראשונות טרם הגיע לגיל הפרישה ולכן פשוט עדיין לא מימש את היתרון הדרמטי הגלום במשיכת קצבה פטורה לחלוטין ממס שיכולה להכפיל את שווי החיסכון. בנוסף, נציגי התעשייה מדגישים כי דמי הניהול הנגבים מכסים מעטפת שלמה הכוללת תפעול שוטף, ניהול סיכונים מקצועי בתקופות משבר, ואת היתרון העצום והייחודי של מעבר חופשי, בלחיצת כפתור, בין מסלולי השקעה שונים בתוך הקופה עצמה מבלי לייצר אירוע מס החייב בדיווח לרשויות ובתשלום קנס מיידי. יתרונות מערכתיים אלו, לטענת המוסדיים, אינם קיימים כלל וכלל עבור מי שבוחר להשקיע באופן עצמאי דרך רכישה ישירה של ניירות ערך או קרנות סל בחשבון הבנק שלו.
למרות שורת היתרונות ההיסטוריים, העשור השני של קופות הגמל להשקעה שיוצא כעת לדרך צפוי להיות מאתגר ומורכב הרבה יותר עבור החברות המנהלות, וזאת בעיקר לנוכח שתי חזיתות אסטרטגיות המתפתחות במקביל ומשנות את כללי המשחק. החזית הראשונה היא רגולטורית לחלוטין, ובאה לידי ביטוי מובהק ברפורמת החיסכון המקיפה שמקדם בימים אלו משרד האוצר בעקבות המלצותיה של ועדת הארביטראז'. מטרת העל של הרפורמה הממשלתית היא לייצר אחידות צרכנית ולהקים חשבון השקעות מרכזי וחדש שיאפשר ניידות חלקה בין מוצרים פיננסיים שונים ללא אירוע מס, מהלך שעלול לשחוק ולחסל לחלוטין את היתרון היחסי הבלעדי של הקופות בכל הנוגע למעבר החופשי בין מסלולים. למרות שרשות שוק ההון מביעה התנגדות מקצועית עזה למהלך בטענה שהוא עלול באופן פרדוקסלי לייקר את העלויות לחוסכים במקום להוזיל אותן, עצם קיומו של הדיון באוצר מעורר אי-ודאות רבה בענף וגורם לחוסכים לחשב מסלול מחדש.
החזית השנייה והמשמעותית לא פחות אשר מאיימת על ההגמוניה המוסדית היא המהפכה הטכנולוגית הפיננסית והתחרות העזה מצד פלטפורמות המסחר העצמאי החדשות שכבשו את הרשת. גופים חדשניים אלו מאפשרים מסחר דיגיטלי נגיש, זול ומהיר ישירות מהסמארטפון, נוגסים בנתח השוק המסורתי של המוסדיים ומציעים לציבור הרחב להשקיע ישירות במדדים עולמיים מובילים בעלויות אפסיות. נגישות מהפכנית זו, המגובה בכלים טכנולוגיים מתקדמים ומערכות מידע נגישות, מעבירה את הכוח חזרה לידיים של המשקיע הפרטי ומייתרת עבור צרכנים רבים את הצורך בתיווך המוסדי היקר. עבור חוסך צעיר או משפחה שכל מטרתם היא חשיפה שוטפת וארוכת טווח למדד מרכזי דוגמת ה-S&P 500, חיסכון קבוע בדמי ניהול לאורך עשרות שנות השקעה מצטבר לסכומי עתק המשנים כליל את תמונת הפנסיה והביטחון הכלכלי של התא המשפחתי. בעשור הקרוב שיעצב את עתיד החיסכון הישראלי, חובת ההוכחה תחזור למגרש של חברות ניהול הגמל, שיידרשו להסביר לציבור שהפך למתוחכם ובררן יותר, מהו הערך המוסף האמיתי שהן מייצרות המצדיק את העלויות הגבוהות, בעולם שבו השקעה פסיבית וטכנולוגית מעולם לא הייתה קלה, נגישה ומשתלמת יותר.