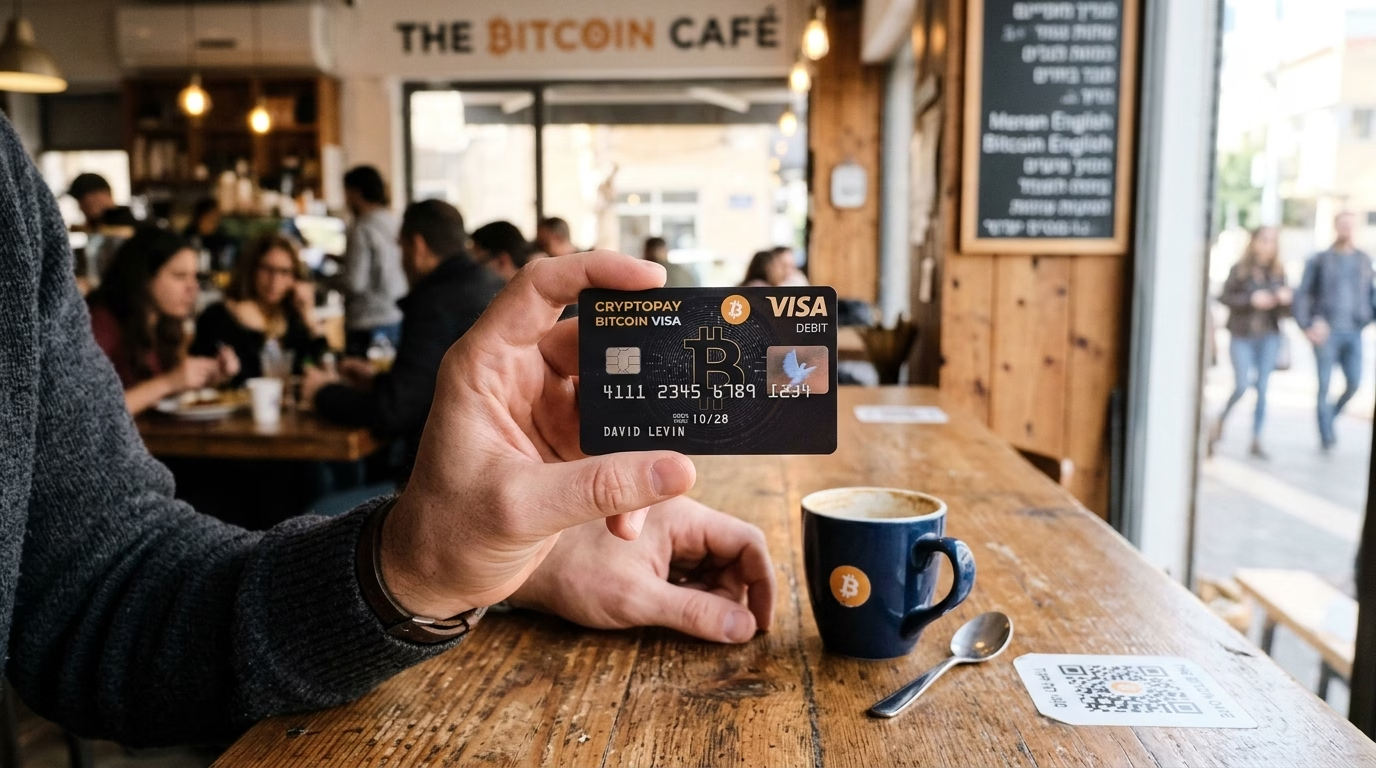
שנים רבות ששוק המטבעות הדיגיטליים מבטיח לנו עתיד שבו נוכל לקנות קפה בבוקר או לשלם על קניות בסופרמרקט באמצעות ביטקוין, אתריום או מטבעות יציבים, אך בפועל, המציאות נותרה מסורבלת ומורכבת עבור האזרח הממוצע. כעת, ענקית התשלומים העולמית ויזה עושה צעד דרמטי שמקרב אותנו אל החזון הזה בצעדי ענק, באמצעות הכרזה על שיתוף פעולה אסטרטגי עם חברת תשתיות תשלומי הקריפטו Mesh. שיתוף פעולה זה נועד לאפשר למשתמשים לשלם באמצעות מטבעות דיגיטליים ישירות מארנקי הקריפטו שלהם, ביותר מ-175 מיליון נקודות מכירה ברחבי העולם שבהן מתקבלים תשלומי ויזה באופן מסורתי. המהלך הזה אינו עוד הכרזה טכנולוגית שולית, אלא רעידת אדמה שקטה בעולם התשלומים, שכן הוא פותר את אחד החסמים המרכזיים ביותר בדרך לאימוץ המוני של נכסים דיגיטליים: חוויית המשתמש.
עד היום, אדם שביקש להשתמש ברווחי הקריפטו שלו לצורך רכישה יומיומית נאלץ לעבור מסלול מכשולים טכנולוגי ופיננסי מתסכל. התהליך דרש בדרך כלל העברת המטבעות לאחת מהבורסות המרכזיות, ביצוע פעולת מכירה והמרה לכסף פיאט רגיל כדוגמת דולר או אירו, המתנה מורטת עצבים לאישור הרשת, משיכת הכספים לחשבון בנק מסורתי, ורק אז שימוש בכרטיס האשראי או באפליקציית התשלום הסטנדרטית. מעבר לעמלות ההמרה והמשיכה שננגסו בכל שלב והקטינו את סכום הכסף המקורי ב-3% או לעיתים אף ב-5%, משך הזמן שהתהליך לקח הפך את הרעיון של תשלום ספונטני לחסר היגיון לחלוטין. הטכנולוגיה החדשה שמביאה חברת Mesh למשוואה נועדה להעלים את כל שרשרת התיווך המתישה הזו באבחה אחת, ולייצר גשר ישיר וחלק בין ארנק הקריפטו האישי של הלקוח לבין מערכת הסליקה העולמית והוותיקה של ויזה.
במסגרת שיתוף הפעולה החדש, הטכנולוגיה של Mesh תשמש כשכבת תשתית סמויה המחברת בין הארנקים הדיגיטליים למערכת התשלומים הקיימת של ויזה. המשמעות עבור הלקוח היא חוויה חלקה וטבעית לחלוטין: כאשר הוא יגיע לקופה בחנות הפיזית או יבצע רכישה מהירה באתר אינטרנט, הוא לא יידרש למכור את המטבעות הדיגיטליים שלו מראש או להתעסק עם ארכיוני המרות. המערכת תבצע את ההמרה הנדרשת ברקע באופן אוטומטי, מאובטח ומיידי. מה שמרתק במיוחד במודל הזה הוא האופן המתוחכם שבו הוא שומר על בתי העסק מחוץ לסיכוני התנודתיות הקשים שמאפיינים את שוק הקריפטו. אחד החששות הגדולים ביותר של בעלי עסקים תמיד היה קבלת תשלום בנכס שערכו עלול לצנוח ב-20% או אפילו ב-30% תוך שעות ספורות, מה שמחק את שולי הרווח שלהם. במודל החדש של ויזה ו-Mesh, בית העסק כלל אינו יודע או צריך לדעת שהלקוח שילם מתוך ארנק דיגיטלי. בעל החנות מקבל את התשלום במטבע המקומי הסטנדרטי שבו הוא רגיל לפעול, בדיוק כפי שהיה מקבל אילו הלקוח היה מעביר כרטיס אשראי פלסטיק רגיל.
כדי להבין את גודל האירוע ואת כוונותיה של ענקית האשראי, חשוב להתבונן על האסטרטגיה הרחבה של ויזה בשנים האחרונות. החברה לא מסתפקת רק בהשקת כרטיסי אשראי ממותגים או שיתופי פעולה שיווקיים, אלא בונה תשתית בלוקצ'יין עמוקה משל עצמה כחלק מליבת העסקים שלה. ויזה כבר שילבה יכולות סליקה מתקדמות של מטבעות יציבים, ובמיוחד מטבע ה-USDC של חברת Circle, תוך שימוש ברשת הבלוקצ'יין העוצמתית של סולאנה כדי להבטיח מהירויות העברה גבוהות במיוחד ועלויות סליקה כמעט אפסיות בין סולקים שונים ברחבי העולם. העובדה שוויזה כבר מעבדת הלכה למעשה נפחים עצומים של עסקאות באמצעות מטבעות יציבים על גבי רשת סולאנה מעידה על כך שהחברה רואה בטכנולוגיית הבלוקצ'יין לא באזוורד חולף, אלא שדרוג אמיתי של מסילות התשלום המסורתיות שלה. החיבור הנוכחי עם טכנולוגיית הגישור של Mesh הוא למעשה השלב האופרטיבי הבא באסטרטגיה הזו: לקחת את התשתית העוצמתית שנבנתה מאחורי הקלעים עבור גופים מוסדיים ובנקים מרכזיים, ולהנגיש אותה בצורה ידידותית ומיידית לצרכן הקצה שרוצה לקנות מצרכים במכולת השכונתית.
המטבעות היציבים, אשר ערכם צמוד למטבעות מדינה כמו הדולר האמריקאי, צפויים להיות כוכבי האירוע האמיתיים בשירות החדש. בעוד שמשקיעים רבים מחזיקים ביטקוין או אתריום כנכסי השקעה לטווח ארוך ומעדיפים שלא לבזבז אותם בשל פוטנציאל עליית הערך האדיר והשלכות המס הסבוכות שנגזרות מכל אירוע מכירה בודד, מטבעות יציבים מציעים את השקט והיציבות הנדרשים למסחר יומיומי תקין. היכולת להחזיק דולרים דיגיטליים בארנק קריפטו אישי ללא צורך בחשבון בנק, ולשלם איתם ישירות במיליוני בתי עסק באמצעות התשתית של ויזה, מאפשרת לאנשים במדינות עם כלכלה מתפתחת או מטבעות מקומיים קורסים לשמור על כוח הקנייה שלהם. הם יכולים לתפקד כלכלית מול כמעט 100% מבתי העסק הגלובליים בלי להיות תלויים במערכת הבנקאית המקומית והרעועה שלהם. זהו פתרון בעל משמעויות גיאופוליטיות עצומות שיכול להכניס מיליוני משתמשים חדשים למעגל הפיננסי העולמי ולצמצם משמעותית את הפערים הכלכליים בין מדינות ואזרחים.
למרות ההתלהבות הרבה והפוטנציאל האדיר לשנות את פני הכלכלה הדיגיטלית, המהלך הזה אינו תהליך שיתרחש בן לילה באופן גורף בכל העולם. השירות המתקדם של ויזה ו-Mesh עדיין אינו זמין באופן אוטומטי בכל ארנקי הקריפטו הרבים הקיימים בשוק, ויידרש זמן מה עד להטמעתו המלאה והמוחלטת. הפעלת השירות, כניסתו לשוק והצלחתו הממשית תלויות במגוון רחב של גורמים משתנים, ביניהם נכונותן של אפליקציות הארנקים השונות לשלב קוד ולהתחבר למערכת, התאמה מדוקדקת לרגולציות פיננסיות מחמירות המשתנות ממדינה למדינה, וקצב הפריסה והחדירה של הטכנולוגיה בשווקים הגיאוגרפיים השונים. ישנן מדינות שבהן רגולטורים עדיין בוחנים בזהירות ובחשדנות רבה את שילובם הישיר של נכסים דיגיטליים בכלכלה המסורתית, וייתכן שיציבו מגבלות רגולטוריות על נפח העסקאות או ידרשו הליכי זיהוי לקוח מחמירים משמעותית מהסטנדרט הקיים. עם זאת, עצם יצירת התשתית הטכנולוגית וההסכמה ההיסטורית בין שתי חברות ענק על סטנדרט עבודה משותף מהוות נקודת מפנה דרמטית שלא ניתן להתעלם ממנה.
המהלך נועד למחוק לחלוטין את קו הגבול הדמיוני שמונע עד היום מהקריפטו להפוך לכסף יומיומי, שקוף ופשוט לכל אדם. כאשר לקוח יוכל לגשת לקופה בסופר, להצמיד את הטלפון החכם שלו אל מסוף התשלום, ולשלם ללא כל מאמץ או מחשבה מאיזה סוג נכס נמשך הכסף באותו רגע נתון, טכנולוגיית הבלוקצ'יין תהפוך סוף סוף לעוד תשתית טכנולוגית בלתי נראית שעובדת ברקע. הדבר דומה מאוד לאופן שבו אנו משתמשים באינטרנט הסלולרי כיום מבלי להבין או להתעמק בפרוטוקולי התקשורת המסובכים שמפעילים אותו. זוהי התבגרות חיונית והכרחית של תעשיית הפינטק, שמוכיחה באופן נחרץ כי אימוץ המוני אמיתי אינו מגיע דרך חינוך מחדש של הצרכנים למושגים מסובכים, אלא דרך פישוט טכנולוגי חכם שהופך את החדשנות לחלק טבעי מהחיים. החזון שבו 175 מיליון בתי עסק מוכנים לקבל תשלום המבוסס על נכסים דיגיטליים, מבלי שיצטרכו לשנות אפילו שורת קוד אחת במערכות הניהול והקופה שלהם, הוא הצעד העסקי המשמעותי ביותר שנעשה עד כה לקראת שילוב הרמוני ומלא של הפיננסים המסורתיים עם הכלכלה החדשה.