במשך יותר מעשור וחצי, הכלכלה האמריקאית והעולמית התרגלה למציאות פיננסית שבה הבנק המרכזי של ארצות הברית מציף את השווקים בנזילות אדירה וחסרת תקדים. החל מהמשבר הפיננסי של שנת 2008, וביתר שאת במהלך מגפת הקורונה, הפדרל ריזרב ביצע רכישות המוניות של איגרות חוב ממשלתיות וגיבה נכסים פיננסיים, מהלך אגרסיבי שניפח את המאזן שלו לשיא היסטורי של כמעט 9 טריליון דולר במהלך שנת 2022. כעת, כאשר המאזן הצטמצם ועומד על כ-6.8 טריליון דולר, מתפרסמת תוכנית דרמטית של מכון המחקר היוקרתי ברוקינגס, אשר משרטטת מפת דרכים ברורה לקיצוץ נוסף ומשמעותי שיעמיד את המאזן על 4.5 טריליון דולר בלבד. לא מדובר רק בתרגיל חשבונאי זניח או בשינוי קוסמטי של מספרים במחשב, אלא בתמורה אסטרטגית עמוקה באופן שבו המערכת הבנקאית האמריקאית כולה מנהלת את הנזילות שלה ומתקשרת עם הבנק המרכזי.
המסמך המקיף, שנכתב על ידי כריס יוז, עמית מחקר בכיר במרכז האצ'ינס למדיניות פיסקלית ומוניטרית הפועל תחת מכון ברוקינגס, מציג מנגנון פעולה נועז שנועד לשאוב טריליוני דולרים מהמערכת הפיננסית ללא יצירת זעזועים מיותרים. הליבה של הצעת המחקר מתמקדת במה שמכונה "רזרבות בנקאיות", כלומר אותם כספים מזומנים שהבנקים המסחריים בוחרים להפקיד בחשבונותיהם בפדרל ריזרב. יוז מציע שהפד יכול לצמצם את היקף הרזרבות הללו משיא נוכחי של כ-3 טריליון דולר לסכום נמוך משמעותית של כטריליון דולר אחד בלבד. כדי להבין את גודל המהפכה הזו, יש לזכור שמאז משבר הסאב-פריים, הבנקים הגדולים בארצות הברית התרגלו לאגור רזרבות עצומות הרבה מעבר לדרישות הרגולטוריות המינימליות, מתוך פחד ממחנקי נזילות פתאומיים וכדי ליהנות מריבית חסרת סיכון המוענקת להם על ידי הבנק המרכזי. יוז טוען כי על ידי שינוי מערכת השליטה בריביות ועדכון דרישות הרזרבה המוסדיות, ניתן להכריח את המערכת לחזור ולהיות רזה, מדויקת ויעילה הרבה יותר.
השאלה הגדולה שמרחפת מעל תוכנית מקיפה שכזו היא כיצד ניתן למשוך החוצה כ-2 טריליון דולר של רזרבות בנקאיות מבלי לגרום להתייבשות שוק האשראי או לבהלה המונית בשווקים, בדיוק כפי שקרה במשבר שוק הריפו המפורסם של ספטמבר 2019, אז זינקה הריבית הבין-בנקאית לפתע לרמות מסוכנות בשל מחסור טכני במזומנים. התשובה שמציע יוז טמונה בתכנון מחדש ויצירתי של ארגז הכלים המוניטרי של הבנק המרכזי. על פי ההצעה, הפד יידרש להקים מנגנוני נזילות מתקדמים "לפי דרישה", אשר יבטיחו לבנקים המסחריים גישה מיידית, חלקה ובלתי מוגבלת למזומנים בעת משבר או בעת של חץ נקודתי בתזרים. ברגע שהבנקים ידעו בוודאות שיש להם רשת ביטחון אוטומטית ואמינה שפועלת בכל רגע נתון ובלחיצת כפתור, הם יסכימו מרצונם החופשי להחזיק רמות נמוכות הרבה יותר של מזומן שוכב בקופותיהם ביומיום. שינוי מבני זה ישחרר הון רב שיוכל להיות מופנה להשקעות ריאליות, ויקטין את התלות ההיסטורית המסוכנת של המערכת הפיננסית בחיבוק הדוב של מאזן הבנק המרכזי.
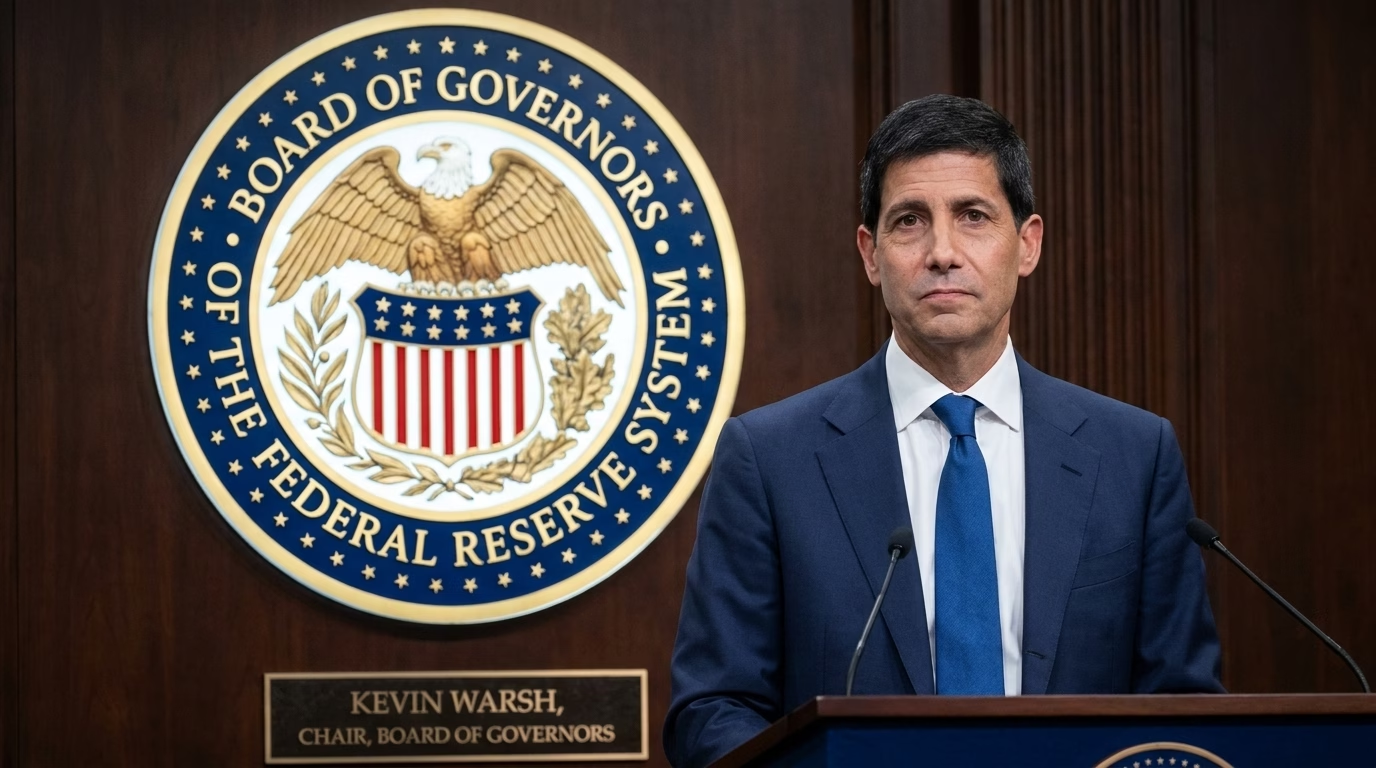
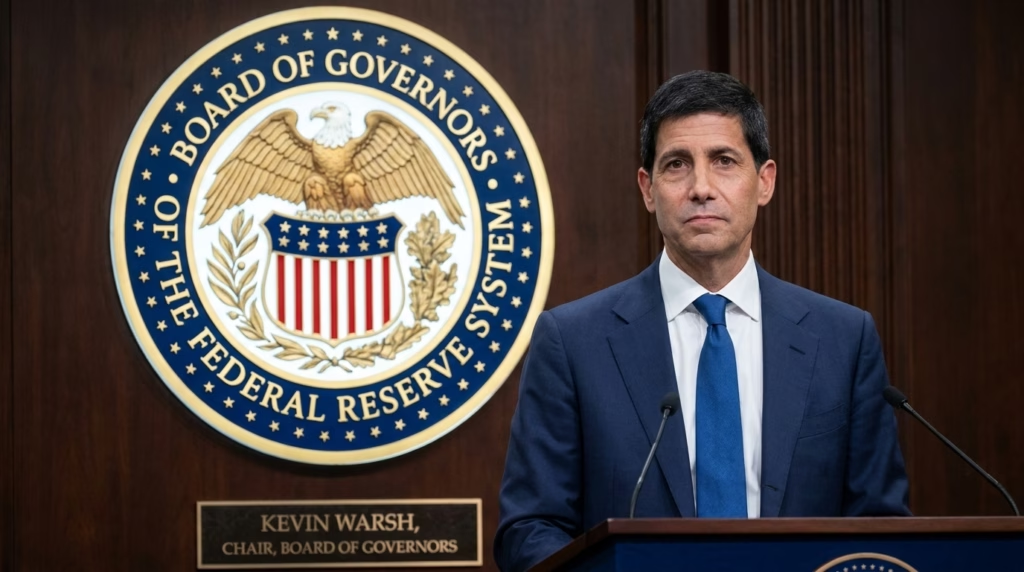
התזמון של פרסום נייר העמדה הזה מחושב להפליא, והוא מתכתב באופן מושלם עם הרוח החדשה והשמרנית יותר המנשבת כיום במסדרונות הבנק המרכזי בוושינגטון. תחת הנהגתו של יושב ראש הפדרל ריזרב קווין וורש, הבנק המרכזי הציב את צמצום המאזן כיעד אסטרטגי עליון שאין להתפשר עליו. וורש, הידוע זה שנים ארוכות בגישתו הניצית כלפי התערבות ממשלתית עודפת בשווקים החופשיים, כבר הקים כוח משימה מיוחד וייעודי שנועד לחקור חלופות אגרסיביות לנורמליזציה של המאזן ולהחזרת הפד לממדיו הטבעיים והסבירים. כפי שיוז מדגיש במסמך המכונן שלו, ההזדמנויות לבצע מעין "אתחול מחדש" של מערכות ההפעלה הבסיסיות של הפדרל ריזרב אינן צצות לעיתים קרובות בהיסטוריה הכלכלית. ההתלכדות הנוכחית של יושב ראש בעל תפיסת עולם רפורמטורית וממוקדת, יחד עם סביבה מאקרו-כלכלית שמאפשרת סוף סוף לעכל מהלכים מבניים כואבים, יוצרת חלון הזדמנויות נדיר שלדברי יוז אסור בשום פנים ואופן לבזבז.
אחד הטיעונים החזקים והמרתקים ביותר בעד הקיצוץ האגרסיבי הזה הוא למעשה הטיעון הפיננסי הישיר הנוגע לכיסו של הבנק המרכזי עצמו, ובעקיפין כמובן גם לכיסו של משלם המיסים האמריקאי. בשנים האחרונות, כאשר הפד נאלץ להעלות את הריבית באגרסיביות כדי להילחם באינפלציה שהרימה את ראשה ברחבי העולם, הוא מצא את עצמו בסיטואציה כלכלית ופוליטית בלתי אפשרית. הבנק המרכזי החל לשלם סכומי עתק של עשרות מיליארדי דולרים בכל רבעון כריבית לבנקים המסחריים על אותן רזרבות עצומות שחנו אצלו. הדינמיקה האבסורדית הזו הובילה את הפדרל ריזרב לרשום הפסדים תפעוליים שוברי שיאים, מצב מביך וחריג שעורר ביקורת ציבורית ופוליטית חריפה מאוד בגבעת הקפיטול. החישוב שערך יוז מראה כי חיתוך היקף הרזרבות בשיעור חד של כמעט 66% יוביל להפחתה פרופורציונלית של כשני שלישים בתשלומי הריבית השוטפים שהפד מעביר לבנקים אלו. מהלך מתבקש כזה יתקן במהירות רבה את המאזן הפנימי של הבנק המרכזי, יעצור את הדימום הכספי, וישים סוף לעידן התמוה שבו מוסדות פיננסיים פרטיים גורפים רווחי עתק על חשבון המערכת הציבורית.
אם אכן תיושם התוכנית השאפתנית הזו במלואה בשנים הקרובות, היא צפויה להקטין את טביעת הרגל של הפדרל ריזרב בתוך הכלכלה האמריקאית, כשיעור מתוך התוצר המקומי הגולמי, לרמתה הנמוכה והבריאה ביותר מאז פרוץ משבר 2008. עבור ציבור המשקיעים, מנהלי התיקים המוסדיים ופעילי שוק ההון, מהלך טקטוני כזה מסמן באופן סופי ומוחלט את תום עידן "הכסף הקל" והנזילות האינסופית שאפיינו ודחפו למעלה את מחזורי העליות הגדולים של העשור הקודם במדדי המניות. המעבר המתוכנן למאזן רזה ומהודק הרבה יותר של 4.5 טריליון דולר יחייב את כלל השווקים להסתגל למציאות פיננסית בוגרת וחדשה, שבה נזילות מנוהלת תמיד באופן דינמי ונקודתי למקרי חירום בלבד, ולא מסופקת באופן אוטומטי כשמיכה חמימה וכוללת על פני כל השוק. אף על פי שהדרך ליישום הפוליטי והכלכלי המעשי כרוכה בשינויי חקיקה והתאמות רגולטוריות מורכבות במיוחד שייקחו זמן רב, המתווה ששורטט על ידי מכון ברוקינגס מספק כיום את מפת הדרכים הריאלית והמפורטת ביותר הקיימת בדרך לנורמליזציה היסטורית הכרחית של המערכת הפיננסית החשובה ביותר בעולם.