עולם הבנקאות הישראלי עובר בשנים האחרונות טלטלה עמוקה המשנה את האופן שבו אנו צורכים שירותים פיננסיים. בעוד שהמהפכה הדיגיטלית הפכה את המכשיר הנייד לסניף הבנק המרכזי של רובנו, נותרו מאחור לא מעט אוכלוסיות שמתקשות להדביק את הקצב הטכנולוגי. על רקע מורכב זה, המדיניות החדשה שפרסם לאחרונה הפיקוח על הבנקים מסמנת שינוי כיוון מרענן ומשמעותי למשק. החל מחודש ינואר של שנת 2027, בנק ישראל מרחיב בצורה דרמטית את האפשרויות של הבנקים המסחריים להעניק שירותים מחוץ לכותלי הסניף המסורתי והקבוע. מהלך זה נועד בראש ובראשונה לגשר על הפער הדיגיטלי ולהחזיר את השירות הבנקאי האנושי והמלא אל הלקוחות שזקוקים לו יותר מכל, וזאת מבלי לאלץ את התאגידים הבנקאיים להחזיק נדל"ן יקר בפריסה ארצית רחבה כפי שהיה נהוג בעבר.
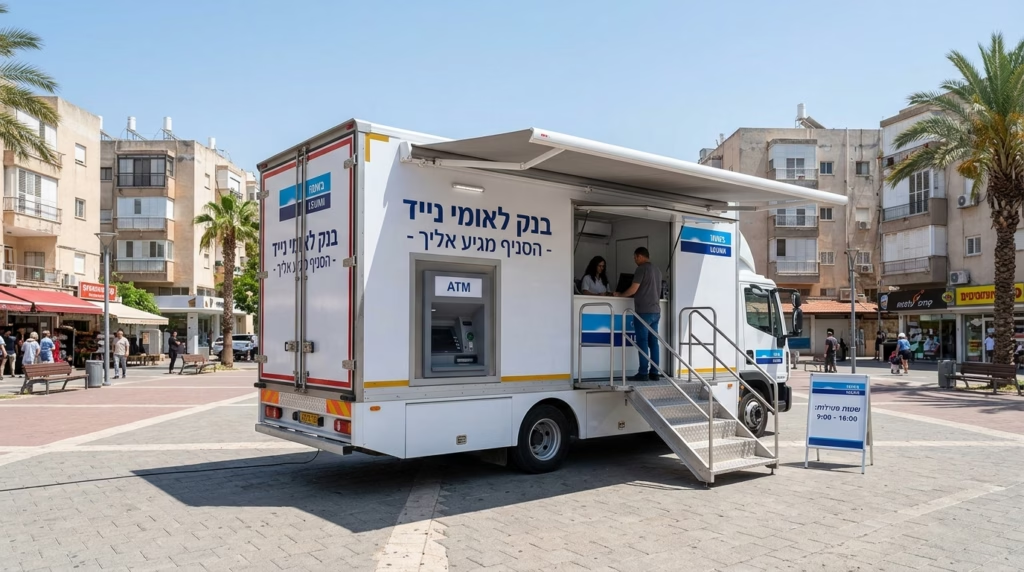
כדי להבין לעומק את גודל השינוי, יש לצלול אל ההבחנה שהרגולטור עושה בין סוגי נקודות השירות השונים וכיצד הם עתידים להשתנות בתקופה הקרובה. עד כה, סניפים חלקיים וסניפים ניידים היו כפופים לשורה של מגבלות נוקשות באשר לסוגי הלקוחות שהם רשאים לשרת ולמגוון השירותים שהם מוסמכים להציע. סניף חלקי, הפועל לרוב מתוך חדר ייעודי הנושא את שילוט הבנק במבנים שונים, וסניף נייד, שהוא למעשה נקודת שירות המתניידת ממקום למקום, יזכו כעת לשדרוג מהותי. על פי ההנחיות החדשות, המגבלות ההיסטוריות הללו יוסרו. משמעות הדבר היא שנקודות שירות אלו יוכלו להעניק שירות בנקאי מלא ומקיף לכלל הלקוחות. הניסיון שנצבר בפיקוח על הבנקים הוכיח כי הפעלת מודלים אלו מביאה תועלת לאוכלוסיות מגוונות, במיוחד לאלו המתגוררות בבתי אבות, ביישובי הפריפריה ובאזורים שבהם פריסת הסניפים חסרה.
במקביל, בנק ישראל מתייחס גם למה שמכונה סניפים ארעיים, מעין חנויות פופ אפ בנקאיות שצצות לזמן מוגבל. נקודות אלו מיועדות בראש ובראשונה לגיוס לקוחות חדשים ולהנגשת מידע ראשוני. למרות שהכללים החדשים לא יהפכו אותם לסניפים מלאים ופעילותם תישאר ממוקדת בבקשות לפתיחת חשבון, הפקדת פיקדונות, הנפקת כרטיסי אשראי ומסירת מסמכים, הם ייהנו מגמישות תפעולית גבוהה. מגבלת התשעים הימים על משך פעילותם תבוטל, התקרה המגבילה את מספר הסניפים הארעיים תוסר, ובנקים המחזיקים בהיתר כללי מתאים לא ידרשו עוד לעדכן מראש את המפקח על הבנקים בטרם פתיחת כל נקודה. צעד זה צפוי לעודד את הבנקים לצאת אל השטח, להגיע לאירועים מרוכזים, למרכזי קניות ולמוקדי תעסוקה מרוחקים, ולהנגיש את שירותיהם בצורה יזומה.
ההקלות הרגולטוריות הללו אינן מתרחשות במנותק מהמציאות, אלא מהוות תגובה למגמות בצריכת שירותים פיננסיים. המעבר של הציבור הישראלי לערוצי הבנקאות הישירים והדיגיטליים הגיע לשלב בשלות. הנתונים מצביעים על כך שבשנת 2025 התבצעו כ 90% מכלל הפעולות הבנקאיות בערוצים הישירים, קפיצת מדרגה לעומת 66% בשנת 2019. מתוך אותן פעולות בערוצים ישירים, 65% מבוצעות דרך האפליקציות הייעודיות של הבנקים. נתונים אלו מספרים סיפור של אימוץ טכנולוגי, אך הם גם מציגים אתגר חברתי משמעותי. המעבר לדיגיטל רחוק מלהיות אחיד על פני כל שכבות הגיל. כאשר בוחנים את הלקוחות בני השבעים ואחת ומעלה, מתגלה כי רק 30% מהפעולות בערוצים הישירים נעשות באמצעות האפליקציה. זאת בניגוד חריף ללקוחות עד גיל עשרים וחמש, אצלם שיעור השימוש באפליקציה עומד על כ 67%. הפער הזה ממחיש את הצורך במציאת פתרונות המשלבים טכנולוגיה עם שירות אנושי מקרוב.
המפקח על הבנקים מבקש להדק את ההגנה על האוכלוסיות הפגיעות ובהתאם לכך מחדד את דרישותיו מדירקטוריונים של התאגידים הבנקאיים. כבר היום, הוראת ניהול בנקאי תקין מחייבת את הנהלות הבנקים לגבש מדיניות פריסת סניפים אשר לוקחת בחשבון את צורכי הלקוחות המגוונים, נתונים דמוגרפיים ופריסה גיאוגרפית. המטרה היא להבטיח שירות ראוי והוגן גם בעידן של האצה דיגיטלית. כעת, הפיקוח מפרט באופן ברור יותר את ציפיותיו. הבנקים נדרשים להציג פריסה הולמת של שירותים פיזיים, תוך התייחסות לאוכלוסיות הזקוקות לכך. רשימה זו כוללת קשישים, אנשים עם מוגבלויות שונות, תושבי הפריפריה, לקוחות מהחברה החרדית והערבית, וכן אנשים בעלי אוריינות דיגיטלית נמוכה. בנק ישראל אף הבהיר כי בכוונתו לעדכן את הוראת הניהול הבנקאי התקין בהתאם לחזון זה.
מעניין להסתכל על נתוני המאקרו של פריסת הסניפים בישראל כדי לקבל תמונה מלאה של המצב. לאחר עשור שאופיין בסגירה מאסיבית ומהירה של סניפים, מגמה שהחלה בשנת 2013, נראה כי הגענו לנקודת התייצבות. החל משנת 2021, מספר סניפי הבנק בישראל שומר על יציבות יחסית. בסוף שנת 2025 עמד מספר נקודות השירות הפיזיות בישראל על תשע מאות חמישים ותשעה סניפים בסך הכל. מתוכם, תשע מאות ושניים מוגדרים כסניפים קבועים, ועוד חמישים ושבעה פועלים במתכונת של סניפים חלקיים או ניידים. אולם, המספרים המוחלטים אינם מספרים את כל הסיפור, שכן מהות הסניף עצמו השתנתה. לא כל סניף כיום מספק את סל השירותים המלא. שירותי טלר הכוללים הפקדה ומשיכה של מזומנים או צ'קים ניתנים כיום רק בכ 32% מהסניפים. לעומת זאת, כ 59% מהסניפים מציעים שירותי ייעוץ משכנתאות, נתון המצביע על הסטת המיקוד מהפעולות הפשוטות לשירותי ייעוץ מורכבים הדורשים אינטראקציה בינאישית.
נדבך נוסף בחוזר נוגע לביטול היתר ותיק שאפשר העתקת סניף למרחק של עד חמש מאות מטרים. במבט ראשון, הדבר עשוי להצטייר כהקשחה בניסיון להקשות על סגירת סניפים. עם זאת, הפיקוח מבהיר כי העתקת סניף חייבה ממילא הגשת בקשה לאישור סגירת הסניף המקורי, וההיתר הישן פשוט התייתר עם השנים לנוכח עדכוני חקיקה קיימים ולכן הוחלט לבטלו מטעמי סדר רגולטורי. המהלכים הללו יחד משקפים תפיסה מודרנית המאזנת בין חדשנות המערכת הבנקאית לבין המחויבות החברתית להעניק שירות נגיש ואנושי. הבנקאות הישראלית תהיה פחות מבוססת על מבני בטון, ויותר על נוכחות דינמית שמתאימה את עצמה ללקוח ולסביבה המשתנה.