בשנים האחרונות מתחולל שינוי עמוק במבנה השירותים הפיננסיים בישראל, כאשר הרגולציה המפקחת מובילה מהלכים שמטרתם לפתוח את השווקים לתחרות אמיתית בין גופים בנקאיים לבין שחקנים חוץ בנקאיים. מרכז הכובד של רפורמה זו נשען על הרחבת התשתית של הבנקאות הפתוחה, המאפשרת ללקוחות פרטיים ועסקיים להעניק גישה מאובטחת לנתונים הפיננסיים שלהם ולבצע פעולות תשלום באמצעות ספקים צד שלישי מפוקחים. המהלך נועד לחזק את יכולת השליטה של הצרכנים על המידע שלהם, לצמצם חסמים בכניסת שחקנים חדשים, ולעודד פיתוח מוצרים ושירותים חדשניים שישנו את פני השוק בחודשים הקרובים.
ההתאמות הרגולטוריות האחרונות בשוק המקומי מבטאות אימוץ של סטנדרטים טכנולוגיים בינלאומיים מתקדמים, ובפרט הסטנדרט שפותח על ידי קבוצת ברלין, המקובל בשווקים מובילים באירופה. יישום זה הופך את המערכת הפיננסית המקומית לראשונה בעולם שמטמיעה סטנדרטים אלו במלואם עבור שירותים חדשים כגון ייזום תשלום מתקדם וגישה למידע אודות סליקת עסקאות בכרטיסי חיוב. המורכבות הגבוהה בהגדרת השירותים הללו, ובמיוחד ההתמודדות עם דרישות בינלאומיות וכללים מחמירים לגבי אבטחת מידע והגנת הפרטיות, דרשה פרקי זמן ממושכים של פיתוח והתאמה מדויקת לשוק המקומי. במסגרת זו, הפיקוח על הבנקים לווה מקרוב את תהליכי הפיתוח של המערכות והבטיח כי התשתיות יעמדו בדרישות המחמירות ביותר, תוך מניעת פערים טכנולוגיים שיכולים להקשות על כניסת ספקים חדשים לפעילות סדירה.
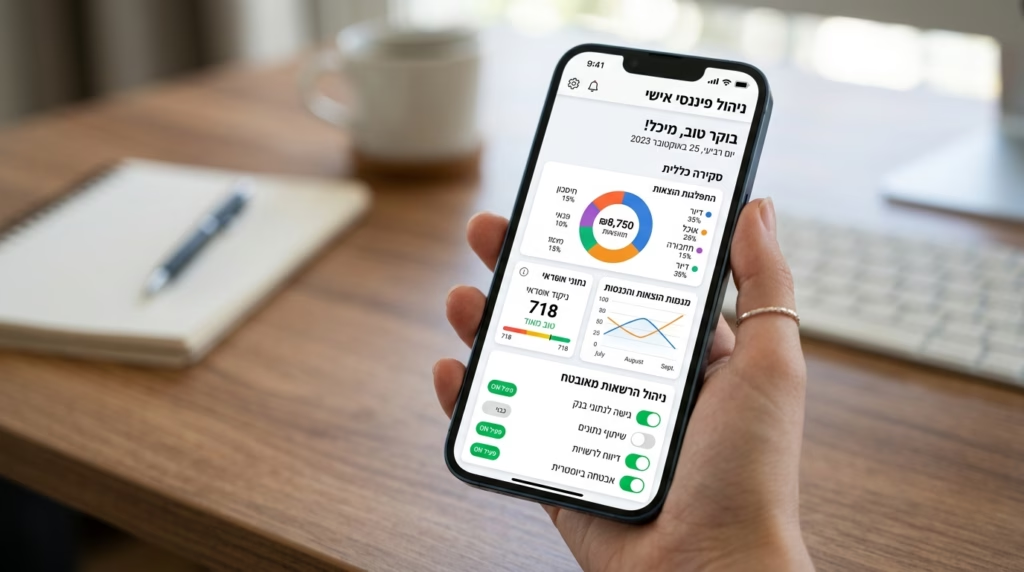
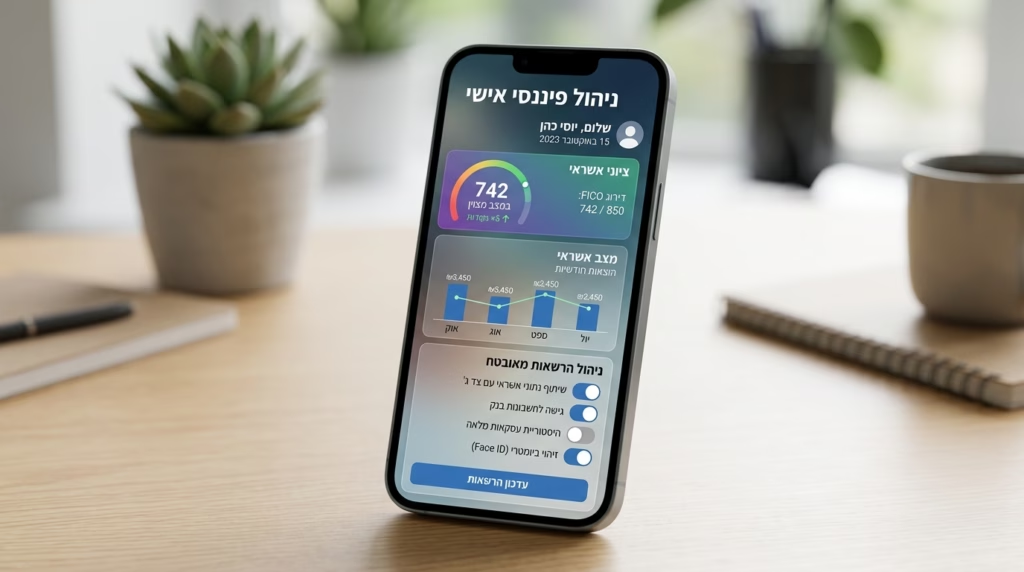
המהלך הרגולטורי משלב בתוכו שורת חובות חדשות החלות על מנהלי חשבונות תשלום ומקורות מידע, ובראשם הבנקים וחברות כרטיסי האשראי. החוקים החדשים מסדירים בצורה רוחבית את הפעילות של יוזמי תשלום בסיסיים ומתקדמים, וקובעים מסגרת ברורה למתן הרשאות גישה לחשבונות ולסליקת עסקאות בכרטיסי חיוב. בין היתר, המערכות הפיננסיות נדרשות להציג ללקוחות ממשקים שקופים ונגישים המציגים את כלל הרשאות הגישה הפעילות, תקרות חיוב, מטרות תשלום ופרטים מפורטים על כל ספק חיצוני המבקש גישה לנתונים. תהליך זה מחייב את המוסדות הפיננסיים לספק פלטפורמות ניהול מתקדמות המאפשרות למשתמשים לבטל או לשנות הרשאות בלחיצת כפתור אחת, ובכך להבטיח שקופה מוחלטת ושליטה מלאה של הלקוח בכל רגע נתון על הנעשה בחשבונו.
למרות לוחות הזמנים המקוריים שנקבעו בחקיקה עבור כניסת חובות הגישה השונות לתוקף, התברר כי ההיערכות הטכנולוגית המורכבת דרשה גמישות מסוימת מצד הרגולטור. על רקע זה, צעדים ננקטו ברמות הגבוהות ביותר במדינה, כולל פניות רשמיות לדחיית מועדי התחילה כדי לאפשר למערכת הבנקאית ולגופים המפוקחים להשלים את פיתוח המערכות והבדיקות הנדרשות ללא לחץ מופרז שעלול לפגוע ביציבות או באיכות השירות. למרות הדחיות במועדי האכיפה המלאה, הפיקוח על הבנקים מדגיש את החשיבות העליונה שהוא רואה בזמינות גבוהה של מערכות הבנקאות הפתוחה, ודורש מהגופים עמידה ביעדי זמינות מחמירים ברמת של 99% ומעלה. תקלות המושבות את שירותי הבנקאות הפתוחה מוגדרות כאירועים חמורים המחייבים טיפול מיידי, כאשר פורטלים ייעודיים למפתחים מעדכנים שוטפים על כל הפסקה מתוכננת או בלתי צפויה כדי למנוע פגיעה בפעילותם של ספקי צד ג' התלויים בתשתיות הללו.
היבט מרכזי נוסף שנוגע להטמעת הרפורמה קשור לניהול הסיכונים ולממשל התאגידי בתוך המוסדות הפיננסיים. הדירקטוריון וההנהלה הבכירה של הבנקים נושאים באחריות מלאה לוודא שכל הסיכונים הכרוכים בבנקאות פתוחה, לרבות סיכוני סייבר, אבטחת מידע, הונאות ומעילות, מטופלים במסגרת מדיניות כוללת וקפדנית. כמו כן, הרגולציה נדרשת לטפל במקרים מורכבים כמו חשבונות תשלום משותפים, שבהם נדרשים מנגנונים מדויקים המבטיחים את זכויותיהם של כל השותפים בחשבון. ההנחיות קובעות כיצד יש לנהל הודעות בעת מתן הרשאות גישה חדשות בחשבונות משותפים, ומאפשרות לכל שותף לבטל הרשאת גישה באופן עצמאי מבלי להזדקק להסכמת יתר הבעלים, מה שמבטיח גמישות צרכנית לצד שמירה על איזונים נכונים בין בעלי העניין השונים במערכת.
המשמעות העסקית בשטח מעידה על מעבר מדורג אך בלתי הפיך לשוק פיננסי פתוח ותחרותי יותר, שבו ערך המידע עובר לידי הלקוח והשחקנים החוץ בנקאיים. ההזדמנות העסקית המרכזית טמונה ביכולת לייצר מוצרים פיננסיים מותאמים אישית, להוזיל עלויות שירותים ולפתח פתרונות אשראי וניהול תשלומים מתקדמים. עם זאת, הדרך רצופה אתגרים תפעוליים וטכנולוגיים לא מבוטלים, הכוללים דרישות עמידה בזמינות מערכות גבוהה, ניהול סיכוני סייבר מחמירים והיערכות מורכבת של המערכת הבנקאית לסטנדרטים הבינלאומיים החדשים. האיזון האובייקטיבי בין חדשנות פיננסית מואצת לבין שמירה קפדנית על יציבות ואבטחת מידע יכתיב את קצב חדירת השירותים החדשים לשוק ויקבע האם היעדים השאפתניים של הרפורמה ימומשו במלואם לטובת הציבור הרחב והשחקנים הפעילים בשוק.