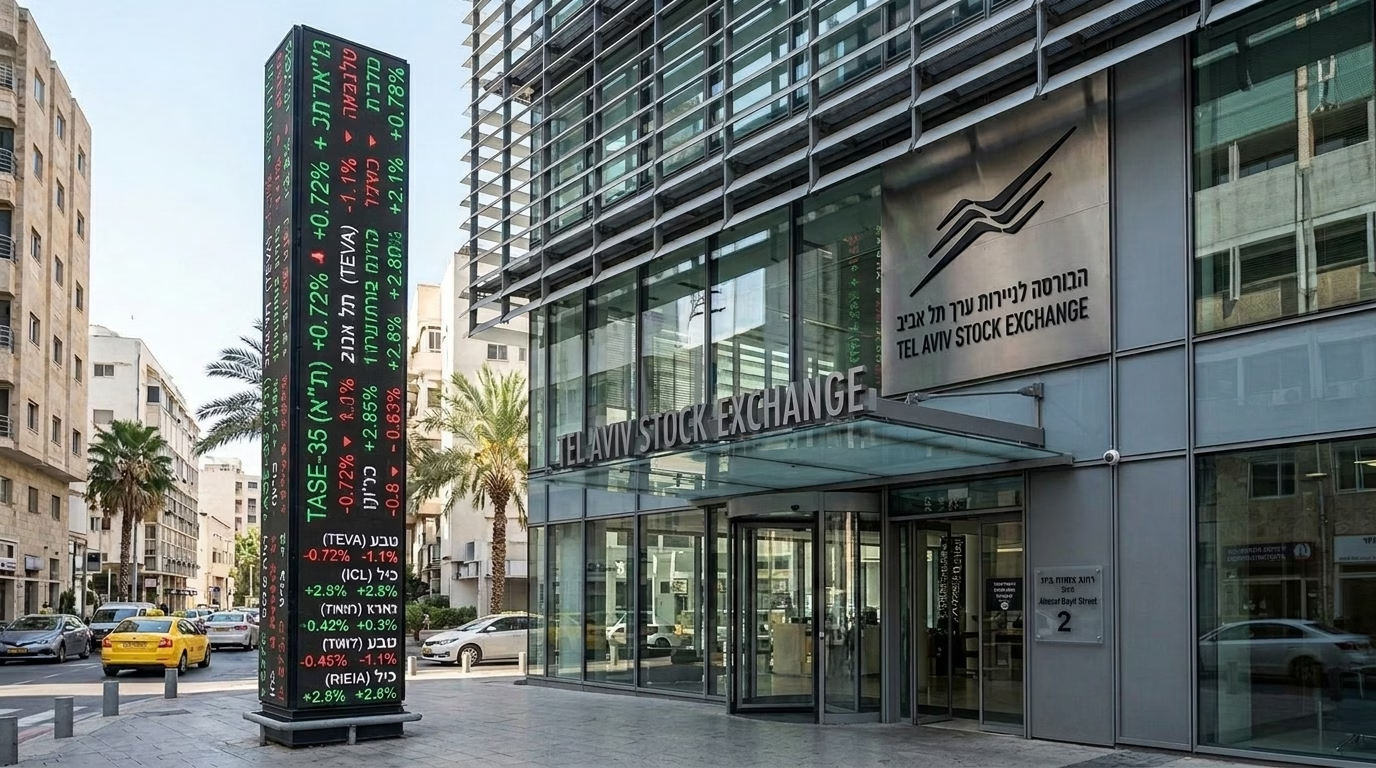
בורסת תל אביב צפויה לפתוח את יום המסחר באווירה מתוחה, כשהיא פותחת למעשה את השנה העברית החדשה לאחר שבשישי לא התקיים מסחר לרגל חג ראש השנה. יום המסחר האחרון, שהתקיים בחמישי, ננעל במגמה שלילית כאשר תא-35 ירד ב-1.22% לרמה של 4,221.44 נקודות, ותא בנקים השיל 0.56% לרמה של 9,233.02 נקודות. למרות הירידות האחרונות, השנה החולפת האירה פנים לשוק המקומי, כאשר תא ביטוח זינק בכ-97% והוביל את העליות בבורסה. פתיחת המסחר הבוקר תושפע ממספר גורמים מעורבים, כאשר ה-FV מצביע כעת על ירידה של 0.15%. בנוסף, פערי הארביטראז' של מניות ישראל עומדים כרגע על מינוס 0.16%, כאשר המניות הדואליות חוזרות בפערים מאזנים. חברות טכנולוגיה וסייבר מרכזיות חוזרות בפער שלילי של כ-3%, חברות אנרגיה וכימיקלים בפערים שליליים של בין 2% ל-4%, בעוד שחלק מחברות התרופות והציוד חוזרות בפערים חיוביים של 1% עד 3%. בזירת החברות המקומיות, צפויה לרכז עניין עסקת רכישה משמעותית בענף הגמל והפנסיה של אחד מבתי ההשקעות הגדולים על ידי חברת ביטוח. השקל נמצא כעת בכוננות ספיגה מול המגמות העולמיות, כאשר שער הדולר שקל עומד על 3.0436, המהווה התחזקות של 0.44% למטבע האמריקאי.
הרקע הגיאופוליטי ממשיך להכביד על השווקים ומייצר חוסר ודאות משמעותי, במיוחד לאור אירועים ביטחוניים שהתרחשו מאז שעות הלילה המאוחרות. הלילה דווח כי הופעל מטח טילים לעבר דרום סעודיה, אשר פגע במתקן נפט בעיר ג'זאן. אירוע זה מצטרף לסגירת צינור נפט סעודי מרכזי המהווה עורק אספקה קריטי, בעקבות תקיפות כלי טיס בלתי מאוישים שהגיעו מכיוון עיראק. במקביל, המתיחות סביב נתיבי השיט גוברת, לאחר השתלטות של כוחות עוינים על אזורים אסטרטגיים בחוף המערבי של תימן סמוך למצר באב אל-מנדב, ודחיית פגישה שתוכננה להתקיים בנוגע למצר הורמוז. בזירה נוספת, התפרסמו הלילה דיווחים לפיהם איראן פנתה לרוסיה בבקשה לרכוש כלי טיס מתאבדים מתקדמים, המצוידים במנועי סילון וביכולות עקיפת מערכות הגנה אווירית, במטרה להשתמש בהם בעימותים אזוריים. שרשרת האירועים הביטחונית דוחפת את מחירי האנרגיה מעלה, כאשר נפט ברנט נסחר הבוקר סביב שער של 107.24 דולר לחבית. הזינוק במחירי הנפט מעורר דאגה גלובלית מפני התלקחות מחודשת של האינפלציה, מה שעלול להקשות על הבנקים המרכזיים להקל במדיניות המוניטרית שלהם בתקופה הקרובה, ומשפיע באופן ישיר על תמחור הסיכונים בשווקים.
הסנטימנט השלילי מקבל רוח גבית גם מהנעשה בשווקי אסיה הבוקר, שם ניכרת חולשה מובהקת בסקטור הטכנולוגיה. המסחר מתנהל במגמה מעורבת אך נוטה לירידות, כאשר מדד קוספי בדרום קוריאה בולט בירידה חדה של 2.66%, ומדד ניקיי היפני מאבד 0.90%. מנגד, מדד האנג סנג רושם עלייה קלה של 0.25% ומדד שנגחאי מוסיף 0.16%. הלחץ על חברות השבבים והטכנולוגיה נובע בין היתר מקריאות פומביות של בכירים בתעשיית הבינה המלאכותית להאט את קצב הפיתוח של המודלים המתקדמים ביותר, מה שמעורר חשש בקרב משקיעים מפני האטה אפשרית בהשקעות ובהוצאות התאגידיות בענף. המגמה השלילית צפויה להקרין גם על פתיחת המסחר בארצות הברית, כאשר החוזים העתידיים מצביעים על ירידות. חוזה נאסד"ק 100 העתידי מאבד 1.25%, חוזה S&P 500 העתידי יורד ב-0.50%, וחוזה דאו ג'ונס העתידי משיל 0.11%. זאת, למרות שבסוף השבוע האחרון ננעל המסחר באווירה חיובית יותר עם עליות בשוק המניות, כאשר מדד דאו ג'ונס עלה ב-0.98%, מדד נאסד"ק 100 טיפס ב-0.91%, ומדד S&P 500 הוסיף 0.86% לערכו. בשוק המטבעות הדיגיטליים, הביטקוין נסחר כעת סביב שער של 77.6 אלף דולר, כשהוא ממשיך להוות ברומטר לתיאבון הסיכון של המשקיעים.
מבחינת יומן אירועי המקרו, היום מסתמן כיום שקט יחסית ללא נתונים כלכליים בעלי חשיבות קריטית גבוהה ברמה הגלובלית, אולם השווקים כבר נושאים עיניים להמשך השבוע שעתיד להיות עמוס במיוחד. מחר יתפרסמו בישראל נתוני האינפלציה לחודש אוגוסט, נתון בעל משקל רב לקראת החלטת הריבית הבאה של בנק ישראל. מעבר לים, ביום רביעי יפורסמו נתוני המכירות הקמעונאיות בארצות הברית, ומיד לאחריהם תתקבל החלטת הריבית הדרמטית של הפדרל ריזרב, כאשר השוק מתמחר כעת הסתברות גבוהה מאוד להעלאת ריבית נוספת בצל נתוני האינפלציה האחרונים ומחירי הנפט הגואים. בהמשך השבוע יתקבלו גם החלטות ריבית בבריטניה וביפן, אשר צפויות להוסיף לתנודתיות בשווקי המט"ח והאג"ח. שילוב הגורמים של פערי ארביטראז' שליליים, סביבת מקרו עולמית מאתגרת, עלייה במחירי האנרגיה ומתיחות ביטחונית אזורית, מספק לוח רגיש במיוחד לפתיחת המסחר המקומית. המשקיעים צפויים להגיב בזהירות להתפתחויות אלו, תוך ניסיון לתמחר את הסיכונים המתגברים בשוקי המניות והאג"ח לקראת פרסום הנתונים הכלכליים החשובים בהמשך השבוע.