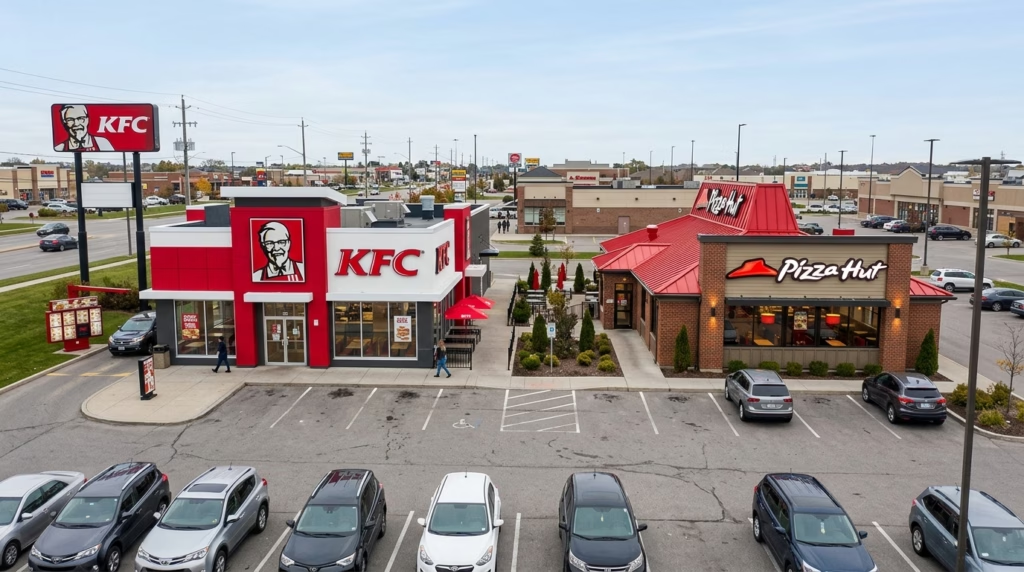
חברת Yum! Brands (המנסחרת תחת הסימול YUM) מייצגת את אחד המודלים העסקיים הטהורים והמלוטשים ביותר בעולם הזכיינות והמזון המהיר. כבעלת המותגים הבינלאומיים המוכרים KFC, טאקו בל ופיצה האט, החברה מפקחת על רשת ענפה של מעל 63,000 מסעדות הפזורות ב-155 מדינות ברחבי העולם. אולם, הנתון המרשים ביותר במבנה התפעולי של החברה הוא ש-98% מכלל המסעדות אינן נמצאות בבעלותה הישירה. במקום להשקיע הון עתק ברכישת נדל"ן, הקמת מטבחים וגיוס עובדים, החברה מעבירה את כלל הנטל התפעולי והפיננסי לידיהם של כ-1,500 זכיינים עצמאיים, המממנים את הסניפים ומזרימים לחברה תמלוגים שוטפים מכל מכירה.
המודל האמור מאפשר לחברה להציג קצב התרחבות חסר תקדים, עם פתיחה של כ-4,567 מסעדות חדשות במערכת בשנת 2025 לבדה. מדובר בשנה חמישית ברציפות שבה נפתחת מסעדה חדשה ברשת בקירוב כל שעתיים, כאשר כל שרשרת ההקמה ממומנת במלואה מקופתם של הזכיינים. בעוד שסך המכירות הכולל של כלל המסעדות במערכת הגיע לכ-65 מיליארד דולר בשנת 2024, ההכנסה הרשמית של יאם ברנדס עצמה עמדה בשנת 2025 על 8.2 מיליארד דולר בלבד. ההפרש העצום נשאר בידי הזכיינים לכיסוי עלויות התפעול, בעוד יאם גורפת את נתח התמלוגים בעל שיעורי הרווחיות הגבוהים ללא סיכונים תפעוליים ישירים.
המבנה הפיננסי הייחודי הזה משתקף ישירות גם בדוחות הכספיים ובמאזן של החברה, המציג פרדוקס לכאורה: הון עצמי שלילי של כ-7.5 מיליארד דולר, מול עסק מחולל מזומנים שהניח נטו של כ-1.56 מיליארד דולר בשנה. הנתון השלילי במאזן אינו מעיד על קשיים נזילותיים, אלא נובע מאסטרטגיה מתוכננת של חלוקת דיבידנדים נרחבת, רכישות עצמיות של מניות לאורך השנים, ונטילת חוב מובנה של כ-11.5 מיליארד דולר. מודל זה מאפשר לחברה למקסם את התשואה להון ולנצל את תזרימי התמלוגים היציבים לצורך החזר חובות וחלוקת רווחים לבעלי המניות.
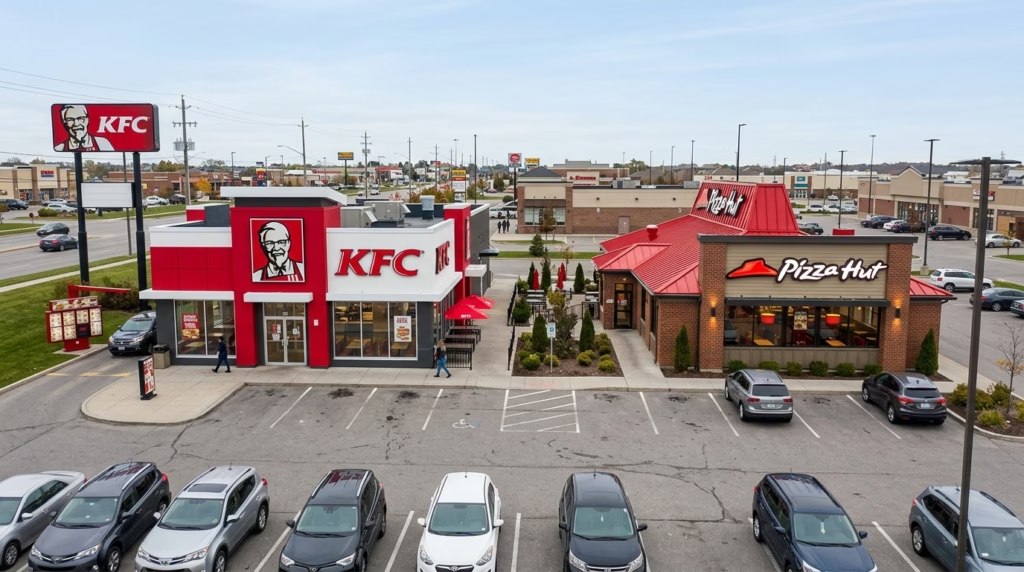
סיפור הצמיחה של יאם ברנדס מציג שיעור חשוב בניתוח חברות ופלטפורמות עסקיות: כאשר חברה מציגה יכולת התרחבות מהירה תוך השקעת הון עצמי אפסית, המפתח להבנת המודל טמון בזיהוי הצד שמממן את הצמיחה בפועל. הזכיינים מסכימים לשאת בסיכונים הנדל"ניים והתפעוליים בתמורה לשימוש במותגים חזקים, בשרשראות אספקה גלובליות ובמערכות שיווק מתקדמות. המודל של יאם מוכיח כי בעולם הקמעונאות המודרני, השליטה במותג וברשת הזיכיונות עשויה להיות רווחית ויציבה בהרבה מהחזקת הנדל"ן והמטבחים עצמם.