התעשייה הטכנולוגית המקומית רושמת ציון דרך מרשים עם ההכרזה של חברת פי.סי.בי טכנולוגיות ממגדל העמק על מהלך אסטרטגי דרמטי מעבר לים. החברה הישראלית, אשר מתמחה בייצור מעגלים מודפסים והרכבות אלקטרוניות, חתמה ביום השמיני של חודש אוקטובר שנת 2026 על הסכם מקיף לרכישת מלוא מניותיה של חברת גורילה סירקיוטס האמריקאית. שווי הפעילות שנקבע בעסקה זו עומד על מאה ועשרים מיליון דולרים, סכום אשר מבטא את האמון העמוק של החברה הישראלית בפוטנציאל הצמיחה של החברה הנרכשת, בכפוף להתאמות תמורה שונות שסוכמו מראש בין הצדדים.
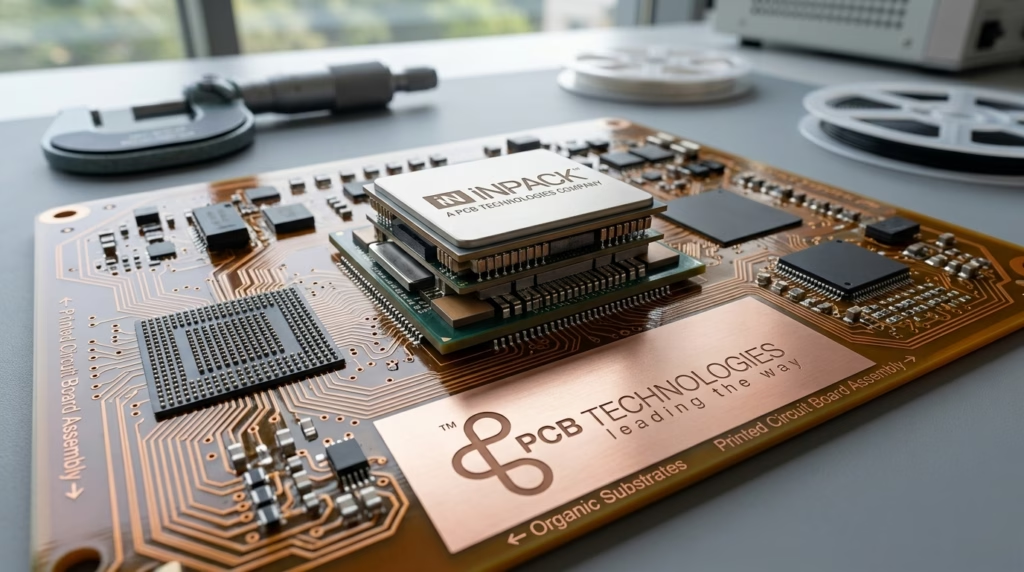
החברה האמריקאית הנרכשת אינה שחקנית חדשה בזירה. מדובר בחברה פרטית ותיקה בעלת מוניטין רב, הפועלת מזה למעלה מעשרים שנים בסן חוזה, ממש בלב ליבו הפועם של עמק הסיליקון שבמדינת קליפורניה. פעילותה של החברה מתמקדת בשני עולמות תוכן מרכזיים, הכוללים ייצור של מעגלים מודפסים לצד הרכבת כרטיסים אלקטרוניים וזיווד אלקטרוני מורכב. נתון מרשים המעיד על היקף פעילותה הוא מצבת כוח האדם שלה, הכוללת למעלה משלוש מאות ועשרים עובדים מסורים. עובדים אלו אמונים על ניהול שוטף של תהליכי הפיתוח, הייצור, ההנדסה והלוגיסטיקה, אשר מתפרסים על פני מספר אתרים שונים באזור סן חוזה. לחברה הנרכשת ישנו בסיס לקוחות איתן הכולל למעלה משבע מאות לקוחות פעילים, כאשר עיקר המכירות מופנות אל השוק הטכנולוגי והשוק הביטחוני. היתרון היחסי של החברה טמון ביכולתה לספק סדרות ייצור קטנות המיועדות לשלבי פיתוח, תוך עמידה במועדי אספקה קצרים ומהירים במיוחד.
מבחינתה של החברה הישראלית, השלמת הרכישה מהווה אבן דרך קריטית ביישום האסטרטגיה העסקית ארוכת הטווח שלה. הרכישה צפויה לאפשר גיוון והרחבה משמעותית של היקף הלקוחות, שכן החברה הנרכשת תופסת עמדה אסטרטגית חיונית בתוך המערכת הכלכלית של שירותי ייצור האלקטרוניקה בכל רחבי ארצות הברית. מערכת זו משרתת מגוון רחב של תעשיות מתקדמות, החל מהתעשייה הביטחונית, דרך תעשיית המוליכים למחצה, המכשור הרפואי, האנרגיה, ועד לתחומי הרובוטיקה והמיכון התעשייתי. הרכישה תאפשר להעמיק את החדירה לשוק המוליכים למחצה, אשר היווה כ- 35% מסך המכירות של החברה הנרכשת במחצית הראשונה של שנת 2026, עם כמאה שלושים וחמישה לקוחות פעילים במגזר זה. המודל התפעולי הגמיש של החברה האמריקאית מותאם לייצור של מגוון מוצרים בנפח נמוך, ומספק את הקרבה הגיאוגרפית הדרושה לסבבי פיתוח מהירים המאפיינים את חברות הטכנולוגיה בקליפורניה.
במקביל, הרכישה פותחת דלת משמעותית להרחבת הפעילות בשוק האמריקאי, בדגש מיוחד על תחומי התעופה והביטחון. מגזר זה נמצא בצמיחה אדירה בארצות הברית, והחברה הנרכשת כבר הפגינה בו צמיחה מרשימה בשלוש השנים האחרונות, כאשר הוא היווה כ- 40% מהמכירות שלה במחצית הראשונה של 2026, תוך שירות של כמאתיים לקוחות פעילים. מעבר לכך, עצם קיומו של אתר ייצור על אדמת ארצות הברית יעניק לחברה הישראלית יתרון תחרותי במכרזים והזדמנויות עסקיות שבהם נוכחות יצרנית מקומית מהווה דרישת סף או יתרון מובהק. החברה הישראלית אף מתכננת לשדרג את מגוון הפתרונות הטכנולוגיים המוצעים ללקוחות האמריקאים, כולל הכנסת יכולות ייצור מתקדמות בתחום המעגלים והמצעים, ובעתיד אף להרחיב את הפעילות אל תחום מזעור המערכות האלקטרוניות.
הסכם הרכישה כולל מספר מנגנונים פיננסיים ומשפטיים שנועדו להבטיח את השלמת העסקה בצורה חלקה. בין היתר, נקבע כי עד שישים ימים ממועד החתימה, החברה הישראלית תפקיד סכום של שישה מיליון דולרים בחשבון נאמנות כמקדמה. סכום זה עשוי לשמש כפיצוי מוסכם למוכרים במידה והעסקה לא תושלם מסיבות מסוימות התלויות בחברה, או כמחצית מהסכום בגין אי השגת אישורים רגולטוריים רלוונטיים לאחר דחיית מועדים. בנוסף לכך, מתוך סך התמורה הכללית, סכום של 7.3 מיליון דולרים יופקד בנאמנות לתקופה שתנוע בין תשעה לשמונה עשר חודשים, במטרה לשמש ככרית ביטחון ושיפוי במקרים של הפרת מצגים מסוימים או התאמות תמורה. העסקה כפופה למספר תנאים מתלים מקובלים, ובראשם קבלת אישור מטעם הוועדה לבחינת השקעות זרות בארצות הברית. השלמת העסקה מתוכננת לקרות לא יאוחר מחמישה חודשים מיום החתימה, עם אפשרות הארכה לעד שמונה חודשים במידה ויידרש זמן נוסף. על ההסכם יחולו דיני מדינת דלאוור, ואת המימון לעסקה יעמידו שני בנקים מסחריים מישראל, מבלי שהחברה תזדקק להשקעות מיידיות נוספות כדי לתמוך בהמשך הצמיחה של החברה הנרכשת. מהלך זה אינו צפוי לגרור אחריו חבויות מס חריגות.
מבט מעמיק אל עבר הנתונים הפיננסיים של החברה הנרכשת חושף מגמת צמיחה עקבית ובריאה. בשנת 2024 עמדו הכנסות החברה על 69.3 מיליון דולרים, עם רווח גולמי של 10.3 מיליון דולרים. אולם בשנת 2025 נרשמה קפיצת מדרגה משמעותית, כאשר ההכנסות זינקו ל- 91.9 מיליון דולרים, הרווח הגולמי הוכפל ל- 20.3 מיליון דולרים, והרווח התפעולי נסק ליותר מעשרה מיליון דולרים. במחצית הראשונה של שנת 2026 נשמרה המגמה החיובית, עם הכנסות של 54.8 מיליון דולרים ורווח תפעולי של 7.4 מיליון דולרים. נתוני הרווחיות התפעולית התזרימית מצביעים גם הם על חוזקה הפיננסי, כאשר הנתון עמד על כ- 12 מיליון דולרים בשנת 2025 ועל כ- 8.1 מיליון דולרים במחצית הראשונה של 2026. מבחינת צבר ההזמנות, החברה האמריקאית נהנית מביקוש יציב. בשנת 2024 התקבלו הזמנות בהיקף של כ- 75 מיליון דולרים, בשנת 2025 המספר טיפס למאה מיליון דולרים, ובשמונת החודשים הראשונים של שנת 2026 כבר נרשמו הזמנות בסך 88 מיליון דולרים, כאשר צבר ההזמנות הפתוח בסוף חודש אוגוסט של אותה השנה עמד על 38 מיליון דולרים. סך הנכסים של החברה צמח בהתמדה מ- 32.7 מיליון דולרים בסוף 2024 לכ- 44.7 מיליון דולרים באמצע שנת 2026.
רכישה אסטרטגית זו מקבלת משנה תוקף כאשר מסתכלים על המומנטום העסקי הכללי של החברה הישראלית בעת האחרונה. בחודש אוגוסט 2026, פורסם כי החברה ממגדל העמק רשמה הישג אסטרטגי משמעותי נוסף, כאשר זכתה במכרז ענק בהיקף מצטבר של כ- 65 מיליון דולרים אל מול לקוח גלובלי קיים בתחום המכשור הרפואי. העסקה הרפואית החדשה הזו אמורה להתפרס על פני כשנתיים, והיא מבססת אף יותר את צבר ההזמנות האיתן של הקבוצה כולה, אשר עמד במועד פרסום דוחות הרבעון השני של שנת 2026 על כ- 177 מיליון דולרים. שילוב המהלכים הללו, הכוללים את העמקת הפעילות בשוק הרפואי הבינלאומי באמצעות זכיות אורגניות מרשימות, במקביל לרכישה אגרסיבית וחכמה של יצרנית מובילה בעמק הסיליקון השולטת בשווקי הביטחון והמוליכים למחצה, ממצב את החברה הישראלית בחזית הבמה של יצרניות האלקטרוניקה העולמיות. מדובר במהלך עסקי מחושב שמשדר לשוק הבינלאומי מסר של חוסן תאגידי יוצא דופן, ומבטיח אופק הכנסות רחב ומגוון לשנים קדימה, תוך בניית גשר טכנולוגי יציב בין יכולות הייצור בישראל לדרישות הגבוהות ביותר של התעשייה האמריקאית.