כאשר מביטים על מפת האנרגיה הגלובלית, קל להבחין ששוק הנפט מתנהל כיום על חבל דק במיוחד. מצד אחד, הביקוש בעולם ממשיך להפגין רגישות גבוהה לתנודות מאקרו-כלכליות, ומצד שני, אי-הוודאות הגיאופוליטית ממשיכה לרחף מעל נתיבי השיט ואזורי ההפקה. בתוך המציאות המתוחה הזו, מדינות ברית אופ"ק+ החליטו לעצור רגע, לקחת נשימה עמוקה ולהותיר את יעדי התפוקה שלהן לחודש דצמבר ללא שינוי. ההחלטה העקרונית הזו, שהתגבשה לקראת שיחות מקוונות בין שבע חברות מפתח בארגון ובהן ערב הסעודית ורוסיה, מעידה יותר מכל על הרצון להימנע מצעדים פזיזים שיטלטלו את השווקים לפני תחילת השנה האזרחית הבאה.
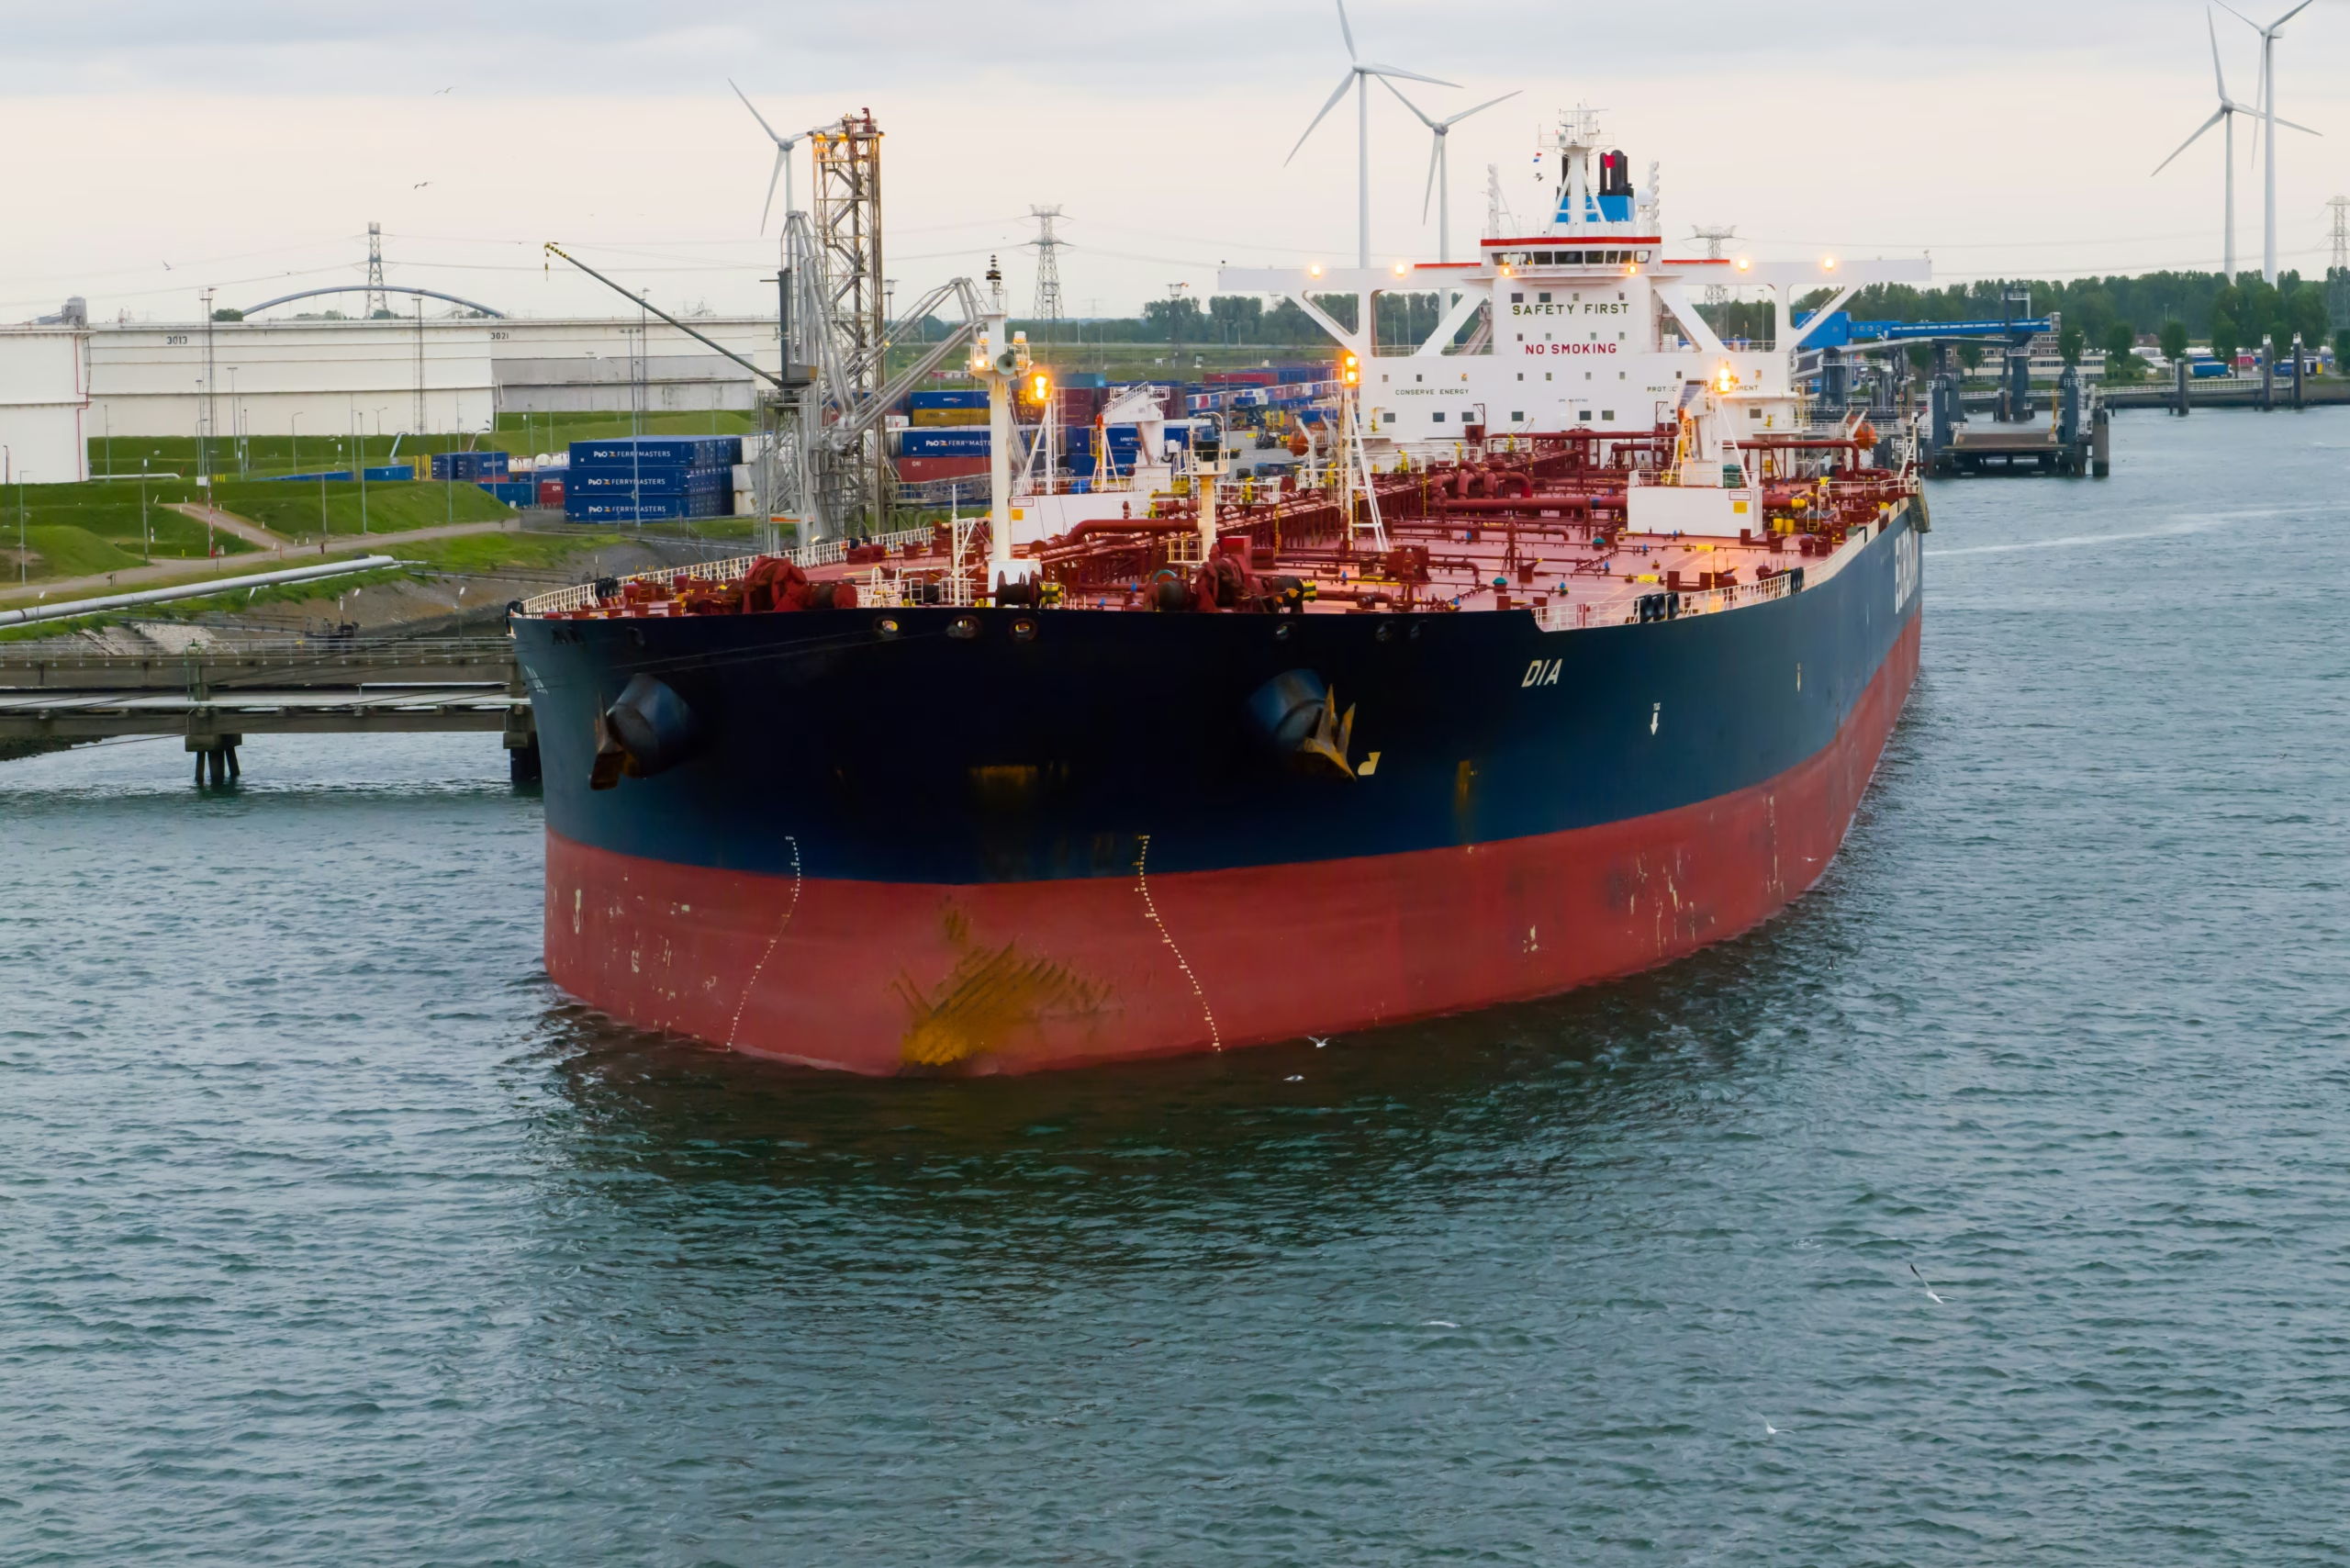
במקום לפתוח מחדש את מכסות הייצור או לשנות כיוון ברגע האחרון, שרי הנפט והבכירים מעדיפים להקפיא מצב. המהלך הזה אינו מנותק מהמציאות המורכבת בשטח: באזור המפרץ נעשים מאמצים בלתי פוסקים להגביר את הייצוא, לאחר חודשים ארוכים שבהם שרשרת האספקה ספגה פגיעות ושיבושים עקב העימותים האזוריים והמלחמה שבה מעורבת איראן. למרות הניסיונות של מפיקות המפרץ לשקם את משלוחי הנפט הגולמי, מרבית המדינות החברות בקרטל עדיין מפיקות בפועל ברמות שנמצאות מתחת ליעדים שהוקצו להן. הפער הזה שבין היעד הרשמי על הנייר לבין חביות הנפט שנשאבות בפועל מהבארות יוצר כרית ביטחון טבעית מפני הצפת השוק, אך גם משקף את הקשיים הלוגיסטיים והתפעוליים שמלווים את התעשייה.
המדיניות הנוכחית של אופ"ק+ נשענת על שכבות שונות של החלטות שנפרסו על פני השנים האחרונות. מצד אחד, הברית השלימה לאחרונה את הביטול ההדרגתי של קיצוץ תפוקה בהיקף של כ-1.65 מיליון חביות ביום, הסכם ששורשיו נקבעו עוד ב-2023. מנגד, קיים רובד נוסף של צמצום ייצור בהיקף משמעותי של כ-2 מיליון חביות ביום, שנשמר בתוקף עבור מרבית המדינות החברות ונמתח עד לסוף 2026. השילוב הזה שומר על איזון הדוק מאוד בין היצע לביקוש, כפי שמשתקף גם בעליות המחירים שנרשמו בחוזים העתידיים, עם קפיצה יומית של יותר מ-2% במחירי חבית ברנט ועלייה של קרוב ל-1% בנפט האמריקאי.
מעבר לשיקולים המיידיים של חודש דצמבר, תשומת הלב של מקבלי ההחלטות בברית כבר נודדת קדימה לעבר האופק של 2027. לקראת סוף השנה הנוכחית, אופ"ק+ מקדמת בדיקה מקיפה וקפדנית של כושר הייצור האמיתי של כל אחת מהחברות בה. המטרה המרכזית בבדיקה זו היא לבסס קווי ייחוס עדכניים והוגנים, שעל פיהם ייקבעו מכסות התפוקה העתידיות וייבחנו התנאים לשחרור הדרגתי של יתרת הקיצוצים. הדיונים האלה ידועים היסטורית כמורכבים וטעונים מאוד, שכן כל מדינה שואפת למקסם את חלקה בהכנסות, במיוחד בתקופה שבה תקציבים לאומיים תלויים במישרין בדולרים שמגיעים ממכירת אנרגיה.
העובדה שהברית בחרה להמתין עם מהלכים חדשים מתיישבת היטב עם ההערכות שרווחו בענף עוד מחודשי הקיץ, שלפיהן הרבעון הרביעי כולו יתאפיין בסטטוס קוו מבחינת אספקה. במידה רבה, השקט הזה בהנהלת הקרטל משרת את שני הצדדים: הוא מאפשר למפיקות להעריך מחדש את השפעות המשבר האזורי על מתקני האנרגיה ועל נתיבי השיט, ובמקביל מעניק לשווקים הפיננסיים מידה של ודאות תפעולית. כל עוד אי-הוודאות הבסיסית סביב המזרח התיכון ממשיכה להכתיב פרמיית סיכון מובנית במחירים, השארת המצב הקיים היא הדרך הבטוחה ביותר מבחינת הברית להימנע מטעויות יקרות, ולשמור על שליטה מלאה בברז הדלק של הכלכלה העולמית.