העיסוק היומיומי בסחורות תעשייתיות משקף לא פעם את הפער שבין הפסיכולוגיה של המשקיעים לבין הכוחות הממשיים שמניעים את רצפת הייצור בעולם. בתקופה האחרונה סנטימנט המשקיעים כלפי מתכת האלומיניום נצבע בגוונים דוביים ופסימיים במיוחד, כמעט עד כדי התעלמות מהנתונים היבשים בשטח. בשוקי ההון התקבעה תחושה כי האטה בפעילות הכלכלית העולמית, בצירוף שערי ריבית גבוהים ומדיניות מוניטרית מרסנת, יגררו את הביקוש למתכת הקלה כלפי מטה. ואולם, שורה של אנליסטים בכירים סבורה כי מדובר בהערכת חסר מובהקת ובתגובת יתר של השוק. להערכתם, כוחות ההיצע והביקוש הבסיסיים תומכים דווקא בתחזית אופטימית בהרבה, כאשר מחירי האלומיניום בבורסות המתכות עשויים לזנק לעבר רמה של כ-3,625 דולר לטון לקראת שנת 2027.
הפער הזה שבין מצב הרוח במסכי המסחר לבין המציאות התעשייתית עלה בבירור משיחות ישירות שקיימו אנליסטים עם שחקנים מרכזיים בתעשייה, סוחרים ומנהלי רכש. נקודת המפנה שהציפה את הדיון מחדש הייתה פרסום הדוחות הכספיים לרבעון השלישי של ענקית האלומיניום הנורווגית נורסק הידרו. החברה, שנחשבת לאחד הברומטרים המרכזיים של התעשייה העולמית, דיווחה על רווח תפעולי תזרימי מתואם של 9.1 מיליארד קרונה נורווגית. מדובר בזינוק שנתי מרשים של 52% בהשוואה לתקופה המקבילה אשתקד ובעלייה רציפה של 2% ביחס לרבעון השני, אך התוצאה הייתה נמוכה בכ-6% מציפיות האנליסטים. השוק, שמיהר להגיב באכזבה נקודתית, התמקד בפספוס התחזית ולא בשיפור המבני הניכר בתוצאות השנתיות.
העלייה במחירי האלומיניום בעולם תמכה אמנם בשורת ההכנסות והרווח של היצרנית הנורווגית, אך התייקרות עלויות התשומות לצד תנודות חדות בשערי המטבעות המשיכו להעיק על הרווחיות הכוללת. בתוך פעילות החברה נרשמו ביצועים מעורבים: חטיבות הבוקסיט והאלומינה הצליחו להכות את התחזיות המונמכות, וחטיבת האקסטרוזיה, המייצרת פרופילים מעובדים לתעשייה, הציגה ביצועים טובים בהרבה מהצפוי. מנגד, חטיבות המתכת הראשונית, המסחר והאנרגיה הציגו תוצאות חלשות יותר. בעקבות הנתונים המעודכנים, הורידו האנליסטים את תחזית הרווח השנתית של נורסק הידרו לשנת 2026 ב-4% לרמה של 34.9 מיליארד קרונה, ועדכנו את מחיר היעד למניה מ-98 ל-92 קרונה, תוך שמירה על המלצת קנייה מובהקת. במקביל, הנהלת החברה התאימה את תוכניותיה והפחיתה את תחזית הוצאות ההון שלה מ-13.5 מיליארד ל-12.5 מיליארד קרונה.
התמונה התפעולית של התעשייה מציגה מורכבות שמסבירה חלק מחששות השוק. שיבושים זמניים באספקת הגז הטבעי פגעו לאחרונה בפעילותו של בית הזיקוק הגדול לאלומינה, אלונורטה, המופעל על ידי החברה. למרות שהייצור במתקן חזר למסלולו הודות להסדרים חלופיים של גז טבעי נוזלי, עלויות האנרגיה הגבוהות עדיין נותרו משקולת כבדה שצפויה להמשיך ולהשפיע גם במהלך הרבעון הרביעי. מנגד, החברה נקטה צעד מעשי שמבטא ביטחון רב בעתיד הביקושים ביבשת: היא החלה בתהליך של הפעלה מחודשת של מפעל ההיתוך סלובאלקו בסלובקיה, מתוך כוונה להגיע לקצב ייצור שנתי של כ-75,000 טון עד חודש פברואר 2027.
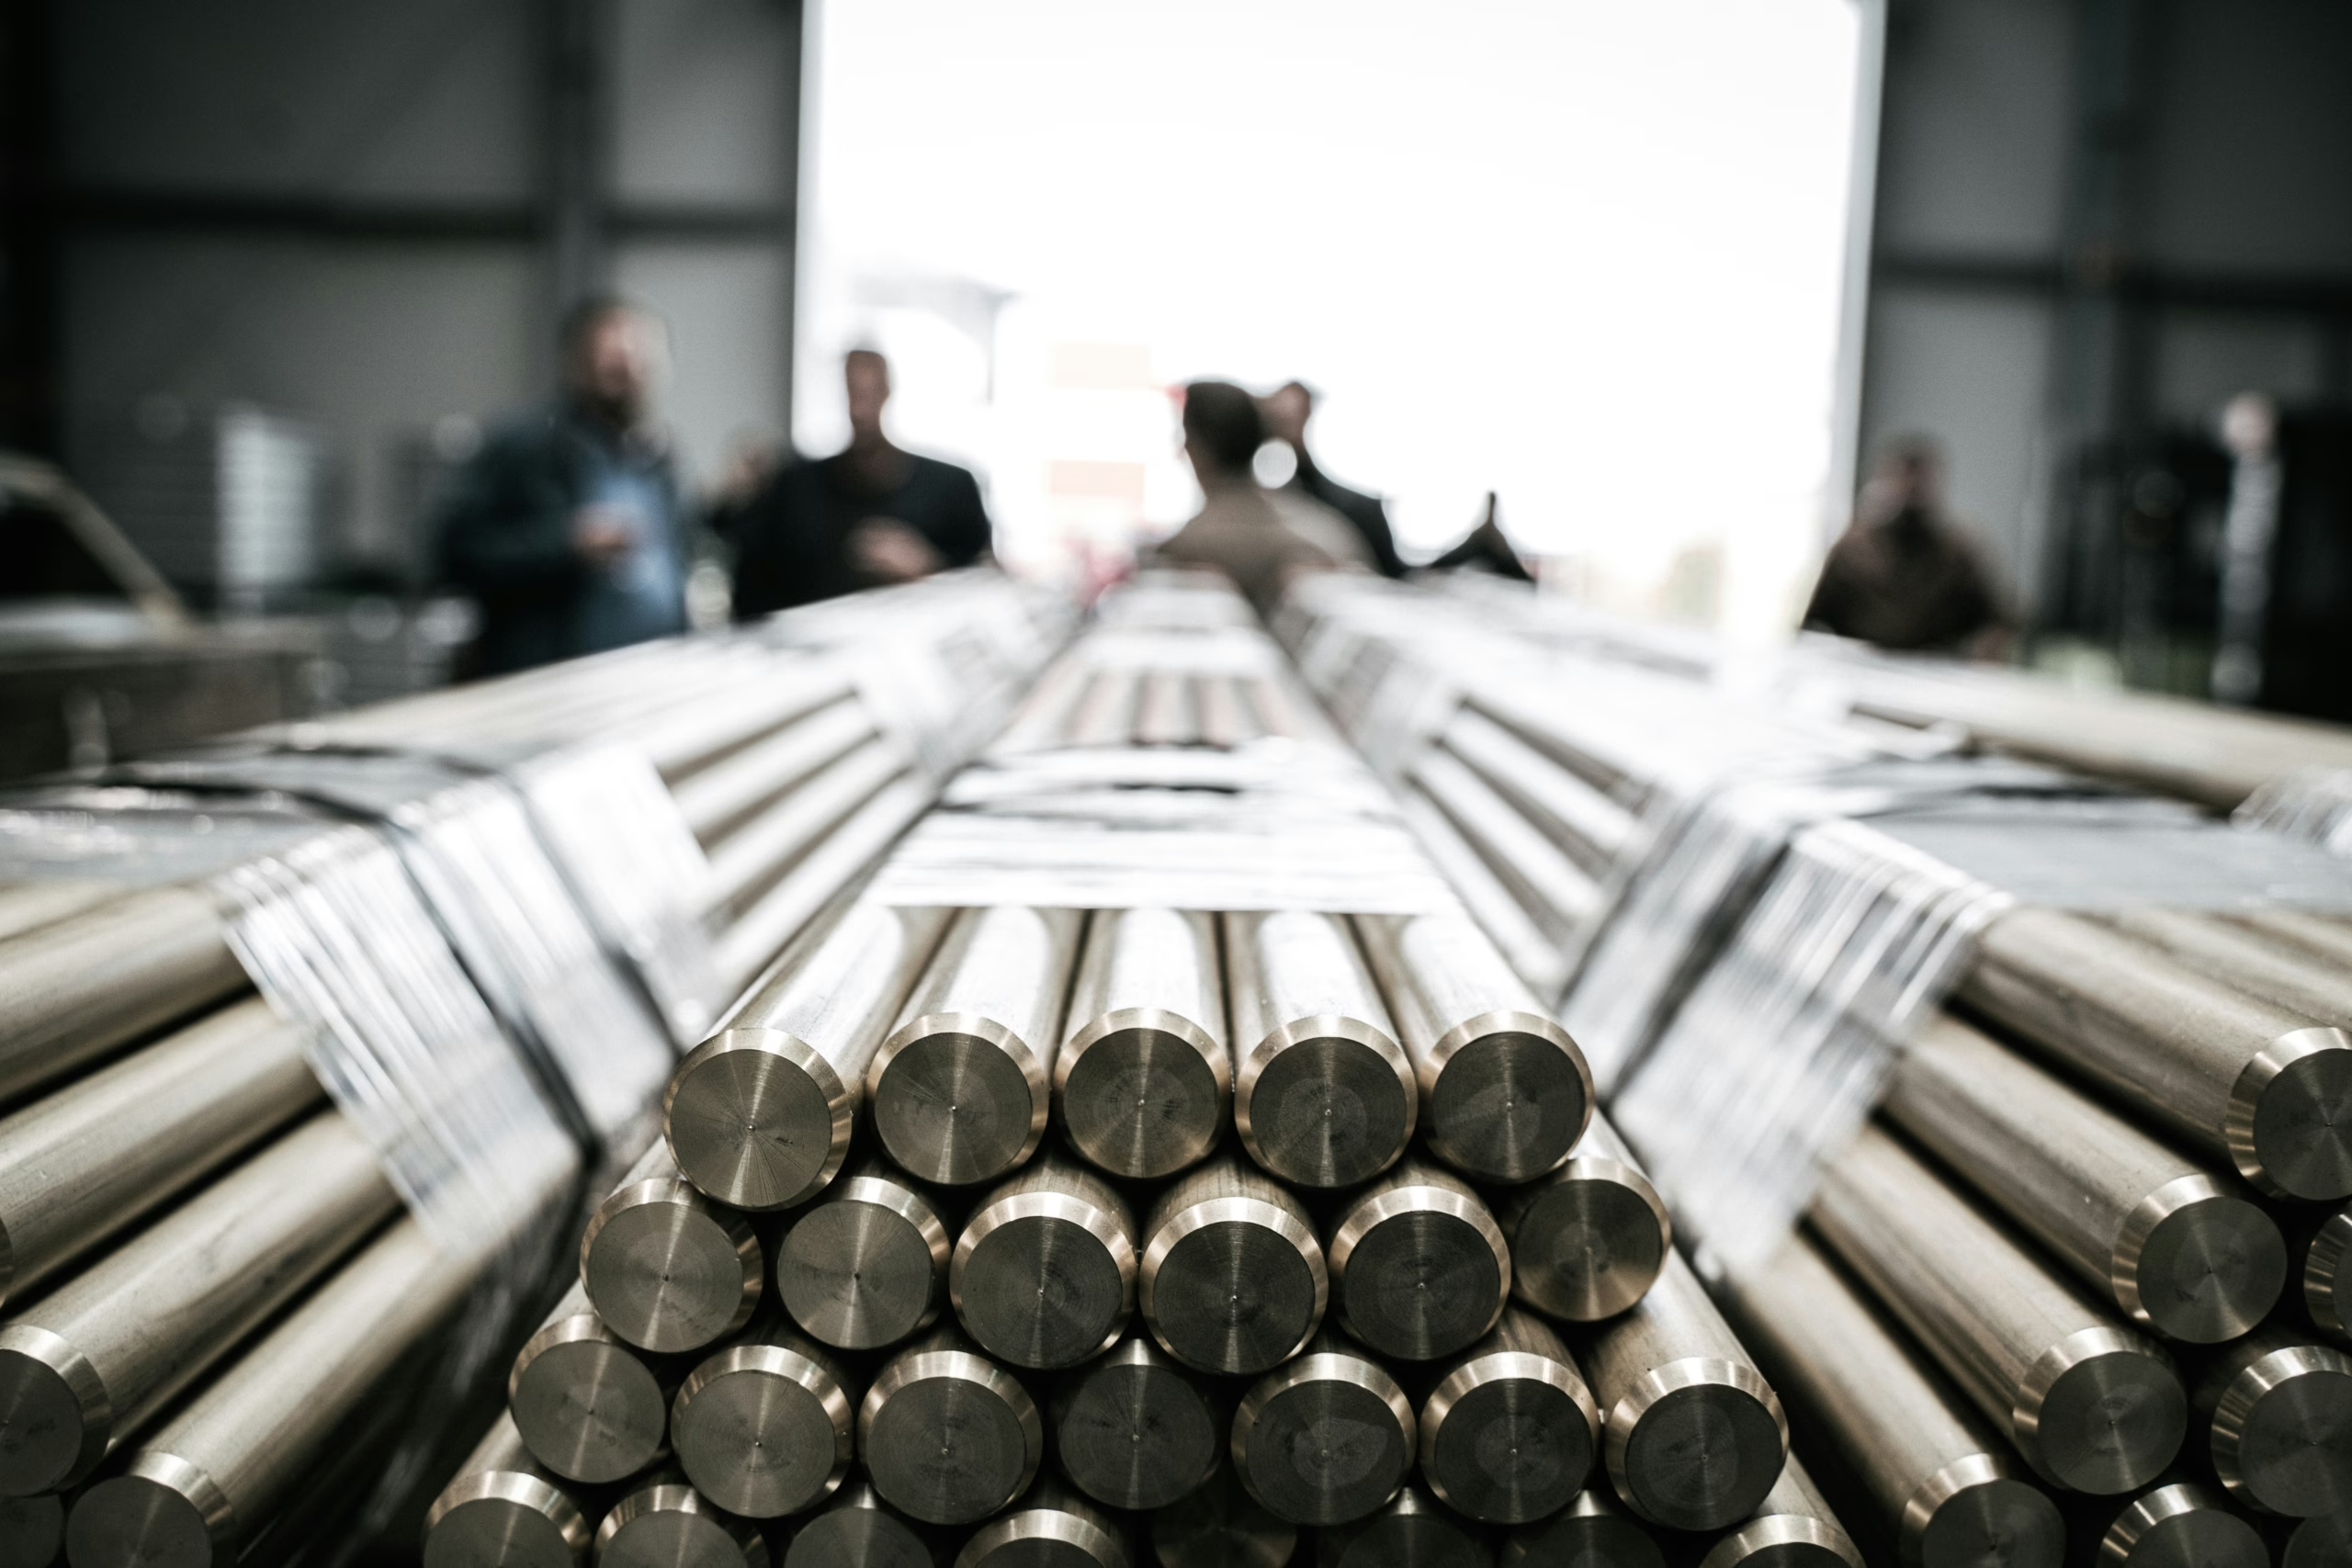
נקודת אור בולטת שמספקת עדות לשינוי המגמה מגיעה מפעילות המוצרים המעובדים. חטיבת האקסטרוזיה, שמספקת רכיבים לענפי הרכב, הבנייה והתעשייה, רשמה סימני התאוששות ברורים לאחר תקופה ממושכת של האטה עמוקה. שיפור במרווחי המיחזור, בקרת עלויות יעילה והתייצבות כללית בסביבה העסקית העניקו רוח גבית לביצועי החטיבה ברבעון השלישי. האנליסטים צופים עלייה עקבית בהיקפי המכירות לצד שמירה על שולי רווח יציבים ברבעונים הבאים, ממצאים שמחזקים את ההערכה כי הפסימיות שחלחלה לשוק האלומיניום היא מוגזמת, בלתי פרופורציונלית ואינה לוקחת בחשבון את המלאים הנמוכים היסטורית במחסני הסחורות.
המציאות הכלכלית העולמית ממשיכה להציב את האלומיניום בצומת מרכזי של תהליכים מבניים ארוכי טווח. המעבר המואץ לרכבים חשמליים, שבהם משקל הרכב הוא פקטור קריטי לטווח הנסיעה של הסוללה, לצד השקעות עתק ברשתות חשמל ארציות ותשתיות אנרגיה מתחדשת, מייצרים ביקוש קשיח ומתמשך למתכת. כאשר הביקוש הזה פוגש מגבלות ייצור סביבתיות, עלויות חשמל יקרות וקשיי אספקה של חומרי גלם, הפוטנציאל להיווצרות צווארי בקבוק גדל משמעותית. משקיעים שמביטים רק על האתגרים קצרי הטווח מפספסים את התמונה הגדולה, שבה התאוששות קלה בלבד בביקושים התעשייתיים עשויה להוביל לזינוק חד במחיר המתכת ולהוכיח כי השוק פשוט ראה שחורות במקום שבו נבנתה הזדמנות.