רוב הישראלים שחוסכים לטווח הבינוני והארוך רגילים לשמוע על תנודות בוול סטריט, על מדד ה-S&P 500 או לכל היותר על מדדים מובילים באירופה. מנהלי ההשקעות המקומיים כמעט תמיד בוחרים להתרחק מהרפתקאות בשווקים מתעוררים, ובמקרים הבודדים שבהם הם מחליטים להכניס שווקים מדרום אמריקה לתיק, הדבר נעשה לרוב במשורה, באמצעות קרנות סל רחבות ובשיעור חשיפה צנוע במיוחד שלא מסכן את כלל התיק. אלא שבענף קרנות הנאמנות הישראלי התפתחה תופעה חריגה, שמוכיחה שלפעמים ההחלטות הפיננסיות המקומיות נקשרות בקשר הדוק דווקא לאירועים פוליטיים וכלכליים דרמטיים בצד השני של כדור הארץ.
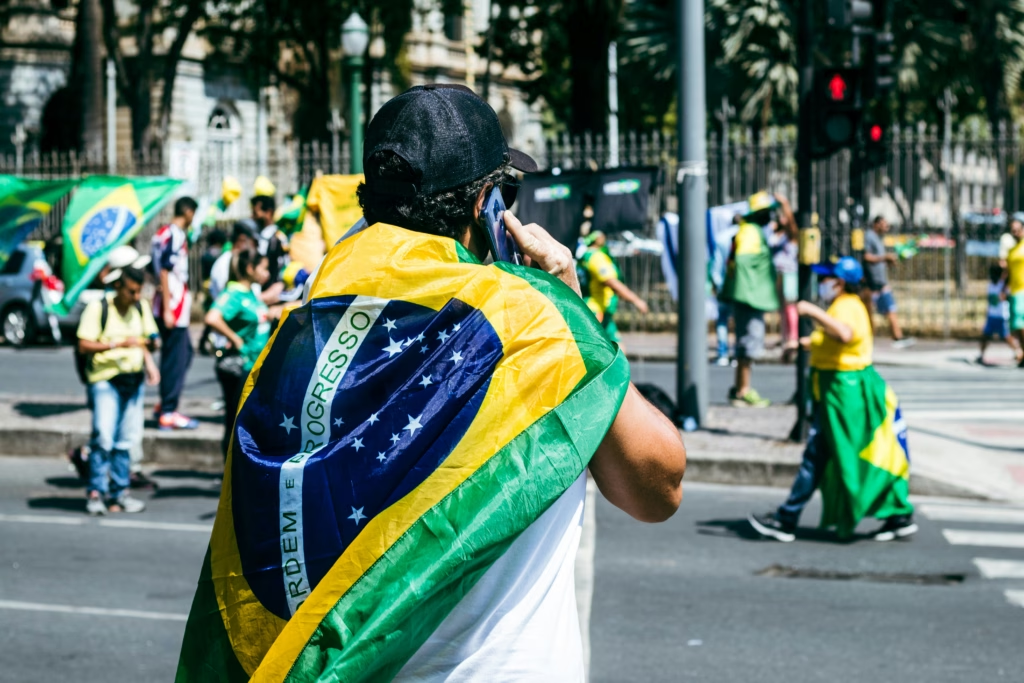
הסיפור הזה מתמקד בשתי קרנות של איילון קרנות נאמנות המנוהלות בליווי וייעוץ מקצועי של בית ההשקעות זבולון. שתי הקרנות הללו מנהלות יחד סכום לא מבוטל של כ-365 מיליון שקל של הציבור הרחב, ובאופן חריג ומפתיע בחרו לנתב עשרות רבות של אחוזים מנכסיהן ישירות אל שוק המניות הברזילאי. השוק הזה, שהתרגל למערבולות פוליטיות וכלכליות לאורך השנים, חווה יום מסחר דרמטי במיוחד: מדד בובספה (Ibovespa), המדד המרכזי של הבורסה בברזיל, צלל בשיעור חד של כ-15%, ובמקביל צנח הריאל הברזילאי בכ-8% מול הדולר האמריקאי.
הנפילה החדה התרחשה בתגובה מיידית לתוצאות הסיבוב השני של הבחירות לנשיאות ברזיל. השווקים הפיננסיים, שתמחרו בשבועות האחרונים אפשרות ריאלית מאוד של מהפך פוליטי, הופתעו לחלוטין מניצחונו של הנשיא המכהן לואיז אינסיו לולה דה סילבה. לולה גרף כ-51.8% מקולות הבוחרים, וגבר על יריבו פלאביו בולסונרו, בנו של הנשיא לשעבר ז'איר בולסונרו, שזכה בכ-48.2% בלבד. המשקיעים בסאו פאולו ובעולם נשענו על ההובלה המפתיעה של בולסונרו בסיבוב הראשון, ותלו תקוות במעבר למדיניות כלכלית שמרנית וליברלית יותר של צמצום הוצאות והפרטות. הציפייה הזו הזניקה את המניות בברזיל וחיזקה את המטבע המקומי בתקופה שקדמה לבחירות, אך ההתבדות של התרחיש הזה בתוך לילה אחד של ספירת קולות שלחה גלי הדף אדירים אל רצפת המסחר, והפכה את האופטימיות למנוסת משקיעים מבוהלת.
כאשר בוחנים את הקרביים של הקרנות הישראליות, מבינים עד כמה הפגיעה עלולה להיות עמוקה. הקרן הראשונה, איילון זבולון מניות חו"ל – נקובת דולר, מנהלת כ-162 מיליון שקל. לפי דיווחי הנכסים שלה, כ-61% מכלל הנכסים שלה מוחזקים ישירות במניות של חברות ברזילאיות. לא מדובר רק בפיזור רחב, אלא בריכוזיות משמעותית במגזר הבנקאות והאנרגיה: ענקיות הפיננסים איטאו אוניבנקו (Itaú Unibanco) מחזיקה בכ-8.78% מהקרן, בנק ברדסקו (Bradesco) מהווה כ-8.72%, וענקית הבנקאות הדיגיטלית נו הולדינגס (Nu Holdings) תופסת כ-8.58%. שלוש המניות הללו לבדן מרכיבות יותר מרבע מנכסי הקרן.
לצד אלו, הקרן הדולרית מושקעת באופן כבד בעמודי התווך של הכלכלה הברזילאית. בין האחזקות הנוספות נמצאות מניית חברת הנפט הממשלתית פטרובראס (Petrobras) במשקל של כ-7.27%, יצרנית הפלדה גרדאו (Gerdau) במשקל של כ-7.08%, השלוחה המקומית של בנק סנטנדר ברזיל (Santander Brasil) עם כ-7.07%, ענקית הכרייה ואלה (Vale) במשקל של כ-6.85%, ויצרנית הנייר והתאית סוזאנו (Suzano) עם כ-6.23%. מעבר להחזקות הישירות הללו, הקרן מחזיקה בקרן סל העוקבת אחר מדד המניות הברזילאי, מה שמעמיק אף יותר את הרגישות לכל רעד פוליטי במדינה.
התמונה מורכבת ורגישה עוד יותר בקרן השנייה, איילון זבולון מניות חו"ל השקלית, שמנהלת כ-203 מיליון שקל. הרכב הנכסים שפורסם מעלה כי כ-42% מנכסיה מושקעים ישירות במניות ברזילאיות, אך מעבר לכך מנהלי ההשקעות בחרו לתבל את התיק במכשיר אגרסיבי במיוחד: קרן סל ממונפת פי שניים על השוק הברזילאי. שווי ההחזקה במכשיר הממונף עמד על כ-6.3% מנכסי הקרן, מה שמייצר בפועל חשיפה מוגדלת של כ-12.5% לשוק המניות של ברזיל. קרן סל ממונפת פועלת על פי מנגנון שמבקש לספק בכל יום תשואה כפולה מזו של מדד הייחוס. המשמעות היא פשוטה וחדה: כשהשוק הברזילאי מטפס המינוף מזניק את הרווחים, אך כשהמדד מתרסק בשיעור דו-ספרתי של כ-15% ביום מסחר בודד, ההפסד על הרכיב הממונף הזה מכפיל את עצמו וגורר נפילה כואבת במיוחד.
החשיפה העצומה הזו לא נוצרה בחלל ריק, אלא הגיעה בעקבות תקופה ארוכה של תשואות פנטסטיות שגרפו הקרנות בזכות הנסיקה המוקדמת בברזיל. הקרן השקלית, למשל, הציגה רק עד ל-22 באוקטובר עלייה של 7.73% מתחילת השנה, כשבחודש אוקטובר לבדו זינקה בכ-8% על רקע ספקולציות הבחירות. בסיכום שנת 2025 היא הניבה תשואה חלומית של 31.49%. אלא שבעולם ההשקעות, התשואה והסיכון צועדים תמיד יד ביד. כאשר המדיניות מתבססת על ריכוזיות גבוהה בשוק מתפתח אחד ועל מכשירי מינוף תנודתיים, המעבר מתשואות מזהירות למפולת כואבת יכול להתרחש ברגע אחד של חילופי מנהיגות.
נקודה חשובה שמעסיקה כעת את החוסכים נוגעת לפערי המטבע. אף שהריאל הברזילאי איבד כ-8% מערכו מול הדולר במקביל לנפילות המניות, החזקות הקרנות מבוצעות ברובן באמצעות תעודות פיקדון אמריקאיות (ADR) הנסחרות בבורסות בארה"ב ונקובות בדולרים. מחירי ניירות הערך הללו בוול סטריט כבר מתמחרים ומגלמים בתוכם באופן אוטומטי את השפעת הפיחות בריאל, ולכן החוסכים לא יספגו "פגיעה כפולה" של ירידת שער המניה בתוספת מלאה של נפילת המטבע, אלא את השקלול הדולרי הישיר שנוצר במחירי הניירות.
את היקף הפגיעה המדויק בחשבונות החוסכים לא ניתן לאמוד מראש באחוזים מוחלטים. הסיבה לכך היא שהרכבי הנכסים הגלויים משקפים נכון לעכשיו את תמונת המצב שדווחה לסוף יולי, ואינם חושפים בהכרח שינויים טקטיים שבוצעו בחודשים האחרונים. עם זאת, התמונה הגדולה ברורה: מנגנון שערוך הנכסים הזרים בקרנות הנאמנות הישראליות צפוי להתעדכן ביום רביעי, ואז יגלו החוסכים את המחיר הממשי של הדרמה הפוליטית שחוללה סערה בסאו פאולו. מטעם איילון קרנות נאמנות ובית ההשקעות זבולון טרם נמסרה תגובה להתפתחויות.