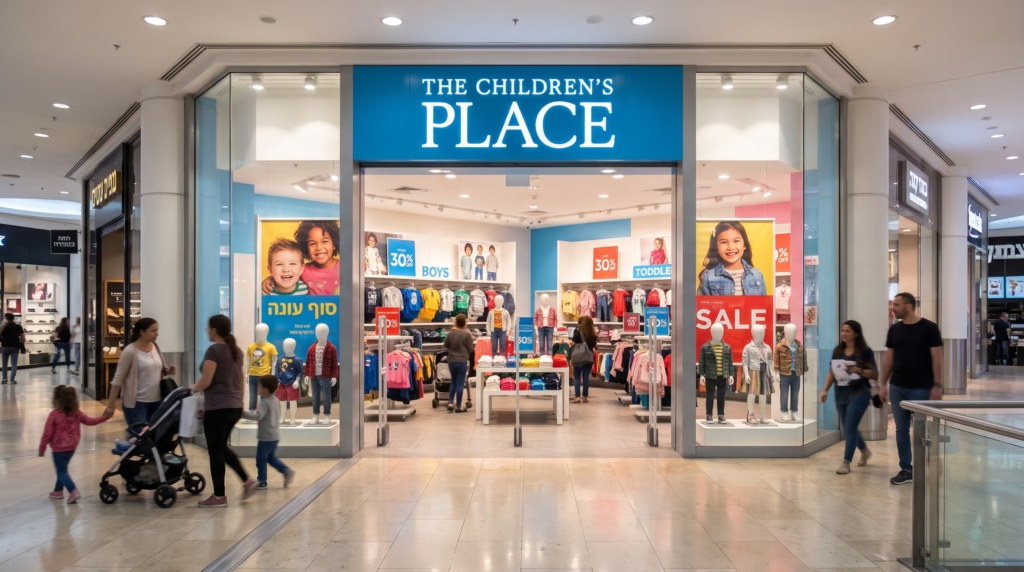
עולם הקמעונאות האמריקאי ממשיך לספוג מהלומות כבדות, והפעם מדובר באחד המותגים המוכרים והוותיקים ביותר בתחום אופנת הפעוטות והילדים. רשת צ׳ילדרנ׳ס פלייס, הנסחרת בוול סטריט תחת הטיקר PLCE, הגישה בקשה רשמית להגנה מפני נושים, במטרה להוציא לפועל הליך מזורז למכירת כמעט כלל נכסיה ופעילותה העסקית. על אף הדרמה המשפטית והאי־ודאות הפיננסית המרחפת מעל עתיד המותג, הרשת הודיעה כי סניפיה וחנויותיה ברחבי ארצות הברית יישארו פתוחים כרגיל בשלב זה, במטרה לשמר את הפעילות המסחרית השוטפת, לשלם שכר לעובדים ולמצות את ערך הפעילות עבור הנושים והרוכשים הפוטנציאליים. אלא שמאחורי הידיעה על פשיטת הרגל מסתתר סיפור עמוק בהרבה על הנדסה חשבונאית, אשליות בדוחות הכספיים והסכנה הטמונה בהסתמכות שטחית על כותרות נוצצות של התאוששות עסקית.
התמונה התפעולית שנחשפה ברבעון שהסתיים ב־1 באוגוסט שיקפה הידרדרות חדה שקשה להתעלם ממנה. שורת ההכנסות של החברה צנחה בשיעור חד של כ־18.9%, כאשר סך המכירות נשחק מרמה של 298 מיליון דולר ברבעון המקביל לרמה של 241.8 מיליון דולר בלבד. אובדן של כמעט חמישית מהמחזור בפרק זמן כה קצר ממחיש את הקושי העצום של הרשת להתמודד עם שחיקת כוח הקנייה של משקי הבית, התחרות הגוברת מול ענקיות הסחר המקוון והמעבר של הצרכנים למותגים מוזלים. אולם, בעוד שהמכירות צללו באופן מדאיג, שורת שיעור הרווח הגולמי הציגה דווקא תמונה הפוכה ומפתיעה, כאשר השיעור עלה מ־34% ל־34.4%. עבור עין בלתי מנוסה, נתון זה עשוי היה להיראות כמו עדות מרשימה לחוסן תפעולי, התייעלות בשרשרת האספקה או שיפור בכוח התמחור של הרשת מול לקוחותיה.
המציאות החשבונאית מאחורי המספרים הייתה שונה לחלוטין. השיפור המדומה בשיעור הרווחיות לא נבע משיפור בפעילות הליבה הקמעונאית או ממכירת בגדים במחירים גבוהים יותר, אלא מאירוע חד־פעמי מובהק. החברה רשמה בדוחותיה החזרי מכס חריגים בסכום עתק של כ־39 מיליון דולר, אשר נזקפו כהפחתה ישירה של סעיף עלות המכירות. ההחזרים הללו היוו לא פחות מ־47% מכלל הרווח הגולמי המדווח של הרשת, שעמד על 83.3 מיליון דולר. במילים פשוטות, כמעט מחצית מהרווח הגולמי שעליו דיווחה צ׳ילדרנ׳ס פלייס נולד כתוצאה מזיכוי ממשלתי על תשלומי עבר, ולא כתוצאה מרווחי מסחר אמיתיים בחנויות. יתרה מזאת, גם שורת הרווח הגולמי שהחברה הגדירה כרווח מתואם כללה בתוכה את אותם החזרי מכס, מה שסייע לצבוע את התוצאות בגוונים ורודים בהרבה מכפי שהיו באמת.
חשוב להבהיר כי אין כאן טענה להונאה חשבונאית או להסתרת מידע מצד ההנהלה, שכן החברה גילתה ופירטה את דבר ההטבה במפורש בביאורים לדוחות הכספיים. הבעיה האמיתית נעוצה בהרגלי הקריאה של חלק ניכר מציבור המשקיעים והסוחרים בשוק ההון, שנוטים להסתפק בכותרות ההודעות לעיתונות ובמספרים המודגשים בעמוד הראשון. המקרה של צ׳ילדרנ׳ס פלייס משמש תמרור אזהרה בוהק המזכיר כי המילה מתואם אינה ערובה לכך שכל ההכנסות החריגות והאירועים החד־פעמיים נוטרלו לטובת בדיקת פעילות הליבה. שיפור מלאכותי בשולי הרווח אינו יכול להחליף תנועת לקוחות אמיתית אל הקופות, וכאשר הפדיון הכללי מתכווץ בכ־18.9%, שום סעיף תיאום חשבונאי אינו יכול להסתיר לאורך זמן את העובדה שהצרכנים פשוט מצביעים ברגליים.
כעת ניצבת הרשת בפני מבחן קיומי מכריע. במסגרת ההליך המשפטי של הגנה מפני נושים, החברה הציבה לוח זמנים מוגדר וקבעה כי הצעות לרכישת נכסיה יתקבלו עד ל־9 בדצמבר, כאשר נכון לעת עתה טרם הושלמה שום עסקת מכירה מחייבת. עתידם של מאות סניפים ואלפי עובדים תלוי כעת ביכולתה של הנהלת הרשת למצוא קונה אסטרטגי או פיננסי שיהיה מוכן לקחת על עצמו את המותג, להזרים הון חדש ולבצע ארגון מחדש מקיף ומכאיב ברשת החנויות הפיזיות.
עבור קהילת המשקיעים, הפרק הנוכחי בסיפורה של צ׳ילדרנ׳ס פלייס מספק לקח פיננסי מהדהד. לפני שממהרים לקנות סיפורי התאוששות מפוארים או לקפוץ על מניות שנראות זולות לאחר גל ירידות, חובה לפרק את המספרים לגורמים, להפשיט את ההטבות החד־פעמיות ולבדוק מה בדיוק נשאר מהרווחיות האמיתית של העסק. רק כאשר נתוני הצמיחה והפדיון השוטף תומכים בנרטיב של החברה, אפשר לדעת אם מדובר במפנה אמיתי לטובה או בעוד תרגיל אופטיקה פיננסי שנפרם ברגע האמת.