הקרקע מתחת לרגלי המשקיעים עוברת תהליך של התגבשות מחדש עם הכניסה לישורת האחרונה של השנה. חדרי המסחר משדרים דריכות שקטה, כזו המאפיינת תקופות של מעבר בין עונות דיווחים עמוסות להחלטות מאקרו-כלכליות כבדות משקל. המדדים המובילים בוול סטריט, ובראשם ה-S&P 500, מספקים תמונת מצב מורכבת שבה פני השטח נראים רגועים, אך הזרמים התחתיים מעידים על תנועות הון מאסיביות. כסף חכם מחפש כעת מקלט לא רק בחברות הטכנולוגיה הגדולות, אלא מתחיל לזלוג לעבר סקטורים מסורתיים יותר שסבלו מתמחור חסר לאורך החודשים האחרונים. המאבק המרכזי שניצב כעת בפני מנהלי ההשקעות אינו בהכרח בין שוורים לדובים, אלא בין הכלכלה הישנה והכבדה לבין חברות החדשנות שממשיכות להיסחר במכפילים גבוהים.
כאשר בוחנים את שחיקת ההון בקרב חברות קטנות ובינוניות, מתגלה פער מטריד. עלות החוב התייקרה בחדות, והדבר מותיר חברות רבות ללא אוויר לנשימה. הבנקים המרכזיים, שמתפקדים כמעין מנגנון בירוקרטי קר ומחושב, ממשיכים לשדר מסרים של ריסון. הפקידות הכלכלית הבכירה מעדיפה לראות נתונים פושרים מאשר התחממות מחודשת של האינפלציה. תהליך זה יוצר סביבה שבה חדשות רעות לכלכלה הריאלית מתפרשות לעיתים קרובות כחדשות טובות לשוק המניות, תופעה שמעמידה במבחן את ההיגיון הבריא של סוחרים רבים. סוחרי \"שורט\" מנוסים מזהים את נקודות התורפה הללו וממתינים לשעת כושר. הם מחפשים את אותן חברות ששורפות מזומנים בקצב גבוה, מתוך הבנה שהמימון מחדש שלהן יהיה יקר בהרבה ממה שהורגלו אליו בעשור הקודם.
שוק איגרות החוב, המשמש פעמים רבות כמצפן האמיתי של הכלכלה, שולח איתותים מעורבים. עקומת התשואות, שנותרה הפוכה במשך תקופה ארוכה, ממשיכה להטריד את מנוחתם של כלכלנים מסורתיים. כאשר אג\"ח ממשלתי קצר מועד מעניק תשואה גבוהה יותר מאג\"ח לעשור, המסר של שוק החוב הוא חד משמעי והוא מצביע על חשש ממשי להאטה עתידית. מצב זה גורם למנהלי תיקים רבים לבצע התאמות טקטיות, תוך הקטנת החשיפה למניות מחזוריות והגדלת משקלן של מניות דפנסיביות מסקטורים כמו בריאות ומוצרי צריכה בסיסיים. ההבנה היא שבתקופות של חוסר ודאות, עדיף להחזיק בנכסים שיודעים לייצר תזרים גם כאשר הלקוח בקצה נאלץ להדק את החגורה.
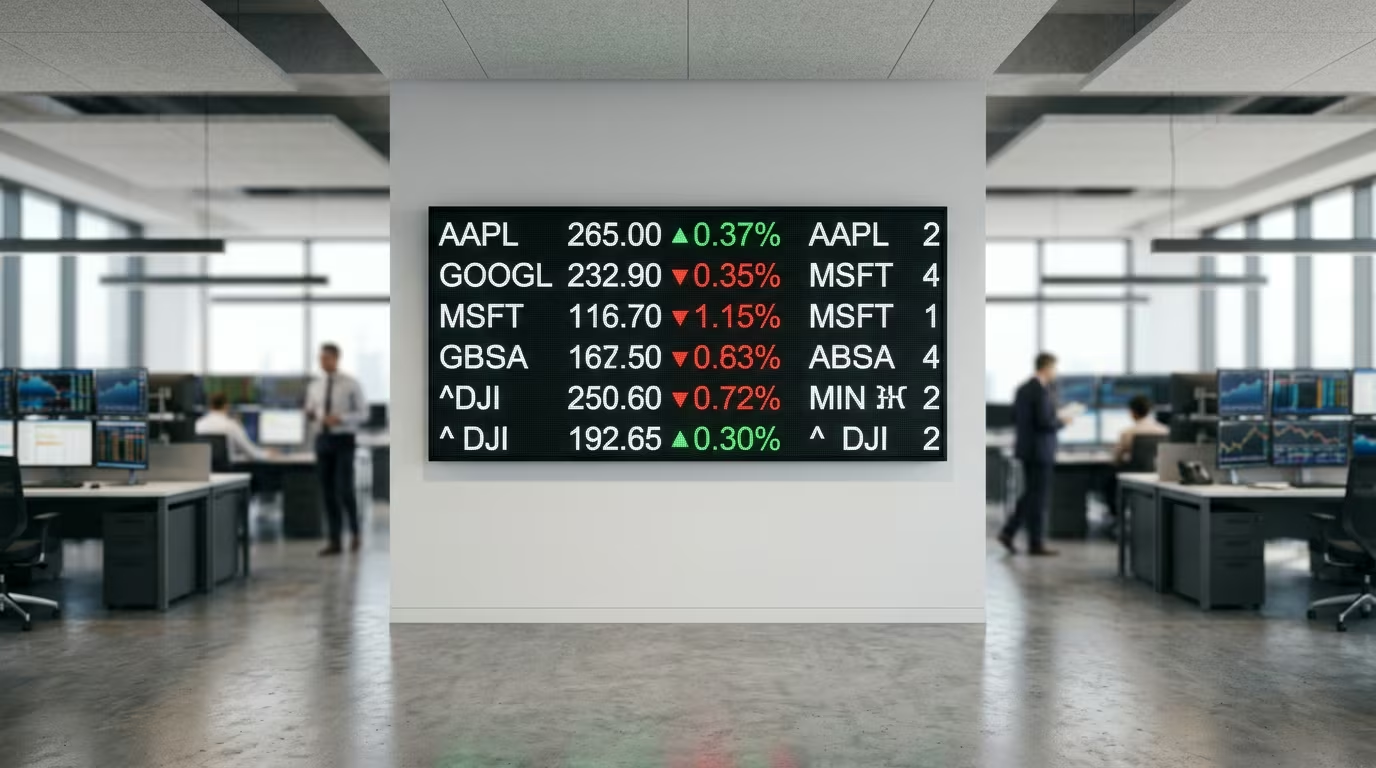
הסתכלות רחבה יותר על מחזור העסקים הנוכחי מגלה כי אנו נמצאים בנקודת זמן ייחודית מבחינה היסטורית. השווקים מתמחרים תרחיש כמעט מושלם שבו הכלכלה נוחתת ברכות, האינפלציה חוזרת ליעד והרווחיות התאגידית נשמרת. ואולם, ההיסטוריה הפיננסית מלמדת כי תרחישים מושלמים נתקלים לרוב במציאות כאוטית. יצואנים אמריקאים, למשל, מוצאים את עצמם בעמדה מורכבת מול חוזקו של המטבע המקומי. דולר חזק אולי משדר עוצמה כלכלית, אך הוא שוחק את התחרותיות של סחורות אמריקאיות מעבר לים ומקטין את ההכנסות המדווחות של חברות רב-לאומיות. כאן נכנסת לתמונה שאלת התמחור של סיכונים גיאופוליטיים. בעוד שהמסכים בוול סטריט בוהקים בירוק, בעולם האמיתי שרשראות האספקה עדיין רגישות לכל זעזוע. די בהפרעה מקומית בנתיב סחר מרכזי כדי להצית מחדש את החששות ממחסור בחומרי גלם.
יתרה מכך, בחינה מדוקדקת של נתוני חברות כרטיסי האשראי מגלה עלייה הדרגתית אך עקבית בשיעור הפיגורים בתשלומים בקרב משקי בית בעלי הכנסה נמוכה ובינונית. נתון זה, שלכאורה נבלע בתוך המספרים המאקרו-כלכליים הגדולים, מספק הצצה נדירה אל נקודת הקצה של הכלכלה האמיתית. כאשר בעל מכולת שכונתית מרגיש ירידה בהיקף הקניות של לקוחותיו הקבועים, התופעה הזו מחלחלת בסופו של דבר עד לשורת ההכנסות של תאגידי המזון הגדולים. הדינמיקה הזו של סיבה ותוצאה ממחישה מדוע הסתמכות עיוורת על מדדי סנטימנט כלליים עלולה להיות מסוכנת. זהו בדיוק המקום שבו משקיעים נדרשים לבצע היקש לוגי מעבר למספרים היבשים של דוחות הרבעון השלישי. אם חברה מדווחת על עלייה בהכנסות אך במקביל רושמת ירידה בכמות היחידות הנמכרות, המשמעות היא שהצמיחה נובעת אך ורק מהעלאת מחירים.
בסופו של יום, שוק ההון אינו מונע רק מנתונים קרים אלא מפסיכולוגיה של המונים. התנודות התכופות במדדי התנודתיות מרמזות כי מתחת לפני השטח קיים אי-שקט מובנה. משקיעים מתחילים להפנים כי עידן הכסף הזול הסתיים לחלוטין, וכי כללי המשחק החדשים דורשים ניתוח פונדמנטלי קפדני בהרבה מזה שהספיק בשנים עברו. המעבר ממשקולות של צמיחה מואצת למשקולות של ערך ותזרים מובהק משנה את פני המדדים המובילים. התמונה המצטיירת מורכבת אך ברורה למדי עבור מי שקורא את המפה לאשורה. השוק מצוי בשלב של מעבר וכיול מחדש לקראת מציאות כלכלית שמרנית יותר. הנתונים מצביעים על כך שהרווחיות התאגידית נותרה יציבה, אך היא נשענת במידה רבה על צמצום הוצאות ולא על התרחבות טבעית. המסקנה המתבקשת היא שברירת המניות הספציפית תחזור להיות הכלי המרכזי בארסנל של המשקיע, הרבה מעבר להשקעה פסיבית במדדים הרחבים.