השלמת תוכנית רכישה עצמית של יחידות השתתפות בהיקף של 1.82 מיליארד דולר לצד אשרור חלוקה רבעונית של 0.56 דולר ליחידה מספקות למשקיעי התזרים תמונת מצב מעניינת. התשלום השוטף הזה מתורגם לסכום שנתי מצטבר של 2.24 דולרים ליחידה, נתון הגוזר תשואת חלוקה של כ-6.08% על בסיס מחיר הסגירה האחרון שעמד על 36.82 דולר. הצעד הנוכחי מציב במוקד את האופן שבו תאגידי צנרת ואנרגיה מנווטים את עודפי המזומנים שלהם בסביבה עסקית תובענית, שבה שימור ההון והרחבת הפעילות חייבים להתקיים באיזון עדין ומדוד.
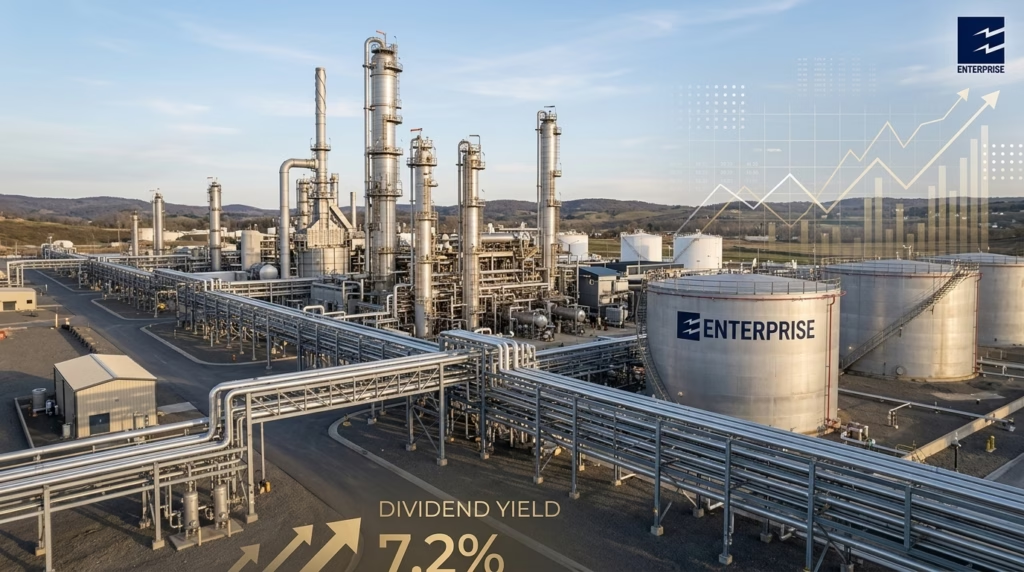
ההתנהלות האחרונה בבורסה משקפת מגמה מעורבת בטווח המיידי לצד חוסן לאורך זמן. עלייה יומית בשיעור של 3.51% ותשואה חיובית של 2.05% בשבוע האחרון פיצו באופן חלקי בלבד על ירידה חודשית בשיעור של 3.33%. יחד עם זאת, מתחילת השנה הנוכחית עלה שווי הנכס ב-14.49%. המבט לחמש השנים האחרונות מדגיש עוד יותר את הפער בין תנודות קצרות רוח לבין החזקה ממושכת, שכן בתקופה זו הניבו היחידות תשואה כוללת של 114.83% לבעלי המניות, תוך יצירת ערך הדרגתי ויציב.
העמקת המהלכים להחזר הון מגיעה מתוך אסטרטגיה של צמצום מספר היחידות הצפות בשוק ההון, מה שמחזק את הרווח הנקי לכל יחידה ומבטיח תמיכה בחלוקות העתידיות. פעילות התאגיד, הנשענת על מודל גביית עמלות קבועות עבור הולכה, עיבוד ואחסון, מספקת הגנה מפני נפילות חדות במחירי הסחורות. עם זאת, התלות בהיקפי קידוח והזרמה שוטפים מחייבת ערנות מתמדת לגבי כושר הנשיאה של הצינורות והמסופים הפרוסים ברחבי היבשת.
בחינת השווי על פי היוון תזרימי מזומנים עתידיים משרטטת תרחיש חיובי, המצביע על שווי ראוי של 41.42 דולר ליחידה. מדובר בפער של 4.60 דולרים בהשוואה למחיר השוק הנוכחי שעמד על 36.82 דולר, פער המגלם תמחור חסר של 11%. קבוצה של 129 משקיעים ושותפים לתחזית זו תולה את תקוותיה בהתרחבות נכסי התשתית של החברה. השלמת שני מפעלי עיבוד גז באגן הפרמיאן, יחד עם פרויקטים מרכזיים להולכה והקמת מסופי ייצוא, צפויים להגדיל את נפחי העבודה. הזרמת חומרי גלם נוספים מהפרמיאן אל מערכות הפירוק, הפרקציונציה והרציפים צפויה לתמוך בהכנסות השוטפות של התאגיד.
מנגד, ניתוח באמצעות מכפילי רווח מחייב גישה שקולה וזהירה. יחידות אנטרפרייז פרודקטס פרטנרס נסחרות במכפיל רווח של 12.7, נתון הגבוה אך במעט מממוצע ענף הנפט והגז בארצות הברית שעומד על 12.5. עם זאת, המכפיל נמוך באופן ניכר מהמכפיל הראוי העומד על 21.2 ומהממוצע של קבוצת החברות הדומות שמגיע ל-23.2. פער זה משקף שיווי משקל בין אפשרות להצפת ערך לבין סיכוני הערכה. מוקד הדאגה המרכזי נוגע לקושי אפשרי באכלוס הפרויקטים החדשים בפרמיאן ובגז הנוזלי בנפחים רווחיים, לצד השבתות תפעוליות חוזרות במתקני הדה הידרוגנציה של פרופאן שעלולות לנגוס ברווחי הפטרוכימיה.
ההתפתחויות האחרונות מציגות תאגיד תשתית חזק המשלב חלוקות תזרימיות נאות לצד בסיס צמיחה פיזי באגן הפרמיאן. נתוני התמחור מלמדים על שווי הוגן של 41.42 דולר למול מחיר שוק מתון, אך המימוש בפועל מותנה ביציבות תפעולית מלאה. היכולת להבטיח זרימת גז רציפה ללא שיבושים במתקני העיבוד תכריע אם המכפיל יזנק לעבר קבוצת העמיתות או יישאר צמוד לממוצע הענפי.