כאשר מתבוננים בגרף של מדדי המניות המובילים, קל מאוד להסתנוור משיאים חדשים ומתחושה של שגשוג בלתי נגמר. אולם מתחת למעטה המדדים הכלליים מסתתר לפעמים סיפור אחר לגמרי, כזה שאינו עוסק בעוצמת הכלכלה כולה אלא במספר מצומצם מאוד של שחקנים שסוחבים על גבם את העגלה כולה. בשפה הפיננסית התופעה הזו מכונה ריכוזיות שוק, ועבור המשקיעים בעלי הנטייה הפסימית – אלה המכונים "הדובים" – היא משמשת זה דורות כנורת אזהרה בוהקת. הנתונים ההיסטוריים מגלים דפוס מרתק שחוזר על עצמו כמעט בדיוק מתמטי לאורך הדורות: כאשר קבוצה קטנה של חברות מובילות מרכזת נתח חריג משווי השוק, משהו במבנה הכללי נוטה להתערער.
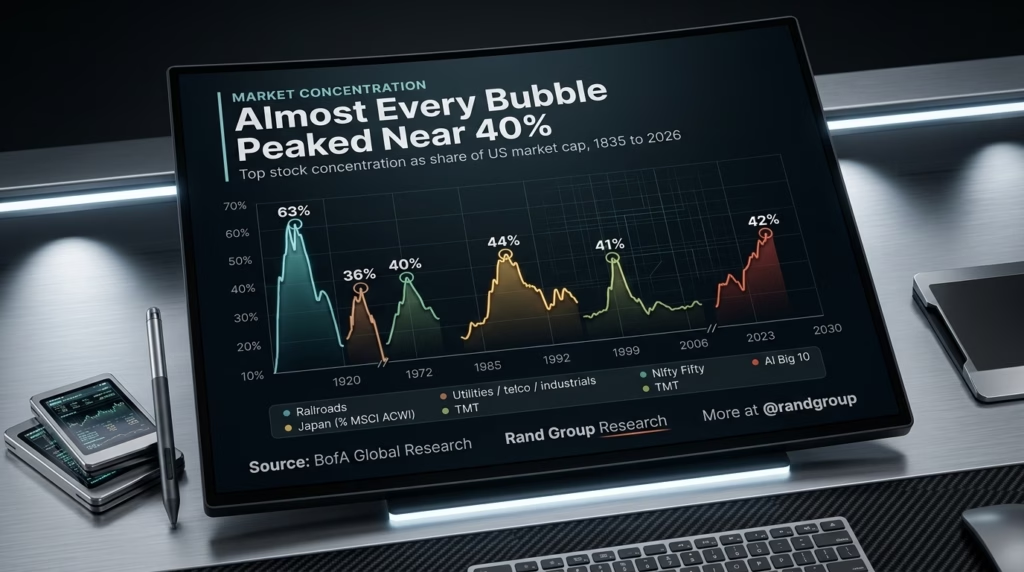
ההיסטוריה מלמדת כי נקודת ה-40% משווי השוק הכולל משמשת כמעין אזור סכנה שבו בועות שוק רבות הגיעו לשיאן לפני שנכנסו לתיקון כואב. כדי להבין את גודל השעה, די לחזור כמעט מאתיים שנה אחורה. במאה ה-19, מהפכת מסילות הברזל סחפה את ארצות הברית והעולם כולו. כולם הבינו שהרכבת תשנה את פני המסחר, וההון זרם בקצב מסחרר עד שמניות הרכבות ריכזו נתח בלתי נתפס של 63% משווי השוק האמריקאי. ההתרחבות ההיא שינתה את העולם, אך הבועה הפיננסית סביבה נחתכה בחדות לאחר שהציפיות המוגזמות התנגשו עם המציאות הכלכלית.
מאוחר יותר, גלי אופוריה דומים הציגו תקרות דומות סביב אותם 40%. בשיא הגאות של חברות התשתיות, הטלקום והתעשייה המסורתית, הריכוזיות הגיעה לשיא של 36%. בשנות ה-70 של המאה ה-20 הגיעה תופעת "Nifty Fifty" – חמישים מניות שנחשבו לענקיות איכותיות ובלתי מנוצחות, שמשקיעים קנו כמעט בכל מחיר מתוך אמונה שלעולם לא יפסידו. הריכוזיות של אותן מובילות נעצרה בדיוק באזור ה-40%, ואחריה בא עשור מאתגר במיוחד למניות הללו.
דוגמה בולטת נוספת נרשמה בסוף שנות ה-80 ביפן, כאשר שוק המניות המקומי שבר שיאים וריכז 44% מכלל שווי השוק העולמי לפי מדד MSCI ACWI. באותם ימים האמינו רבים כי המודל היפני עוקף את המערב ללא תחרות, אך לאחר מכן שקעה הבורסה בטוקיו לתקופה ממושכת של התאוששות כואבת. בועת הדוט-קום של סוף שנות ה-90 וראשית שנת 2000, שכונתה בועת ה-TMT (טכנולוגיה, מדיה וטלקומוניקציה), רשמה שיא ריכוזיות של 41%. גם אז נדמה היה שהאינטרנט מייתר את כללי התמחור המסורתיים, עד שההתפכחות גבתה מחיר כבד.
כעת, המבט מופנה אל המציאות העכשווית. מהפכת הבינה המלאכותית יצרה ריכוזיות יוצאת דופן שבה עשר חברות הענק בתחום ה-AI מרכזות כיום כ-42% משווי השוק האמריקאי. הנתון הזה מעמיד את הריכוזיות הנוכחית בדיוק באותו תחום מוכר שבו נעצרו רוב בועות העבר. המניות המובילות צומחות בקצב מרשים, אך הפער בינן לבין שאר 490 החברות במדד S&P 500 מעלה סימני שאלה בקרב מנהלי השקעות ואנליסטים. כאשר חלק כה קטן מהמדד אחראי לרוב המכריע של התשואות, התלות בחברות הבודדות הללו הופכת למכרעת.
הדיון המרכזי שמתנהל כיום בקרב מומחים הוא האם מדובר בבועה שעומדת לפקוע, או שמא במבנה עסקי חדש שמוצדק על ידי רווחיות חסרת תקדים. חסידי הגישה האופטימית מציינים כי בניגוד לבועת האינטרנט משנת 1999, החברות המובילות כיום מייצרות תזרימי מזומנים אדירים ורווחי שיא, ולא רק הבטחות על גבי מצגות. מנגד, מבקרי השוק מזהירים כי השקעות ההון העצומות בתשתיות בינה מלאכותית, שבבים ושרתים עלולות להיתקל בצווארי בקבוק בביקוש וברווחיות הסופית, מה שעלול לחשוף את השוק הרחב לפגיעות קשה במידה והצמיחה תאט.
בין אם מדובר בשיא היסטורי שמבשר ירידות ובין אם מדובר בשינוי מבני ארוך טווח, דבר אחד ברור: רמת ריכוזיות של 42% הופכת את השוק לדרוך ורגיש לכל תנודה. עבור המשקיע הסביר, הבנת הדינמיקה הזו מספקת זווית חיונית לניהול סיכונים. פיזור נכון, מעקב אחר התמחור הריאלי של החברות והיכרות עם מחזורי העבר מאפשרים להביט במדדים לא רק דרך המספרים הירוקים, אלא מתוך ראייה כוללת של יציבות המערכת לאורך זמן.