השווקים הפיננסיים באסיה נסחרים במגמה מעורבת ביום שישי, כאשר עננה של חוסר ודאות ריחפה מעל זירות המסחר השונות ברחבי היבשת. המשקיעים הפגינו זהירות רבה והעדיפו לצמצם חשיפות מסוכנות לקראת פרסום נתוני התעסוקה המרכזיים בארצות הברית, נתונים קריטיים שעשויים להכתיב את מסלול הריבית העתידי של הפדרל ריזרב. האווירה המתוחה הושפעה גם מעלייה חדה בתשואות איגרות החוב הממשלתיות ומרמות מחירים גבוהות בשוק האנרגיה, אשר הכבידו על תיאבון הסיכון הכללי של השחקנים בשוק. המגמה הזו באסיה מגיעה בהמשך לנעילה חיובית קלה בוול סטריט ביום חמישי, שהושגה רק לאחר שעלייה חדה בתשואות האוצר האמריקאי התמתנה לקראת סיום יום המסחר. החוזים העתידיים על מדדי המניות בארה"ב אמנם רשמו עליות קלות במהלך שעות המסחר באסיה, אך זה לא הספיק כדי לסחוף את כל בורסות המזרח לעליות שערים.
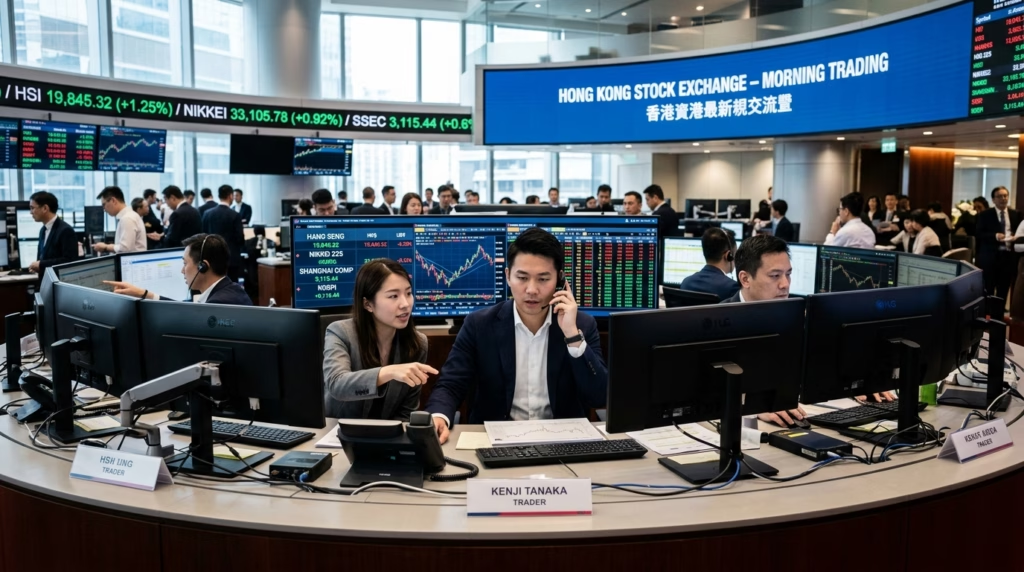
המוקד המרכזי של ירידות השערים באסיה היה שוק המניות של הונג קונג, שספג את המכה הקשה ביותר מבין השווקים האזוריים המרכזיים. מדד ההאנג סנג (HK50) צלל בשיעור חד של כמעט 3% (או 2.95% בסיכום היומי) וצנח לשפל של 11 שבועות, כשהוא מתייצב סביב רמה של 23,900 נקודות. הירידה התלולה הזו התרחשה כאשר המשקיעים המקומיים חזרו למסכים לאחר חופשת חג שהתקיימה ביום חמישי, ונאלצו להתמודד בבת אחת עם החדשות על הזינוק בתשואות האג"ח העולמיות והחששות הגוברים סביב אספקת הנפט הגלובלית. מניות הטכנולוגיה, הרגישות במיוחד לסביבת הריבית בגלל התבססותן על צמיחה עתידית, ספגו לחץ מכירות כבד, ומדד המשנה Hang Seng TECH נסחר בירידה של 2.62%. גם ביפן התמונה לא הייתה מזהירה, כאשר מדד הניקיי 225 איבד 0.81% מערכו ומדד ה-TOPIX הרחב יותר החליק מטה ב-1.03%.
בזמן שהונג קונג ויפן רשמו ירידות, שווקים אחרים באסיה הציגו תמונה מעט יותר מאוזנת ואף חיובית. בקוריאה הדרומית, מדד הקוספי (KS11) רשם עלייה קלה של 0.23% לאחר יום מסחר תנודתי שבו נע בין רווחים להפסדים. באוסטרליה, מדד ה-S&P/ASX 200 (AXJO) הצליח לטפס ב-0.44%, בעוד שסינגפור חתמה את היום במגמה שלילית עם ירידה של 0.36% במדד ה-STI. בטייוואן, מדד ה-TSEC 50 השיל 0.08% מערכו. חשוב לציין כי נפחי המסחר הכלליים באסיה היו דלילים מהרגיל, בין היתר משום שהשווקים המרכזיים בסין היבשתית נותרו סגורים לרגל חופשת שבוע הזהב של היום הלאומי וצפויים לחזור לפעילות מלאה רק בשמונה באוקטובר. בנוסף לכך, גם בורסות הודו היו סגורות ביום שישי לרגל חג מהטמה גנדי. השבתת המסחר בשני שווקי ענק אלו תרמה רבות לאווירה המהוססת ולחוסר הכיוון הברור באזור כולו.
מעבר למסכי המניות, תשומת הלב המרכזית של המשקיעים התמקדה בנתוני המאקרו-כלכלה, ובמיוחד בלחצים האינפלציוניים שפשוט מסרבים להרפות. ביפן, נתונים חדשים הצביעו על כך שמדד המחירים לצרכן (CPI) ליבה של אזור טוקיו זינק ב-2.7% בחישוב שנתי בחודש ספטמבר. הנתון הזה משקף האצה משמעותית לעומת קצב של 1.8% שנרשם בחודש אוגוסט, ואף עוקף את התחזיות המוקדמות של האנליסטים בשוק שצפו עלייה של 2.4% בלבד. המספרים האלו מתפרסמים על רקע סיכום פגישת הבנק המרכזי של יפן (BOJ) מחודש ספטמבר, שממנו עולה בבירור כי חלק מקובעי המדיניות רואים צורך דחוף להאיץ את קצב העלאות הריבית נוכח התגברות סיכוני האינפלציה. הבנק המרכזי היפני כבר העלה את ריבית הפוליסה שלו לרמה של 1.25%, וכעת המשקיעים מתמחרים ברצינות את האפשרות להעלאה נוספת באחת מהפגישות הקרובות באוקטובר או בדצמבר. מהלך כזה מצד יפן יכול לשנות לחלוטין את מפת זרימת ההון העולמית, שכן סיומו של עידן הריביות האפסיות ביפן מאיים על אטרקטיביות הלוואות זולות לצורכי השקעה בשווקים אחרים.
שוק איגרות החוב, שנחשב בדרך כלל לחוף מבטחים רגוע, המשיך להוות דווקא מקור מרכזי לתנודתיות ולעצבנות בקרב המשקיעים בעולם. התשואה על איגרות החוב של ממשלת ארה"ב ל-10 שנים טיפסה ביום חמישי לרמה דרמטית של 5.34%, רמתה הגבוהה ביותר מאז שנת 2002, לפני שנסוגה מעט והתייצבה סביב 5.25% במהלך שעות המסחר באסיה. העלייה החדה הזו בתשואות ארוכות הטווח מייקרת באופן מיידי את כל סוגי האשראי והמימון התאגידי, ומפעילה לחץ כבד על תמחור המניות. הקשר הזה הוא ישיר ואכזרי, שכן ככל שהתשואה חסרת הסיכון מאגרות חוב עולה, כך משקיעים דורשים פיצוי גבוה יותר על נטילת סיכון במניות, מה שמוביל באופן טבעי לירידה בשווי החברות.
במקביל, מחירי הנפט הוסיפו עוד שמן למדורת החששות האינפלציוניים. חוזי הנפט מסוג ברנט (LCO) נסחרו ברמה של 102.07 דולר לחבית ונותרו יציבים מעל הרף הפסיכולוגי של 102 דולר. רמות המחירים הגבוהות הללו מקבלות רוח גבית מדיווחים על כך שארה"ב מתכננת להגביר את נוכחותה הצבאית במזרח התיכון, מהלך שמגביר את החשש מפני שיבושים באספקה, וזאת לצד החלטתה של סין לעצור ייצוא של מוצרי נפט מסוימים. תמחור נפט יקר מתורגם מהר מאוד לעלויות שינוע וייצור גבוהות יותר, מה שעלול לאלץ את החברות לגלגל את העלויות הללו אל הצרכן הקצה ולהקשות משמעותית על הבנקים המרכזיים במלחמתם העיקשת באינפלציה.
כעת, עיני כל השחקנים בשווקים נשואות אך ורק אל עבר פרסום נתוני התעסוקה החודשיים בארצות הברית, שיהוו מעין מבחן מציאות קריטי עבור הכלכלה הגדולה בעולם. כלכלנים מעריכים מראש כי המשק האמריקאי הוסיף 89,000 משרות חדשות בלבד במהלך חודש ספטמבר, בעוד ששיעור האבטלה צפוי להישאר ללא שינוי ברמה של 4.1%. נתונים אלו קריטיים במיוחד משום שהם צפויים להכריע את הכף לגבי החלטות הריבית הקרובות. נכון לעכשיו, השווקים מתמחרים הסתברות של כ-25% בלבד להעלאת ריבית נוספת על ידי הפדרל ריזרב כבר בחודש אוקטובר, צניחה משמעותית לעומת הסתברות של 69% שתומחרה רק שבוע קודם לכן. עם זאת, על פי כלי המעקב של השוק, העלאת ריבית עד סוף השנה בחודש דצמבר עדיין מתומחרת כוודאית כמעט במלואה על ידי השחקנים בשוק. המתיחות לקראת פרסום הנתונים משאירה את המשקיעים בדריכות שיא, מתוך הבנה ברורה שכל הפתעה במספרים, לחיוב או לשלילה, תוביל לטלטלה מיידית ותגדיר מחדש את כיוון השווקים לתקופה הקרובה.