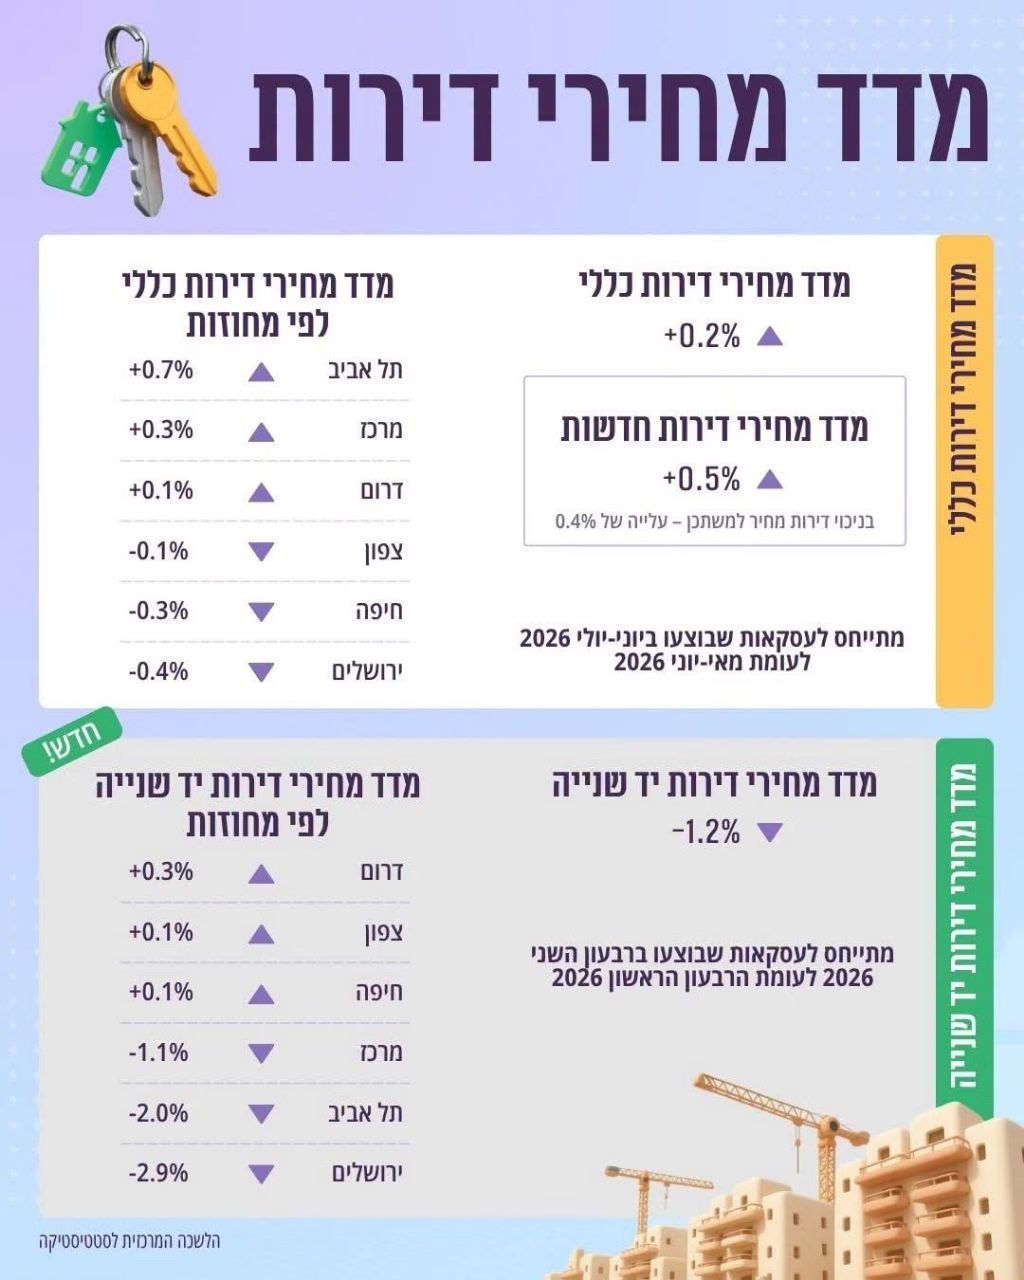
נתוני מדד המחירים לצרכן לחודש אוגוסט שפורסמו לאחרונה מספקים הצצה מרתקת ומדאיגה אל תוך חדר המנועים של הכלכלה הישראלית, ובמיוחד אל הדינמיקה המורכבת של שוק הנדל"ן המקומי. בעוד שהמדד הכללי רשם עלייה מתונה יחסית של 0.7% והותיר את האינפלציה השנתית על רמה נוחה של 1.5% שנמצאת בדיוק בלב היעד של בנק ישראל, המבט פנימה אל סעיפי הדיור מגלה תמונה של שוק רותח שמסרב בכל תוקף להתקרר. סעיף הדיור הכללי טיפס ב-0.6%, ושירותי דיור בבעלות הדיירים עלו ב-0.7%. אולם, נורת האזהרה הבוהקת והמשמעותית ביותר מגיעה משוק השכירות. הנתונים מצביעים על כך שעבור שוכרים שנאלצו לחדש חוזה באוגוסט נרשמה עלייה כואבת של 2.6%, וגרוע מכך, בדירות שבהן התחלף שוכר נרשם זינוק דרמטי של לא פחות מ-4.4%. מספרים אלו אינם רק סטטיסטיקה יבשה; הם משקפים מציאות כלכלית קשוחה שמשליכה ישירות על כיסו של האזרח, על כיוון השווקים הפיננסיים, ועל יציבותן של חברות הבנייה והיזמות.
מצב שוק הנדל"ן הישראלי נכון להיום מאופיין בכשל שוק כרוני של היצע חסר מול ביקוש קשיח. בצד הביקוש, הגידול הטבעי של האוכלוסייה והקמתם של משקי בית חדשים שומרים על זרם קבוע וגובר של דורשי דיור, בין אם לרכישה ובין אם לשכירות. בצד ההיצע, תמונת המצב עגומה הרבה יותר. ענף הבנייה מתמודד עם מחסור חמור ומתמשך בידיים עובדות, התייקרות של חומרי גלם ובירוקרטיה מסורבלת שמעכבת משמעותית התחלות בנייה חדשות. הפער המובנה הזה יוצר לחץ בלתי פוסק על המחירים כלפי מעלה. כאשר הריבית במשק עומדת על 3.25%, משכנתאות הופכות למוצר אשראי יקר מאוד, מה שדוחף זוגות צעירים ומשפחות רבות לוותר, לפחות זמנית, על חלום רכישת הדירה ולחפש פתרונות מיידיים בשוק השכירות. נהירה זו מגדילה עוד יותר את הביקוש לדירות מושכרות ומאפשרת לבעלי הנכסים לגלגל את עלויות המימון והתחזוקה הגבוהות שלהם אל השוכרים בקצה, כפי שמשתקף היטב בזינוק החד בחוזים החדשים.
ההשפעה של נתונים מבניים אלו על הציבור הרחב היא ישירה, כואבת ויומיומית, ומתבטאת בשחיקה דרמטית של ההכנסה הפנויה. שכר הדירה מהווה את אחת ההוצאות הכבדות והבסיסיות ביותר בסל הצריכה המשפחתי של מאות אלפי ישראלים. כאשר סעיף זה מזנק בקצב מהיר בהרבה מקצב עליית השכר הממוצע במשק, התוצאה הבלתי נמנעת היא ירידה ברמת החיים. משקי בית נאלצים להסיט תקציבים מסעיפי צריכה אחרים, כמו פנאי, חינוך או חסכונות פנסיוניים, אך ורק לטובת מימון קורת גג. המציאות שבה מעבר דירה גורר קנס של כמעט חמישה אחוזים בתוספת לשכר הדירה, נועלת שוכרים רבים בחוזים קיימים גם אם אינם מתאימים לצרכיהם, ופוגעת משמעותית בניידות התעסוקתית והחברתית. הציבור למעשה נלכד בצבת אכזרית: מחירי הקנייה גבוהים, המשכנתאות יקרות בגלל סביבת הריבית, ושוק השכירות רותח. זהו מצב עניינים שמתדלק תסכול כלכלי עמוק ומקטין דרסטית את האופטימיות הצרכנית.
בזירת המאקרו והפיננסים, הנתונים העדכניים שולחים גלי הדף ברורים אל הבורסה לניירות ערך. בורסה צומחת ומשגשגת זקוקה בדרך כלל לסביבת ריבית יורדת או לכל הפחות יציבה ונמוכה, אשר מוזילה את עלויות המימון של החברות הציבוריות והופכת את ההשקעה במניות לאטרקטיבית יותר בהשוואה לאפיקים סולידיים וחסרי סיכון. עם זאת, הזינוק הבלתי פוסק בסעיף הדיור כובל את ידיו של נגיד בנק ישראל ומצמצם את מרחב התמרון שלו. אף על פי שהאינפלציה הכללית נמצאת בדיוק בלב היעד, הבנק המרכזי יודע היטב ששוק הדיור הוא עוגן אינפלציוני קשיח, עקשן ומסוכן. הורדת ריבית מוקדמת מדי במצב של היצע נדל"ן כל כך בעייתי עלולה להצית מחדש את מדורת המחירים ולהוביל לסחרור אינפלציוני שהרבה יותר קשה לעצור. לכן, ההערכה הרווחת היא שהנתון העדכני יאלץ את הוועדה המוניטרית להשאיר את הריבית על כנה ברמה של 3.25% לזמן ממושך יותר ממה שקיוו ותמחרו תחילה בשוק ההון. קיבוע הריבית ברמה גבוהה זו מכביד על סקטורים שלמים בבורסה, מקטין את תיאבון הסיכון של משקיעים מוסדיים ופרטיים, ומפנה כספים רבים לאפיקים שמרניים יותר כמו פיקדונות בנקאיים ואגרות חוב ממשלתיות, מה שמעיב באופן טבעי על מדדי המניות המובילים ועל מחזורי המסחר.
עבור חברות הנדל"ן והיזמות, התמונה שמתקבלת מהמדד היא מורכבת, מפוצלת ומלאת סתירות. במבט ראשון ושבחינה מאזנית, עליית מחירי הדיור ושירותי הדירות נראית כמו בשורה מצוינת ליזמים ולקבלנים, שכן שווי המלאי העצום שבידם ועתודות הקרקע שלהם ממשיכים לטפס מעלה ולהשביח את עצמם. אולם, המציאות הפיננסית השוטפת שלהם מאתגרת ולוחצת הרבה יותר. ענף הנדל"ן הוא עתיר הון מטבעו ונשען באופן מוחלט ודרמטי על מינוף בנקאי וחוץ בנקאי. חברות יזמיות רבות נטלו הלוואות עתק כדי לרכוש קרקעות יקרות במכרזים בתקופה שבה הכסף היה זול והריבית אפסית. כעת, כשהריבית מתקבעת ברמה גבוהה כתוצאה מאותה התעקשות של מחירי הדיור, הוצאות המימון שלהן מזנקות מדי רבעון ונוגסות באכזריות בשורת הרווח. במקביל, הריבית הגבוהה למשכנתאות מקררת בפועל את קצב המכירות במשרדי המכירות, שכן פחות ופחות קונים פוטנציאליים מסוגלים להעמיד את ההון העצמי הנדרש או לעמוד בהחזר החודשי המפלצתי. כך נוצר פרדוקס מתסכל שבו המחירים על הנייר ממשיכים לעלות, אך תזרים המזומנים של החברות עלול להיפגע אנושות עקב האטה בקצב עסקאות המכר בפועל. חברות בעלות איתנות פיננסית חזקה והון עצמי גבוה יוכלו לצלוח את התקופה המאתגרת ואף לנצל הזדמנויות עסקיות לאיסוף קרקעות מחברות שנקלעו למצוקה, אך מנגד, חברות ממונפות יתר על המידה, שלקחו סיכונים פזיזים, עלולות למצוא את עצמן בסחרור תזרימי קשה שמאיים על עצם יציבותן וקיומן.
התבוננות כוללת ומעמיקה על זירת הכלכלה המקומית בעקבות פרסום מדד אוגוסט מבהירה מעל לכל ספק כי שוק הנדל"ן מהווה כיום את הציר המרכזי והמשמעותי ביותר שסביבו חגים כל מהלכי המאקרו-כלכלה בישראל. כל עוד לא יימצא פתרון אמיתי, מקיף וארוך טווח בצד ההיצע, פתרון שכולל הפשרת קרקעות מסיבית באזורי ביקוש, שחרור רגולציה וחסמים בירוקרטיים, וטיפול שורש מיידי במצוקת העובדים באתרי הבנייה, הלחץ על המחירים ועל שכר הדירה יימשך. בנק ישראל, אשר חסר כלים ביצועיים לטפל בבעיות היצע ריאליות ותכנוניות, ימשיך להשתמש בנשק הריבית כדי לרסן את הביקושים, מה שיבטיח סביבה פיננסית נוקשה. זהו מצב שבו האזרח הפשוט נושא בנטל המרכזי, המשקיעים בבורסה נאלצים להתמודד עם שוק תנודתי המושפע מריביות גבוהות, וחברות הנדל"ן נאלצות לנווט בזהירות רבה בין פוטנציאל עליית ערך הנכסים לבין סכנת החנק המימוני. כל עוד רשויות המדינה לא יתערבו בצורה כירורגית, נחושה ואגרסיבית להגדלת היצע הדירות בפועל, בועת הלחצים הזו תמשיך לבעבע, להכתיב את הקצב הכלכלי של המדינה כולה, ולהשאיר את הריבית גבוהה כמשקולת כבדה על צווארו של המשק.