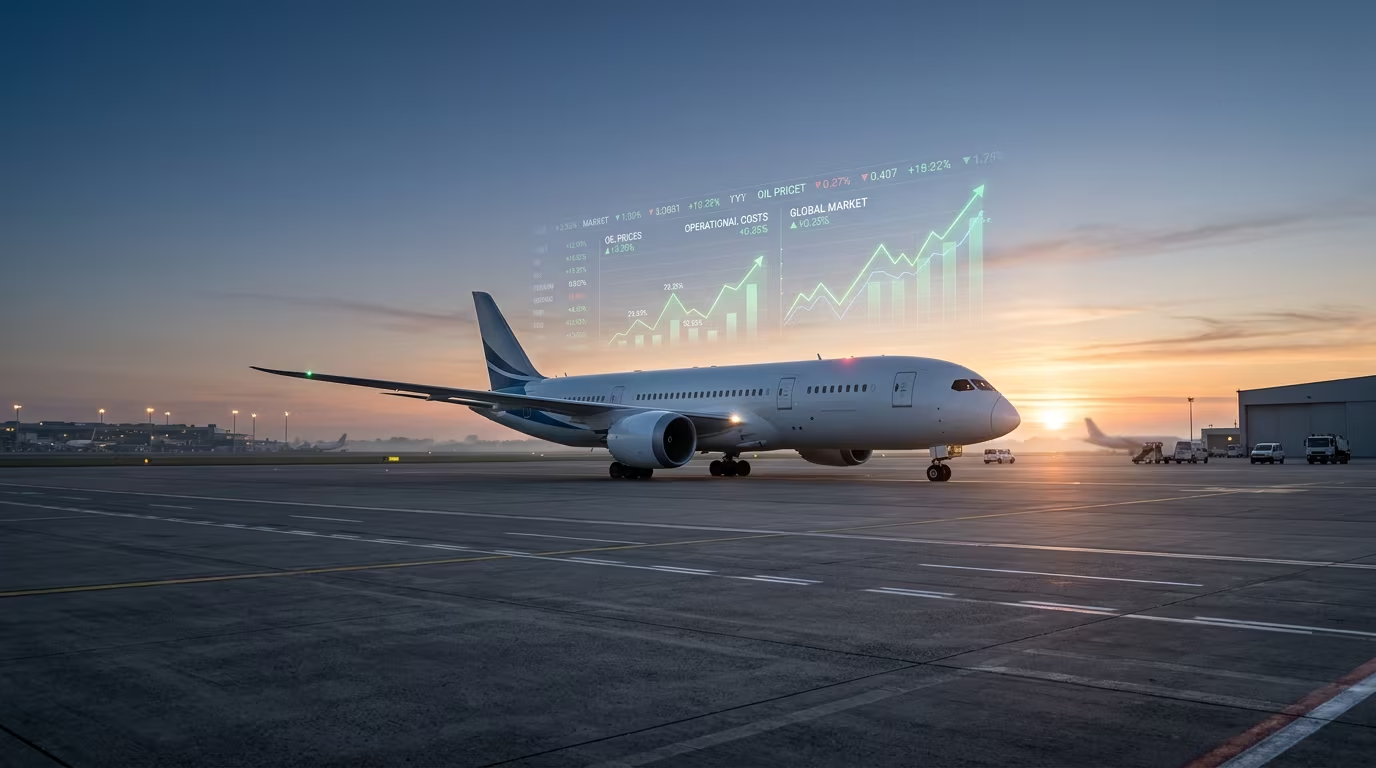
תעשיית התעופה העולמית מנווטת כעת בתוך כיס אוויר פיננסי עמוק ומטלטל במיוחד. ג'ורג' פרגוסון, המכהן כראש תחום ניתוח תעופה, ביטחון וחברות תעופה בבלומברג אינטליג'נס, שרטט תמונה מדאיגה במהלך האסיפה הכללית ה-59 של ארגון חברות התעופה הערביות בדוחא. הנתון המרכזי שמרחף מעל המאזנים של חברות הענק הוא הכפלה כמעט מלאה של מחירי הדלק הסילוני מאז תחילת שנת 2026. קפיצה נחשונית זו בעלויות התפעול הבסיסיות ביותר אינה מתפזרת באופן שווה על פני שרשרת האספקה. מבט מעמיק אל מחירי הדלק בחוף המפרץ האמריקאי חושף כי מרווח הזיקוק תופס כיום כמחצית ממחיר הדלק הסופי. המשמעות הנגזרת היא שעלויות הזיקוק לבדן שוות כיום לעלות הכוללת של הדלק טרם גל ההתייקרויות.
התוצאות הכספיות של הרבעון השלישי בקרב חברות התעופה האמריקאיות משמשות כסמן ימני מובהק למגמות המתהוות בשוק. נתונים אלו מספקים הצצה ראשונה אל עומק הפגיעה בשורת הרווח, כאשר חברות רבות מגלות כי מדיניות הגידור שלהן מספקת הגנה זמנית בלבד. ברגע שחוזי הגידור פוקעים, החברות נאלצות לספוג את מלוא עוצמת המכה. השווקים המרכזיים באירופה ובאסיה מתחילים להרגיש את אותם גלי הדף, כאשר העלויות התופחות מגולגלות בהכרח אל כיסו של הצרכן. התייקרות הכרטיסים מובילה לשחיקה טבעית בביקושים, ויוצרת מעגל קסמים שלילי שבו חברות נאלצות להטיס מטוסים חצי ריקים או לקצץ בקווים רווחיים פחות. המציאות החדשה מחייבת את מנהלי הכספים בענף לחשב מסלול מחדש, שכן המודלים הכלכליים הישנים שהניחו עלויות אנרגיה מתונות ויציבות פשוט קרסו אל תוך עצמם.
מעבר למחירי האנרגיה, מחנק האשראי מסתמן כאבן הריחיים השנייה בגודלה על צוואר התעשייה. עקומת התשואות של משרד האוצר האמריקאי רשמה עלייה חדה לרמה של כחמישה אחוזים, נתון המשנה לחלוטין את כללי המשחק עבור חברות הנשענות על מינוף גבוה. במקביל, הכלכלה האמריקאית הפגינה שרירים עם צמיחה של 3.4 אחוזים בתוצר המקומי הגולמי במהלך הרבעון השלישי. נתון מקרו-כלכלי חזק זה מספק רוח גבית להערכות כי הבנק המרכזי האמריקאי יהסס להוריד את הריבית בתקופה הקרובה, מה שמבטיח סביבת מימון יקרה לאורך זמן.
בזירת גיוס ההון מתרחש מאבק סמוי אך דרמטי. ענקיות הטכנולוגיה שואבות כמויות אדירות של הון מהשווקים כדי לממן את הקמתם של מרכזי נתונים עצומים עבור יישומי בינה מלאכותית. תיאבון חסר תקדים זה לאשראי דוחק החוצה שחקנים מסורתיים יותר, ומייקר את עלות הכסף עבור כולם. מאחר שעסקאות רכישת מטוסים מתבצעות היסטורית בדולר אמריקאי, ושערי הריבית בארצות הברית מכתיבים את עלויות ההלוואה ברחבי העולם, חברות התעופה הבינלאומיות מוצאות את עצמן חשופות לחלוטין למדיניות המוניטרית של וושינגטון. כל רכישה של ציוד חדש או ניסיון למחזר חוב ישן הופכים למשימה פיננסית מורכבת ויקרה פי כמה. התלות המוחלטת במטבע האמריקאי יוצרת אפקט דומינו הרסני עבור חברות הפועלות בשווקים מתעוררים, אשר נאלצות להתמודד גם עם פיחות המטבע המקומי שלהן אל מול הדולר החזק, מה שמכפיל את עומס החוב הריאלי שלהן בן לילה.
הלחץ הפיננסי משתקף בצורה הברורה ביותר בשוק החלפי סיכון אשראי. מכשירים פיננסיים אלו, המהווים למעשה תעודת ביטוח נגד חדלות פירעון של חובות החברות, מספקים אינדיקציה מדויקת לעלות גיוס ההון האמיתית. המרווחים נפתחים כעת ברחבי העולם, כאשר חברות התעופה האמריקאיות המדורגות ברמות הסיכון הגבוהות ביותר סופגות את הפגיעה האנושה מכולן. חלקן כבר הגיעו לרמות תמחור המאותתות בבירור על סכנת נטישה של השוק או קריסה מוחלטת בטווח הקרוב. המגמה השלילית אינה פוסחת גם על שחקניות הפרימיום בעלות הדירוג האשראי הגבוה ביותר, שרואות כיצד פרמיות הסיכון שלהן מטפסות בהתמדה ונוגסות ברווחיות. המשקיעים בוחנים כעת בשבע עיניים את רמות הנזילות של החברות, מתוך הבנה שקופת מזומנים דשנה היא חגורת ההצלה היחידה בסביבה מאקרו-כלכלית כה עוינת.
ההשלכות של מציאות זו חורגות הרבה מעבר לגבולות המאזן של חברה כזו או אחרת. קיבוע מחירי הדלק ברמותיהם הנוכחיות צפוי להאט את קצב הצמיחה הכלכלית העולמית כולה, מה שיטיל משקולת נוספת על ציבור הנוסעים ויקטין את ההכנסה הפנויה המוקצית לטיסות ופנאי. תמונת המצב הנוכחית מצביעה על תעשייה הלכודה במלקחיים של עלויות תפעול מאמירות ומחנק אשראי גובר. השילוב בין מחירי אנרגיה כפולים לבין ריביות גבוהות המייקרות את החוב, מעמיד את חברות התעופה בפני מבחן הישרדות קריטי, כאשר החלשות שבהן עלולות להיעלם מהמפה הפיננסית בקרוב.