מי שעקב אחרי שוק המטבעות בשבועות האחרונים לא יכול היה לפספס את הדרמה שהתחוללה סביב הרופי ההודי. המטבע, שנשחק בהתמדה ונשק לשפל היסטורי מדאיג, הפך את הקערה על פיה בתוך ימים בודדים ורשם את השבוע החזק ביותר שלו בשבעת החודשים האחרונים. מדובר בזינוק שבועי מרשים של 2%, שהוביל את הרופי לנעילה של 94.96 רופי לדולר אחד ביום שישי, לאחר עלייה יומית מתונה של 0.1%. עבור סוחרים, יבואנים ומשקיעים זרים בהודו, היה זה משב רוח רענן במיוחד אחרי תקופה ממושכת של דפיקות לב מואצות.
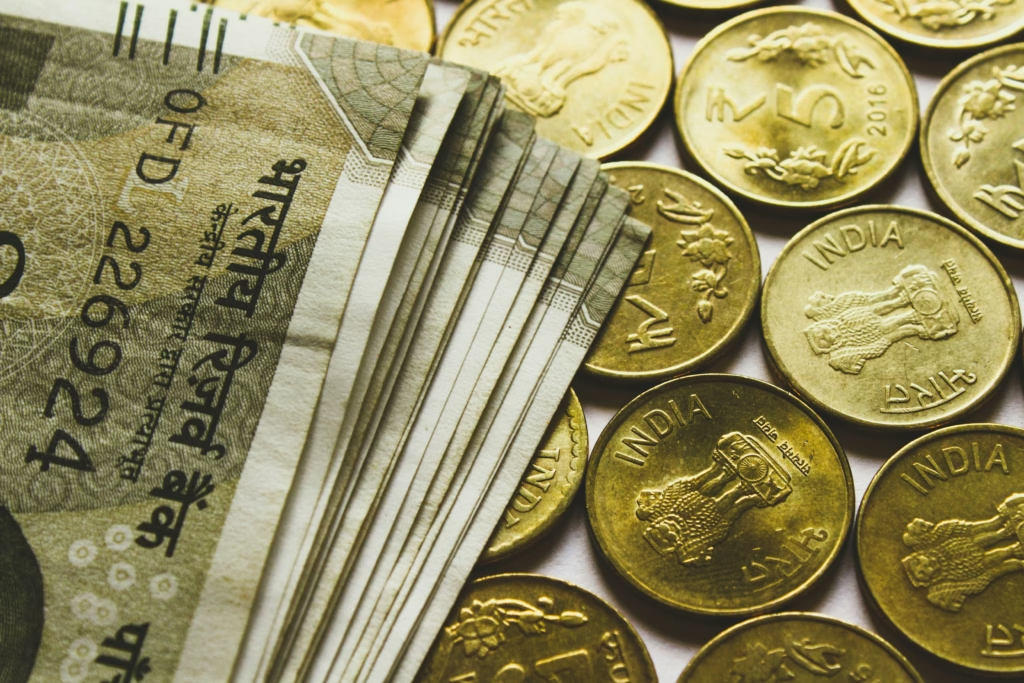
רק שבוע קודם לכן נראה היה שהמטבע ההודי נמצא במסלול התרסקות חסר מעצורים. הרופי התקרב באופן מסוכן לשפל כל הזמנים שלו, שעמד על 96.96 רופי לדולר, ועורר חששות כבדים מפני גל התייקרויות רוחבי במשק ההודי. פריצה של רף כזה הייתה עלולה להצית בריחת הון מואצת, לערער את היציבות הפיננסית ולפגוע באמון המשקיעים בכלכלה שצומחת בקצב מהיר אך מתמודדת עם אתגרים מבניים לא מבוטלים. המצב הזה חייב את קובעי המדיניות בניו דלהי לפעול, ובמהירות.
מאחורי ההתאוששות המפתיעה לא עמדו כוחות שוק ספונטניים, אלא שורה של צעדים תקיפים ויצירתיים מצד הבנק המרכזי של הודו והרשויות הכלכליות במדינה. קובעי המדיניות הבינו כי הלחץ הגדול ביותר על המטבע המקומי נובע מהביקוש האדיר לדולרים מצד חברות האנרגיה ההודיות, שנאלצות לשלם סכומי עתק במטבע אמריקאי כדי לממן יבוא נפט גולמי. כדי לעצור את הסחף, הרשויות ניתבו את ביקושי הדולר של חברות הנפט אל מחוץ למסחר הפתוח, ובמקביל ייקרו באופן משמעותי את עלויות הרכישה של מכשירי הגנה מפני היחלשות הרופי, מה שהרתיע ספקולנטים מלהמר נגד המטבע.
בנוסף למהלכים אלה, הרגולטורים הידקו את הפיקוח על תנועות ההון באמצעות צעד דרמטי נוסף: קיצוץ חד של 95% בתקרה המותרת לרכישת דולרים ללא הצגת מסמכים המוכיחים חשיפה עסקית אמיתית. התקרה, שעמדה בעבר על סכומים גבוהים בהרבה, צנחה ל-5 מיליון דולר בלבד. המהלך הזה סגר בפועל את הדלת בפני פעילות פיננסית ספקולטיבית וצמצם את האפשרות לצבירת מט"ח ללא צורך תפעולי מוכח, מה שהפחית מיידית את מפלס הלחץ באולמות המסחר.
המאמצים להגנה על שער החליפין גבו וממשיכים לגבות מחיר כבד מקופת המדינה. הבנק המרכזי של הודו כבר ניצל כמחצית מסכום עתק של יותר מ-140 מיליארד דולר, שגויסו באמצעות שורה של כלים מיוחדים שמטרתם הייתה לעבות את יתרות מטבע החוץ של המדינה. לצד זאת, התחייבויות הדולר העתידיות נטו של הבנק המרכזי עמדו בסוף חודש אוגוסט על רמה של 200 מיליארד דולר. הנתונים האלה ממחישים עד כמה הבנק המרכזי נאלץ למתוח את שריריו כדי לבלום את הנפילה של הרופי, ומעלים שאלות לגבי טווח הזמן שבו יוכל להמשיך ברמת התערבות כה אגרסיבית.
למרות האופוריה הרגעית מהקאמבק השבועי, האתגרים הכלכליים הבסיסיים של הודו רחוקים מלהיפתר, והם ממשיכים לרחף כעננה מעל עתידו של הרופי. נתוני הסחר של המדינה מצביעים על העמקת הגירעון המסחרי בסחורות, אשר התרחב בחודש ספטמבר ל-30.21 מיליארד דולר, לעומת 26.8 מיליארד דולר בלבד בחודש אוגוסט. הפער הגדל בין היקף היבוא להיקף היצוא מחייב זרימה מתמדת של דולרים אל מחוץ למדינה, דבר שמייצר לחץ שחיקה טבעי ומתמשך על המטבע המקומי ומקשה על שמירת יציבותו לאורך זמן.
המשקיעים המקומיים והבינלאומיים מתבוננים במציאות הזו בעיניים פקוחות ובדאגה גוברת. גורמים בשוק מביעים אי נוחות משינויי הרגולציה התכופים בכללי המסחר במט"ח, וטוענים כי הצעדים התזזיתיים שנועדו לתמוך ברופי פוגעים בוודאות וביכולת החיזוי של המדיניות המוניטרית. יתרה מזאת, שינויים מעין אלה עלולים לפגום בנזילות של שוק המטבעות ולפצל אותו, מה שמקשה על מוסדות פיננסיים גדולים לתמחר סיכונים ולבצע עסקאות בצורה יעילה ושקופה.
אנליסטים בכירים מדגישים כי המהלכים המוניטריים וההגבלות הרגולטוריות שננקטו בימים האחרונים הם בבחינת טיפול בסימפטומים ולא בשורש הבעיה. כדי שהרופי יוכל לרשום מפנה מגמה בר-קיימא ולא רק אתנחתא זמנית מגל הירידות, המשק ההודי זקוק להקלה אמיתית בלחצים הכלכליים הבסיסיים, ובראשם צמצום הגירעון המסחרי והתייצבות מחירי האנרגיה בעולם. עד שזה יקרה, השווקים ימשיכו לעקוב בדריכות אחר כל צעד של הבנק המרכזי, כשהשאלה הגדולה נותרת פתוחה: האם המגן הדולרי יחזיק מעמד, או שמדובר רק בהפוגה קצרה לפני מבחן השפל הבא.