רשות שוק ההון, ביטוח וחיסכון מפרסמת היום הנחיות חדשות ודרמטיות אשר צפויות לשנות לחלוטין את חוקי המשחק בענף ביטוחי החיים בישראל, ולהעניק הגנה צרכנית חסרת תקדים למבוטחים. החל מהראשון בפברואר 2027, חברות הביטוח לא יוכלו עוד להציע הנחות קצרות טווח בפוליסות ביטוח חיים למקרה פטירה, הידועות גם כפוליסות ריסק. על פי ההוראות החדשות, כל חברת ביטוח שתבחר להציע הנחה ללקוח חדש במעמד ההצטרפות, תהיה מחויבת לקבע את שיעור ההנחה הזה למשך תקופה מינימלית של עשר שנים רצופות לפחות. מהלך זה נועד לשים סוף לאחת התופעות המוכרות והבעייתיות ביותר בשוק הביטוח המקומי, תופעה שבה לקוחות מתפתים לרכוש פוליסה בזכות מחיר כניסה אטרקטיבי במיוחד, אך מגלים לאחר תקופה קצרה כי ההנחה התאיידה והפרמיה החודשית זינקה באופן משמעותי.
המודל העסקי ששלט עד כה בענף התבסס לא פעם על אסטרטגיה של "מלכודת דבש" שיווקית, במסגרתה חברות הביטוח הציעו הנחות עמוקות מאוד, לעיתים של עשרות אחוזים, לשנה או לשנתיים הראשונות בלבד. הצרכן הישראלי, שנוטה לבחון את ההוצאה המיידית במועד החתימה, מצא את עצמו רוכש מוצר ארוך טווח המבוסס על תמחור קצר מועד. מכיוון שעלויות ביטוח חיים עולות באופן טבעי ככל שגיל המבוטח עולה והסיכון התמותי גדל, ביטול ההנחה יצר אפקט של כפל התייקרות. המבוטח ספג גם את עליית המחיר הטבעית הנובעת מהגיל, וגם את ביטול ההנחה השיווקית, מה שהוביל לזינוק חד ולעיתים בלתי נתפס בהוצאה החודשית, שלרוב נבלעה בתוך חיובי האשראי השוטפים ללא תשומת לב מיוחדת מצד הלקוח.
הסכנה המרכזית במבנה ההנחות הישן אינה רק כלכלית, אלא נוגעת לליבת מהותו של ביטוח החיים, הקשור בקשר הדוק למצבו הבריאותי של המבוטח. ביטוח חיים שונה בתכלית מביטוחי רכוש כמו ביטוח רכב או דירה, אותם ניתן להחליף בקלות מדי שנה בחיפוש אחר ההצעה הזולה ביותר. כאשר מבוטח מתבגר, קיים סיכוי סביר שמצבו הרפואי ישתנה או יורע. במידה וזה קורה בדיוק בנקודת הזמן שבה ההנחה הראשונית פוקעת והמחיר מזנק, אותו אדם הופך למעשה ללקוח שבוי של חברת הביטוח הנוכחית שלו. הוא אינו יכול לעבור לחברה מתחרה כדי ליהנות מהנחת הצטרפות חדשה, שכן חיתום רפואי עדכני עלול להוביל לדחייתו או לקביעת תוספות רפואיות חריגות שייקרו את הפוליסה החדשה אף יותר. מצב זה יצר עיוות שוק חמור, בו חברות הביטוח יכלו להעלות מחירים בבטחה, בידיעה שחלק ניכר מלקוחותיהם אינם יכולים לעזוב.
ההוראות החדשות של רשות שוק ההון מבקשות לעקור את הכשל הזה מהשורש ולייצר שקיפות ווודאות תמחורית ארוכת טווח. קביעת רצפת זמן של עשור להנחות מבטיחה שהלקוח יוכל להשוות בין הצעות שונות של חברות ביטוח על בסיס עלות אמיתית ורב-שנתית, ולא על בסיס גימיק שיווקי זמני. החברות עדיין יוכלו להציע הנחות לתקופות ארוכות יותר מעשר שנים, או אפילו לתכנן מודל שבו שיעור ההנחה הולך וגדל עם הזמן, אך חל איסור מוחלט על הקטנת שיעור ההנחה שנקבע ביום ההצטרפות לפני שחלף עשור שלם. בשורה חשובה נוספת היא שהכללים החדשים יחולו לא רק על פוליסת הריסק המרכזית, אלא גם על כל הכיסויים הנוספים והנספחים הנלווים אליה, דוגמת כיסויים למקרי נכות מתאונה. אמנם ניתן יהיה להעניק שיעור הנחה שונה לכל נספח בנפרד, אך עקרון הברזל של קיבוע ההנחה לעשור יישמר גם שם, מה שמעניק רשת ביטחון הוליסטית לתקציב המשפחתי.
נקודת תורפה נוספת שזכתה למענה במסגרת הרפורמה הנוכחית היא תופעת התשלום הכפול בעת מעבר בין חברות או בעת מחזור משכנתא. מבוטחים רבים שמצאו פוליסה חלופית זולה יותר וביקשו לעבור, או נדרשו לעדכן את ביטוח החיים למשכנתא שלהם, מצאו את עצמם משלמים פרמיה מלאה לשתי חברות ביטוח שונות באותו חודש קלנדרי בגלל פערי זמנים בביטול והפקה של פוליסות. כדי למנוע את המצב האבסורדי הזה, הרשות מאפשרת כעת לחברות הביטוח להעניק למצטרפים חדשים העוברים מפוליסה קיימת הנחה מיוחדת וחד-פעמית בחודש הראשון בלבד, שיכולה להגיע עד לפטור מלא מתשלום לאותו חודש, ובכך לאפשר מעבר חלק ונטול קנסות סמויים.
כדי להשלים את המעטפת הצרכנית ולהבטיח שהכוח אכן חוזר לידיים של הציבור, הרגולטור מחייב את חברות הביטוח לעמוד בסטנדרט שקיפות חסר פשרות בכל הנוגע לסיום תקופת ההנחות. חברה לא תוכל עוד לסיים הנחה בשקט ולהעלות את חיוב האשראי. החל ממועד כניסת התקנות לתוקף, כל חברת ביטוח תחויב להתריע בפני המבוטח באופן אקטיבי, באמצעות דואר אלקטרוני והודעת מסרון, חודש ימים לפני שפוקעת הנחה כלשהי או במקרה שבו שיעורה צפוי לקטון. ההתראה לא תוכל להסתפק בניסוחים מעורפלים, אלא תהיה חייבת להציג שקיפות אבסולוטית הכוללת את תאריך הסיום המדויק, את שיעורי ההנחה באחוזים לפני ואחרי השינוי, וחשוב מכל – את סכום התשלום החודשי הישן והחדש נקוב בשקלים. הצגת המספרים המוחלטים נועדה לנער את הצרכן מהאדישות המאפיינת מוצרים פיננסיים, לאפשר לו לבחון חלופות בזמן אמת, ולקבל החלטה מושכלת האם להישאר בחברה, לדרוש משא ומתן מחודש על התנאים, או לבחון הצעות מתחרות.
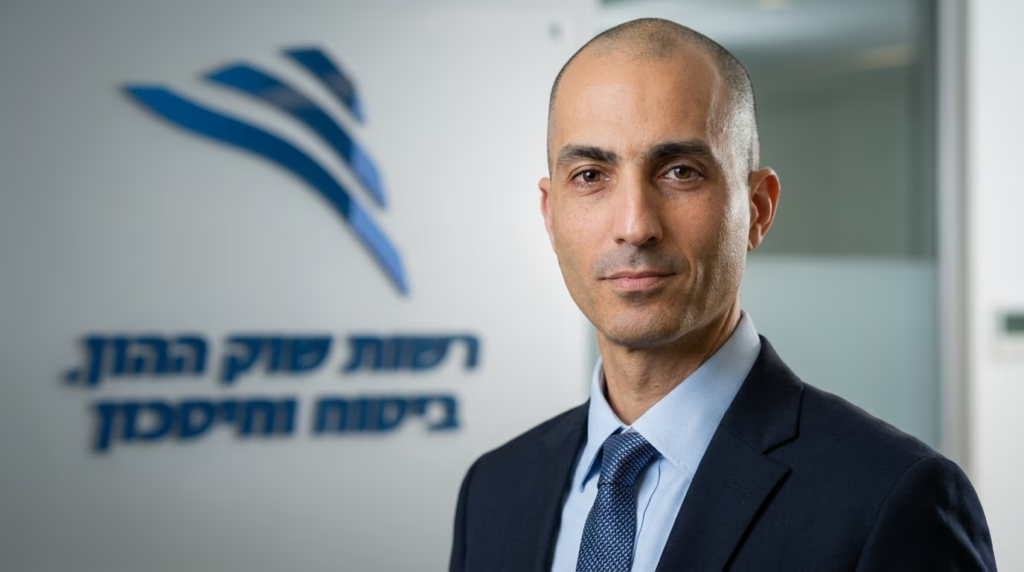
עמית גל, הממונה על רשות שוק ההון, הבהיר עם פרסום ההוראות כי צעד זה משקף תפיסת עולם רגולטורית ששמה את האזרח במרכז ומעבירה את השליטה לידיו. המהלך לא נועד לבטל את התחרות בשוק, אלא להפך, לנתב אותה לאפיקים בריאים והוגנים יותר. שוק חופשי ותחרותי הוא אינטרס ציבורי ראשון במעלה, אך תחרות המבוססת על חוסר שקיפות ואשליות תמחור קצרות טווח פוגעת באמון הציבור בטווח הארוך. על ידי אילוץ החברות להתחייב למחירים יציבים לאורך זמן, הרשות מבטיחה שהתחרות תשרת את המבוטחים באופן אמיתי, תעניק להם ודאות וביטחון בתכנון הפיננסי העתידי שלהם, ותמנע זעזועים כלכליים מיותרים הנובעים מאותיות קטנות בפוליסות משמעותיות כל כך.