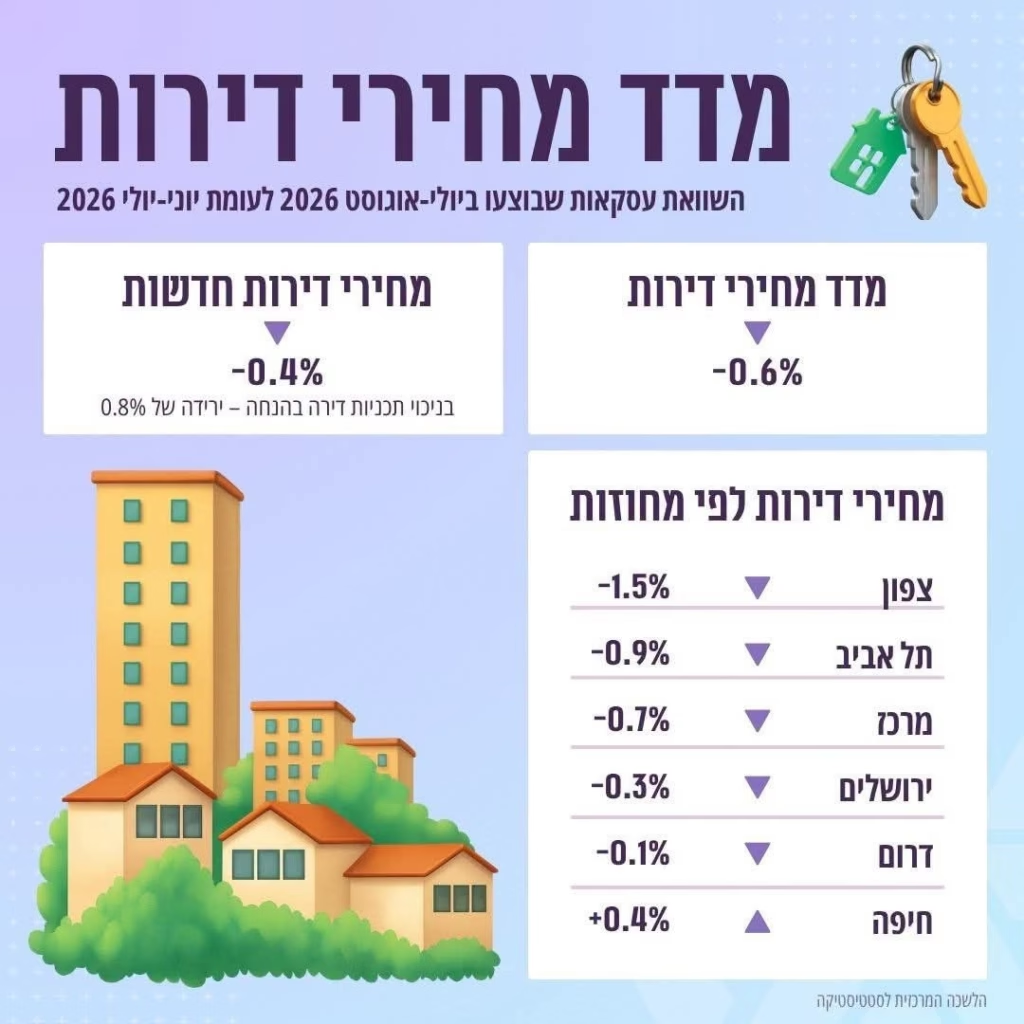
שוק הנדל"ן הישראלי ממשיך לשדר אותות של בלימה והתקררות, כאשר הנתונים העדכניים של הלשכה המרכזית לסטטיסטיקה מציגים תמונה ברורה של שינוי מגמה ביחס לשנים עברו. מהשוואת מחירי העסקאות שבוצעו בחודשים יולי ואוגוסט לעומת התקופה שקדמה להם, יוני ויולי, מתברר כי מדד מחירי הדירות הכללי, המשלב עסקאות בדירות חדשות לצד דירות יד שנייה ומנוכה משינויי איכות, רשם ירידה של 0.6%. מדובר בנסיגה המשתלבת ברצף של תנודות שליליות בחודשים האחרונים, וממחישה כי שוק הדיור מתקשה לייצר מומנטום של עליות מחירים, חרף האתגרים בצד ההיצע והמציאות הביטחונית והכלכלית המורכבת.
התמונה השנתית מספרת סיפור עמוק ומשמעותי אף יותר. כאשר בוחנים את מחירי העסקאות ביולי ואוגוסט ביחס לתקופה המקבילה אשתקד, מדד מחירי הדירות מציג ירידה שנתית כוללת של 1.8%. מבט רחב על העשור האחרון מגלה כי תקופות של ירידות מחירים שנתיות בישראל הן אירוע נדיר למדי: גל ירידות ראשון נרשם בשנת 2018 ונמשך שלושה רבעונים, גל נוסף נצפה במחצית השנייה של שנת 2023, וכעת השוק נמצא בתוך רצף הירידות השנתי הממושך ביותר שנמדד בעשור החולף. השילוב בין ריבית בנק ישראל שנותרה ברמה גבוהה של 4.5% ומייקרת דרמטית את עלויות המשכנתאות לרוכשים ולמשקיעים, לבין אי-ודאות כלכלית רחבה, ממשיך להכביד על כוח הקנייה של הציבור.
הירידות הללו אינן פוסחות על מרבית אזורי הארץ, והפילוח הגיאוגרפי מדגים היטב כיצד מגמת ההתקררות מחלחלת לשטח. בהשוואה הדו-חודשית האחרונה נרשמו ירידות מחירים כמעט בכל המחוזות: מחוז הצפון הוביל את המגמה השלילית עם צניחה חדה של 1.5%, במחוז תל אביב נרשמה ירידה של 0.9%, במחוז המרכז ירדו המחירים ב-0.7%, ובירושלים נרשמה ירידה של 0.3%. גם במחוז הדרום נרשמה נסיגה קלה של 0.1%. האזור היחיד שהפגין תנועה חיובית מתונה כנגד כיוון השוק היה מחוז חיפה, שבו נרשמה עלייה של 0.4%.
המגמה המחוזית הופכת לחד-משמעית עוד יותר כאשר בוחנים את ההשוואה השנתית מול התקופה המקבילה אשתקד, שכן בכל המחוזות ללא יוצא מן הכלל נרשמו ירידות מחירים. מחוז המרכז בלט בראש עם ירידה שנתית של 2.7%, מחוז תל אביב רשם ירידה של 1.9%, מחוז הדרום ירד ב-1.5%, מחוז חיפה השיל 1.4%, מחוז הצפון רשם ירידה שנתית של 0.8%, ומחוז ירושלים נסוג ב-0.2%. העובדה כי מוקדי הביקוש המסורתיים במרכז הארץ ובגוש דן מובילים את הירידות השנתיות מדגישה את גבול היכולת של הרוכשים לעמוד ברמות המחירים הנוכחיות תחת סביבת הריבית הקיימת.
בגזרת הדירות החדשות נרשמת התפתחות מעניינת המושפעת ישירות ממעורבות המדינה בשוק. מדד מחירי הדירות החדשות רשם ירידה של 0.4% בהשוואה לתקופה הקודמת, ושיעור ירידה זהה של 0.4% נרשם גם בהשוואה השנתית ביחס לתקופה המקבילה אשתקד. עם זאת, ניתוח מעמיק של העסקאות חושף את משקלן המכריע של תוכניות הדיור הממשלתיות. שיעור העסקאות שבוצעו במסגרת סבסוד ממשלתי זינק בחדות מ-40.0% בתקופה הקודמת ל-45.8% בתקופה הנוכחית. כאשר מנטרלים את אותן עסקאות מסובסדות ובוחנים אך ורק את השוק החופשי, מתברר כי מדד מחירי הדירות החדשות רשם ירידה כפולה של 0.8%. נתון זה מלמד כי יזמים וקבלנים נאלצים לבצע התאמות מחיר ומבצעי מימון משמעותיים כדי למשוך קונים בעסקאות רגילות שאינן נהנות מסבסוד מדינה.
ההתפתחויות האחרונות מקבלות פרספקטיבה רחבה כאשר מביטים בחמש השנים האחרונות ביחס למדד הבסיס של יולי ואוגוסט 2021. לאורך פרק זמן זה עלו מחירי כלל הדירות בשיעור מצטבר של 26.8%, בעוד מחירי הדירות החדשות עלו ב-24.3%. הפער בין הזינוק הדו-ספרתי של השנים האחרונות לבין ההתמתנות והירידות הנרשמות כיום, משקף שוק שעובר התאמה מחדש למציאות פיננסית שונה בתכלית. שילוב הכוחות בין שחיקת כושר ההחזר של משקי הבית, לחצי הריבית והעלייה בחלקן של הדירות המסובסדות, מציב את ענף הבנייה והנדל"ן בפני תקופה מאתגרת שבה הרוכשים מגלים זהירות רבה יותר ובוחנים כל התחייבות בכובד ראש.