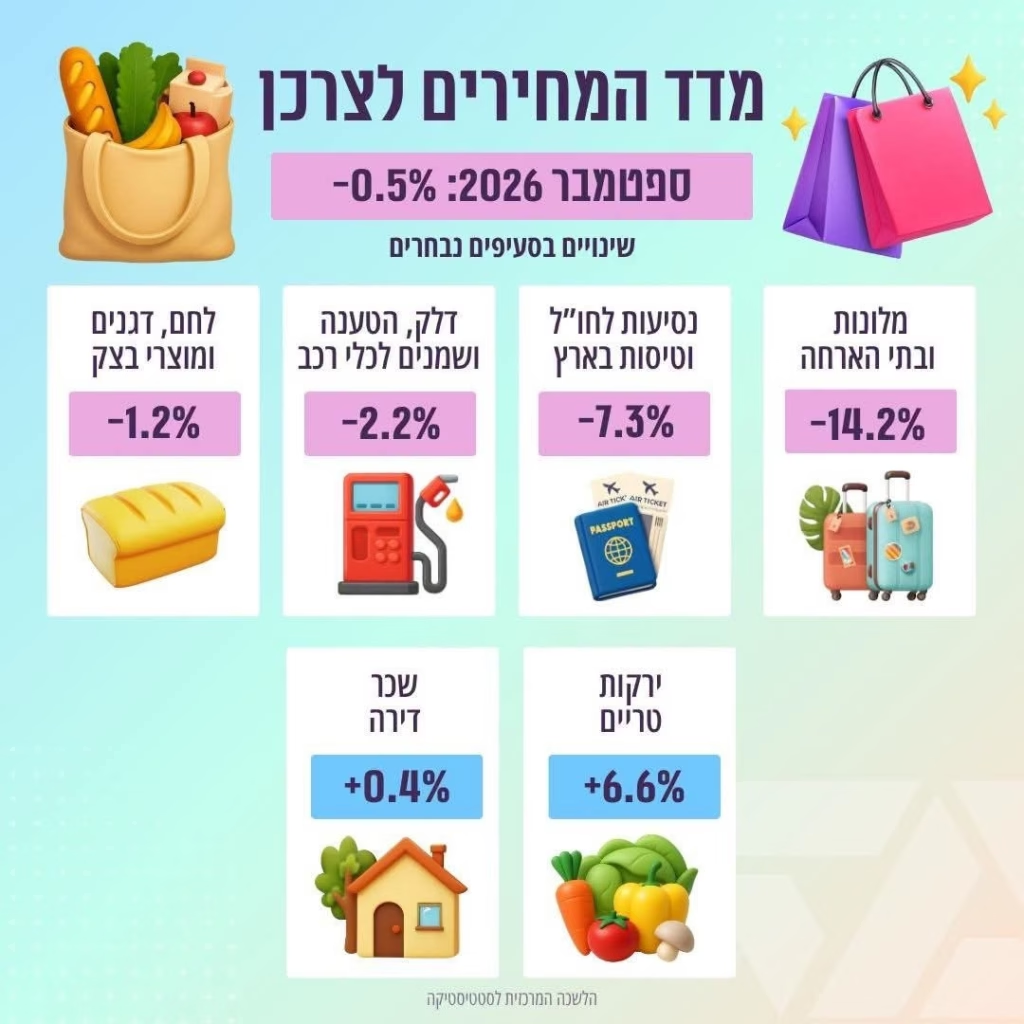
המשק הישראלי קיבל זריקת הרגעה משמעותית עם פרסום נתוני מדד המחירים לצרכן לחודש ספטמבר, שהפתיעו את מרבית הכלכלנים בשוק והציגו בלימה מואצת בלחצי המחירים. המדד הכללי רשם ירידה חדה של 0.5% בהשוואה לחודש אוגוסט, והגיע לרמה של 105.3 נקודות. נתון זה היה עמוק בהרבה מהערכות המוקדמות בשוק ההון, שצפו ירידה מתונה יותר בטווח שבין 0.2% ל-0.4%. הנסיגה הרחבה במדד מקבלת משנה תוקף כשבוחנים את המדדים הנגזרים: מדד המחירים ללא אנרגיה ירד אף הוא ב-0.5%, המדד ללא ירקות ופירות נחלש ב-0.6%, והמדד ללא סעיף הדיור ירד בשיעור של 0.7%.
במבט שנתי מצטבר, קצב האינפלציה בשנים עשר החודשים האחרונים עומד כעת על 1.6%, ומציג תמונה דומה עם עלייה של 1.6% מתחילת השנה הקלנדרית. מדובר ברמה שנמצאת עמוק בתוך טווח היעד הרשמי של בנק ישראל, הנע בין 1% ל-3%, ואף מתחת למרכז היעד. גם בניתוח רכיבי הליבה השנתיים המגמה ברורה לחלוטין: המדד ללא ירקות ופירות עלה ב-1.5% בחישוב שנתי, המדד ללא אנרגיה עלה ב-1.4%, והמדד ללא דיור הסתפק בעלייה מתונה של 0.8% בלבד. נתונים אלה מאותתים כי הלחצים האינפלציוניים שהעיקו על הצרכנים לאורך השנתיים האחרונות הולכים ומתפוגגים.
את הדחיפה המרכזית לירידת המדד העניקו סעיפי הפנאי, החופשות והתחבורה, שחזרו לקרקע המציאות בתום עונת שיא התיירות של הקיץ. סעיף תרבות ובידור הוביל את הירידות עם צניחה של 2.7%, כאשר מחירי המלונות ובתי ההארחה צללו ב-14.2%. ענף התחבורה והתקשורת איבד 2.4%, בעיקר הודות לירידה של 2.5% בסעיף התחבורה עצמו, שהושפע מהוזלה דרמטית של 14.0% במחירי הנסיעות לחו"ל והטיסות בארץ, ירידה של 14.0% בשכירת כלי תחבורה, ונסיגה של 2.2% במחירי הדלקים והשמנים לרכב. בנוסף, מחירי ההלבשה וההנעלה ירדו ב-0.9%, ומחירי הריהוט והציוד לבית ירדו ב-0.4%. גם סעיף המזון ללא ירקות ופירות רשם ירידה מתונה של 0.4%, עם הוזלות בולטות במוצרי יסוד כמו אורז יבש שהוזל ב-4.6%, רטבים שירדו ב-4.3%, דבש שהוזל ב-3.5% ותחליפי בשר ועוף מוכנים שירדו ב-3.0%.
מן העבר השני, הצרכנים שביקרו בשווקים ובמחלקות הירקות ברשתות השיווק הרגישו היטב את הזינוק בסעיפי התוצרת החקלאית הטרייה. מדד הירקות הטריים רשם זינוק חד של 6.6%, בהובלת התייקרות של 19.1% בעגבניות, 14.6% בקישואים, 10.2% בפלפלים ו-10.1% בחצילים, לצד קפיצה של 8.2% במחירי המלפפונים. בגזרת הפירות הטריים נרשמה עלייה של 0.9%, כאשר אבטיחים זינקו ב-37.1%, קיווי ב-19.5% ומלונים ב-18.4%, אם כי ירידה עונתית חדה של 31.6% במחירי האבוקדו ושל 17.6% ברימונים קיזזה חלק מההתייקרות. בסעיפי החינוך נרשמה עלייה של 0.8% עם פתיחת שנת הלימודים, המשקפת התייקרות שנתית של 3.8% באגרות לחינוך קדם-יסודי ושל 1.8% לבתי ספר יסודיים.
סעיף הדיור הכללי אמנם שמר על יציבות ללא שינוי חודשי, אך פירוק הנתונים מציג לחצים מתמשכים על ציבור השוכרים. מדד שכר הדירה עלה ב-0.4%, כאשר שוכרים שחידשו חוזה קיים ספגו עלייה ממוצעת של 2.4%. הנטל היה כבד במיוחד עבור שוכרים שנכנסו לדירות שבהן התחלף דייר, אשר נאלצו לחתום על חוזים חדשים המשקפים זינוק חד של 5.3% בדמי השכירות. הפער הזה ממחיש את המחסור המבני בהיצע הדירות להשכרה באזורי הביקוש, שממשיך לתדלק עליות מחיר בכל נקודת מעבר בין חוזים.
המשמעות הכלכלית המרכזית של המדד הנוכחי מגיעה ישירות לפתחו של בנק ישראל. הריבית במשק עומדת כיום על 3.25%, לאחר שהוועדה המוניטרית החלה בתהליך הפחתה הדרגתי מהרמות הגבוהות שליוו את המשק בשנה שעברה. כאשר קצב האינפלציה השנתי עומד על 1.6% ומדד ספטמבר מתברר כשלילי ועמוק מכל הציפיות, הריבית הריאלית במשק ממשיכה להיות מרסנת ומעיקה על הפעילות העסקית ועל נוטלי המשכנתאות. מועד החלטת הריבית הקרוב נקבע ל-21 באוקטובר 2026, והנתונים המפתיעים מעניקים לנגיד ולחברי הוועדה המוניטרית מרחב תמרון נוח וביטחון רב להמשיך במסלול של הקלות מוניטריות.
ההאטה המובהקת בקצב עליית המחירים לצד התמתנות הצריכה הפרטית בחלק מענפי השירותים מצביעות על כך שהמשק סיים במידה רבה לעכל את זעזועי המחירים של השנים הקודמות. השילוב בין ירידה במחירי חופשות ודלקים לבין יציבות במדדי הליבה מעיד על חזרה לדפוסי שגרה צרכניים זהירים ומחושבים יותר. כל העיניים נשואות כעת אל שולחן הדיונים של הבנק המרכזי בירושלים, שם יצטרכו להכריע האם הגיעה העת להוריד שוב את הריבית ולהעניק אוויר לנשימה לציבור ולמגזר העסקי כאחד.