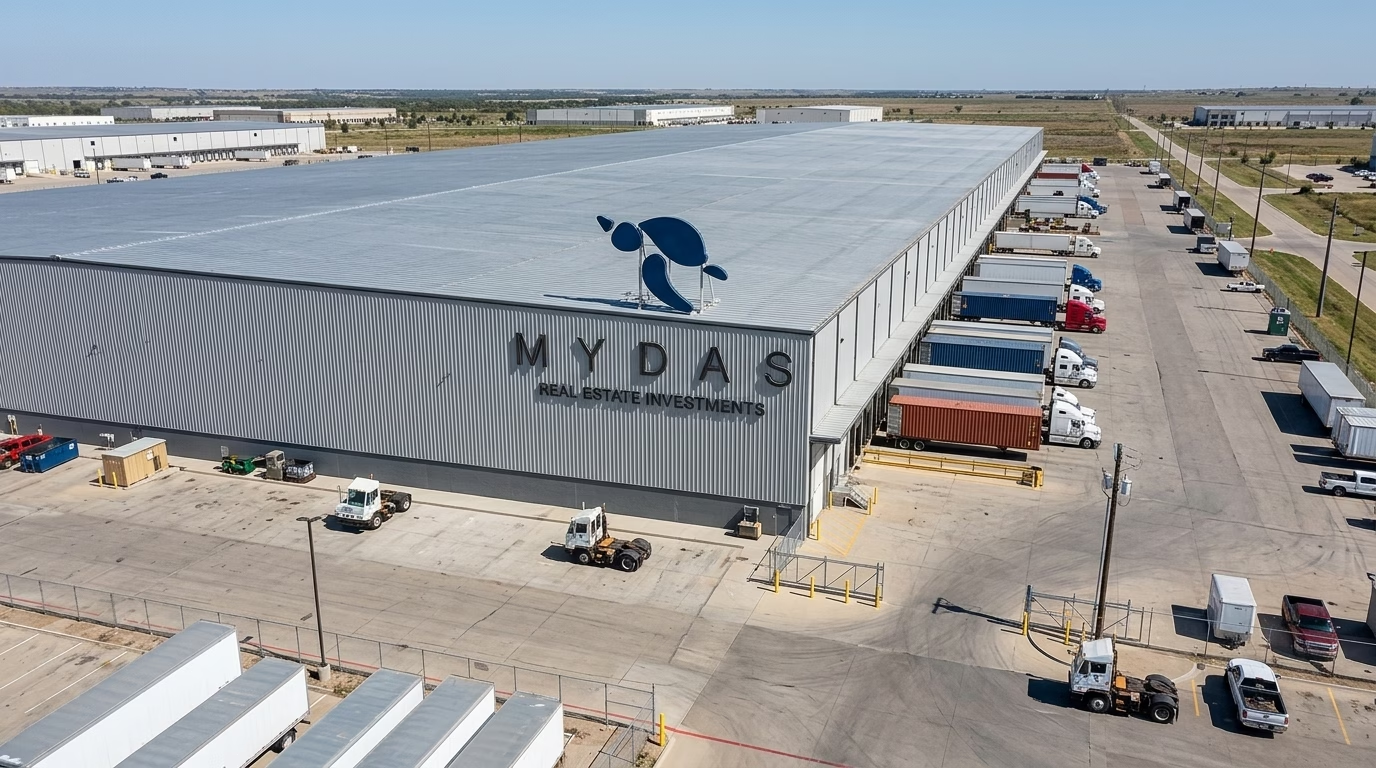
חברת מדיפאואר (אוברסיז) פאבליק קו. לימיטד דיווחה על התקדמות מהותית במימוש אסטרטגיית ההתרחבות שלה בארצות הברית, עם השלמת רכישתם של שבעה נכסים מסחריים נוספים מתוך עסקת הפורטפוליו הכוללת 16 נכסים במדינות פנסילבניה ומרילנד. המהלך מבוצע בהמשך להסכמים שנחתמו בעבר בשיתוף עם קבוצת הפניקס ודיווחים מיידיים קודמים של החברה. עם השלמת שלב זה ב-14 באוקטובר 2026, מחזיקה כעת מדיפאואר ב-15 מתוך 16 הנכסים הנכללים בתיק הנרכש, כאשר היקף התמורה הכולל בגין שבעת הנכסים הנוכחיים עומד על כ-135.4 מיליון דולר. על פי הערכות הנהלת החברה, רכישת הנכס ה-16 והאחרון בפורטפוליו צפויה להיסגר ולהסתיים עד לתום שנת 2026, בכפוף להתקיימות התנאים הנדרשים.
מבנה המימון של העסקה מדגים ניהול פיננסי שמרני ומחושב, כאשר כ-69% מעלות הרכישה של שבעת הנכסים מומנה באמצעות הסבת הלוואה קיימת מתאגיד פיננסי אמריקאי, בהיקף כספי כולל של כ-93.84 מיליון דולר (93,840 אלפי דולר). תנאי החוב מתאפיינים בריבית שנתית קבועה ולא צמודה בשיעור של 3.87% בלבד – שיעור הנחשב לאטרקטיבי במיוחד בסביבת הריבית הנוכחית ומקבע עלויות מימון נמוכות יחסית. פירעון ההלוואה נקבע במתכונת תשלומים חודשיים המבוססים על לוח סילוקין תקופתי ל-30 שנה, בעוד מועד הפירעון הסופי של יתרת הקרן יעמוד על 6 בדצמבר 2029. מבנה זה מאפשר לחברה ליהנות מתזרים מזומנים שוטף ומשופר במהלך השנים הקרובות, מבלי להכביד על נזילותה המיידית בגין שירות החוב. ההלוואה הוגדרה במתכונת של Non-Recourse, המגבילה את זכות החזרה לתאגיד ומבודדת את סיכון האשראי של החברה האם מנכסי הפורטפוליו. כבטוחה הועמד שעבוד ראשון בדרגה ראשונה על שבעת הנכסים הנרכשים בלבד, לצד ערבות מקובלת מסוג Bad Boy Guaranty שהועמדה על ידי החברה הבת AM-West Inc, המכסה מקרים חריגים כגון מעשי תרמית, מצגי שווא או פשיטת רגל. במסגרת ההסכם נקבעה גם אמת מידה פיננסית (קובננט) הדורשת יחס תזרים מתואם חלקי יתרת החוב (Debt Yield) שלא יפחת מ-7.25%. עמידה ביחס זה מחייבת את הנכסים לייצר רמת הכנסה תפעולית יציבה ביחס לחוב הקיים, ובכך מספקת אינדיקציה ברורה לאיכות הפיננסית של הנכסים הנרכשים ולרמת הביטחון של הגוף המממן.
השלמת הרכישה והסבת החוב בריבית נמוכה מייצרות השפעה ישירה ופוטנציאל חיובי על תמחור מניית מדיפאואר בבורסה לניירות ערך בתל אביב. הגדלת בסיס הנכסים המניבים בארצות הברית צפויה לחזק את היקף ה-NOI וה-FFO של החברה, בעוד שקיבוע ריבית נמוכה של 3.87% מספק מרווח תזרימי גבוה בהשוואה לתשואות הנכסים. יחד עם זאת, ציבור המשקיעים יידרש לעקוב מקרוב אחר מועד פירעון יתרת ההלוואה בסוף שנת 2029, אירוע אשר עשוי להצריך מחזור חוב בתנאי שוק עתידיים, וכן לוודא את השלמת רכישת הנכס האחרון כמתוכנן עד סוף השנה. שמירה על יחס חוב ל-Debt Yield מעל לרף הנדרש תהווה מדד מפתח לבחינת יציבות הפורטפוליו ולחיזוק אמון שוק ההון ביכולת ההתרחבות הרווחית של החברה.
מבנה המימון של העסקה מדגים ניהול פיננסי שמרני ומחושב, כאשר כ-69% מעלות הרכישה של שבעת הנכסים מומנה באמצעות הסבת הלוואה קיימת מתאגיד פיננסי אמריקאי, בהיקף כספי כולל של כ-93.84 מיליון דולר (93,840 אלפי דולר). תנאי החוב מתאפיינים בריבית שנתית קבועה ולא צמודה בשיעור של 3.87% בלבד – שיעור הנחשב לאטרקטיבי במיוחד בסביבת הריבית הנוכחית ומקבע עלויות מימון נמוכות יחסית. פירעון ההלוואה נקבע במתכונת תשלומים חודשיים המבוססים על לוח סילוקין תקופתי ל-30 שנה, בעוד מועד הפירעון הסופי של יתרת הקרן יעמוד על 6 בדצמבר 2029. מבנה זה מאפשר לחברה ליהנות מתזרים מזומנים שוטף ומשופר במהלך השנים הקרובות, מבלי להכביד על נזילותה המיידית בגין שירות החוב.
 ההלוואה הוגדרה במתכונת של Non-Recourse, המגבילה את זכות החזרה לתאגיד ומבודדת את סיכון האשראי של החברה האם מנכסי הפורטפוליו. כבטוחה הועמד שעבוד ראשון בדרגה ראשונה על שבעת הנכסים הנרכשים בלבד, לצד ערבות מקובלת מסוג Bad Boy Guaranty שהועמדה על ידי החברה הבת AM-West Inc, המכסה מקרים חריגים כגון מעשי תרמית, מצגי שווא או פשיטת רגל. במסגרת ההסכם נקבעה גם אמת מידה פיננסית (קובננט) הדורשת יחס תזרים מתואם חלקי יתרת החוב (Debt Yield) שלא יפחת מ-7.25%. עמידה ביחס זה מחייבת את הנכסים לייצר רמת הכנסה תפעולית יציבה ביחס לחוב הקיים, ובכך מספקת אינדיקציה ברורה לאיכות הפיננסית של הנכסים הנרכשים ולרמת הביטחון של הגוף המממן.
השלמת הרכישה והסבת החוב בריבית נמוכה מייצרות השפעה ישירה ופוטנציאל חיובי על תמחור מניית מדיפאואר בבורסה לניירות ערך בתל אביב. הגדלת בסיס הנכסים המניבים בארצות הברית צפויה לחזק את היקף ה-NOI וה-FFO של החברה, בעוד שקיבוע ריבית נמוכה של 3.87% מספק מרווח תזרימי גבוה בהשוואה לתשואות הנכסים. יחד עם זאת, ציבור המשקיעים יידרש לעקוב מקרוב אחר מועד פירעון יתרת ההלוואה בסוף שנת 2029, אירוע אשר עשוי להצריך מחזור חוב בתנאי שוק עתידיים, וכן לוודא את השלמת רכישת הנכס האחרון כמתוכנן עד סוף השנה. שמירה על יחס חוב ל-Debt Yield מעל לרף הנדרש תהווה מדד מפתח לבחינת יציבות הפורטפוליו ולחיזוק אמון שוק ההון ביכולת ההתרחבות הרווחית של החברה.