שוק המזון והקמעונאות בישראל נמצא תחת זכוכית מגדלת תמידית, במיוחד לאור העובדה שסל הקניות הבסיסי מהווה את אחת ההוצאות המשמעותיות ביותר בכל משק בית. הדיון הציבורי סביב יוקר המחיה מלווה לא פעם בביקורת כלפי רשתות השיווק הגדולות, אך מבט מעמיק אל תוך הדוחות הפיננסיים והמספרים היבשים חושף תמונה מורכבת ומפתיעה למדי על אודות מודל הרווחיות של ענף זה. כאשר אדם מן היישוב נכנס לסופרמרקט השכונתי או להיפר-מרקט הענק, ממלא את עגלות הקניות בקצב ומגהץ את כרטיס האשראי בקופה, הוא רואה מול עיניו סכומים מצטברים המגיעים למאות ואלפי שקלים בקנייה בודדת. מחזורי ההכנסות של רשתות הענק נמדדים במיליארדי שקלים בשנה, עובדה המעניקה לרשתות תדמית של עסקים גדולי ממדים הנגועים ברווחיות דורסנית לכאורה. אולם, בדיקה מדוקדקת של נתוני השנה החולפת מעידה על כך שמאחורי מחזורי הענק הללו מסתתרים מרווחי רווח נקי מצומצמים למדי, כאלה שמעמידים את הפעילות העסקית בפרספקטיבה שונה לחלוטין ממה שהציבור הרחב נוטה לחשוב.
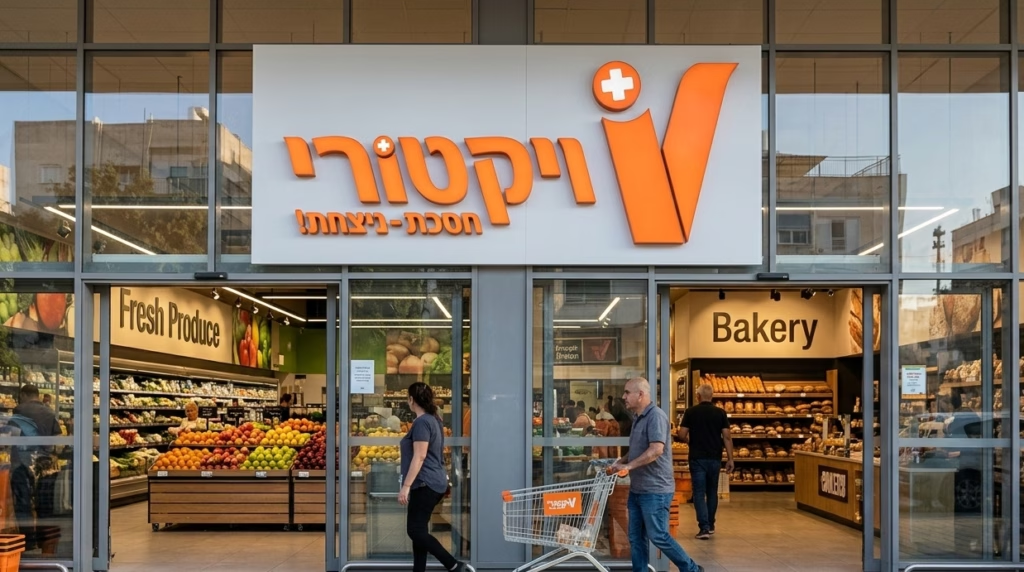
בחינת הביצועים הפיננסיים של רשתות השיווק הבולטות בישראל מעלה כי מתוך כל מאה שקל שהצרכן הישראלי מוציא בקופה, רק שקלים בודדים נשארים בסופו של דבר כרווח נקי בכיסה של הרשת. כך לדוגמה, רשת שופרסל, שהיא שחקנית הענק הוותיקה והגדולה בשוק, רשמה הכנסות עצומות של כ-14.59 מיליארד שקל לצד רווח נקי של כ-735 מיליון שקל, המייק שיעור רווח נקי של 5% בלבד מתוך מחזור המכירות. במקביל, רשת יוחננוף המציגה צמיחה מרשימה בשנים האחרונות דיווחה על הכנסות של כ-4.95 מיליארד שקל ורווח נקי של כ-245 מיליון שקל, מה שמציב גם הוא את שיעור הרווח הנקי שלה על 5%. רשת רמי לוי, מהשמות המוכרים והבולטים ביותר בענף המספקים תחרות מתמדת על הצרכן, הציגה הכנסות של כ-7.86 מיליארד שקל אך סיימה את השנה עם רווח נקי של כ-223 מיליון שקל, המגלם שיעור רווח נקי צנוע יותר של 2.8%. רשת טיב טעם רשמה הכנסות של כ-1.99 מיליארד שקל ורווח נקי של כ-73 מיליון שקל, המייצגים שיעור רווח של 3.7%, ואילו רשת ויקטורי הציגה הכנסות של כ-2.55 מיליארד שקל לצד רווח נקי של כ-83 מיליון שקל, המשקפים שיעור רווח נקי מינימלי של 1% בלבד מכלל מחזור הפעילות שלה.
הנתונים הללו מוכיחים כי הפער העצום בין מחזור ההכנסות האסטרונומי לבין השורה התחתונה נובע מהמאפיינים המבניים והתפעוליים המורכבים של ענף הקמעונאות המודרנית. רשתות השיווק פועלות בתוך סביבה תחרותית נוקשה וקיצונית, שבה אלפי ספקים, יצרנים ומפיצים גובים את חלקם, ובמקביל נדרשות הרשתות לתחזק רשתות ענק של סניפים בפריסה ארצית, להעסיק עשרות אלפי עובדים, לשאת בעלויות שכר גבוהות, לממן תשתיות לוגיסטיות מורכבות, לשלם דמי שכירות אסטרונומיים ולהתמודד עם הוצאות אנרגיה, ארנונה ובלאי מוצרים גבוה. המשמעות המעשית היא שכל שקית קניות שאנו מוציאים מהסופר מגלמת בתוכה פעילות לוגיסטיקה עצומה שבה מרבית הכספים מופנים מיד לתשלום הוצאות תפעול השוטפות, והרווח הנקי האמיתי שנשאר לבעלי המניות נע בטווח הצר שבין שקל אחד ל-5 שקלים בלבד מתוך כל מאה שקל ששילם הצרכן. המבנה העסקי הזה מלמד כי רשתות המזון אינן נהנות מרווחי עתק יחסיים כפי שרבים נוטים להעריך, אלא מתבססות על מודל של נפחים עצומים ורווחיות שולית נמוכה המבוססת על יעילות תפעולית קפדנית.
התמונה הזו מקבלת משנה תוקף כאשר בוחנים את ההתפתחויות המאקרו-כלכליות הרחבות יותר ואת האתגרים הניצבים בפני שוק המזון והקמעונאות בשנים האחרונות. הסביבה הכלכלית העולמית והמקומית מאופיינת בלחצי אינפלציה מתמשכים, בעלויות שכר עולות, בשיעורי ריבית גבוהים שמקשים על מימון התרחבות ופיתוח, ובעלויות שילוח ולוגיסטיקה שחוו תנודות חדות. כל גורם לחץ כזה מתגלגל באופן ישיר אל הוצאות התפעול של רשתות השיווק, מה שמאלץ אותן לנהל את שרשרת האספקה שלהן בזהירות מרבית כדי לא להיקלע להפסדים. היכולת של רשת כמו יוחננוף או שופרסל לשמור על שיעורי רווח נקי של 5% מהווה הישג תפעולי מרשים בסביבה שבה מתחרות אחרות כמו ויקטורי מסתפקות ברווח נקי של 1% בלבד. נתונים אלו ממחישים עד כמה שוק המזון בישראל מנוהל על קו המפרז שבין יכולת לתמחר סחורות לבין הצורך לשמור על מחירים אטרקטיביים עבור הצרכן הסופי שאינו מוכן לספוג התייקרויות נוספות בסל הקניות המשפחתי.
ההבנה הזו משנה מהיכן שצריך להסתכל על הדיון סביב מחירי המזון ויוקר המחיה בישראל, ומכונת את הזרקור לעבר השפעות רחבות יותר בשרשרת הערך של המשק. בעוד שהצרכנים מרגישים היטב את הכבדות שבכיס בעת התשלום בקופה, הדוחות הפיננסיים של רשתות השיווק מעידים כי עיקר הלחץ אינו נובע בהכרח מעושק לכאורה מצד הקמעונאים, אלא משורה ארוכה של עלויות ייצור, יבוא, מיסוי ורגולציה המוטלות לאורך כל שרשרת האספקה עוד בטרם המוצר מגיע אל מדפי הסופרמרקט. השחקנים הגדולים בענף נדרשים להמשיך ולהתייעל, לאמץ פתרונות טכנולוגיים מתקדמים, ולחפש אפיקי צמיחה חדשים כדי לפצות על השחיקה המתמשכת במרווחי הרווח שלהם. עבור הצרכן הסופי, ההבנה שהרשתות עצמן פועלות על מרווחים כה צרים מספקת פרספקטיבה חשובה על האופן שבו שוק ההון והקמעונאות המקומית מתפקדים במציאות הכלכלית המורכבת של ימינו.