השנה האחרונה מסתמנת כשנת שיא מרשימה נוספת עבור וול סטריט והמשקיעים, וזאת למרות תקופות קצרות של תנודתיות ואי-ודאות בשווקים הפיננסיים. הזרז המרכזי לחגיגה הכלכלית הזו הוא ללא ספק ההשקעה העצומה בפיתוח ובהקמת תשתיות של בינה מלאכותית, מגמה שהקפיצה את המדדים המובילים כמו דאו ג'ונס, S&P 500 ונאסד"ק למספר שיאים היסטוריים במהלך השנה. חברות טכנולוגיה רבות נהנות מצמיחה מסחררת, והאופטימיות בשווקים נראית לעיתים בלתי ניתנת לעצירה. עם זאת, הציפייה שהמניות ימשיכו לצעוד מעלה בקצב הנוכחי, לנוכח אינפלציה גבוהה ועיקשת שמסרבת לרדת, היא בגדר משימה קשה במיוחד, וייתכן שאנו עומדים בפני צומת דרכים כלכלי משמעותי שישפיע על כל תיק השקעות.
יושב ראש הפדרל ריזרב, קווין וורש, יחד עם חברי ועדת השוק הפתוח, מוצאים את עצמם בסיטואציה מורכבת וחסרת תקדים שבה נראה כי אין פתרון מושלם או תרחיש מנצח. רק בחודש ספטמבר האחרון, הבנק המרכזי האמריקאי החליט להעלות את הריבית ב-0.25%, מהלך דרמטי שסימן את תחילתו של מחזור העלאות הריבית הרביעי בלבד מאז תחילת המאה ה-21. בעוד שהאינפלציה המוכרת, זו שמונעת בעיקר ממדיניותו הכלכלית של הנשיא דונלד טראמפ וזכתה לכינויים שונים בתקשורת הכלכלית, תפסה את רוב תשומת הלב, מקור חדש ומפתיע של אינפלציה זוהה לאחרונה על ידי קובעי המדיניות בפד, והוא זה שמעמיד כעת את הבנק המרכזי בין הפטיש לסדן בהחלטותיו הבאות.
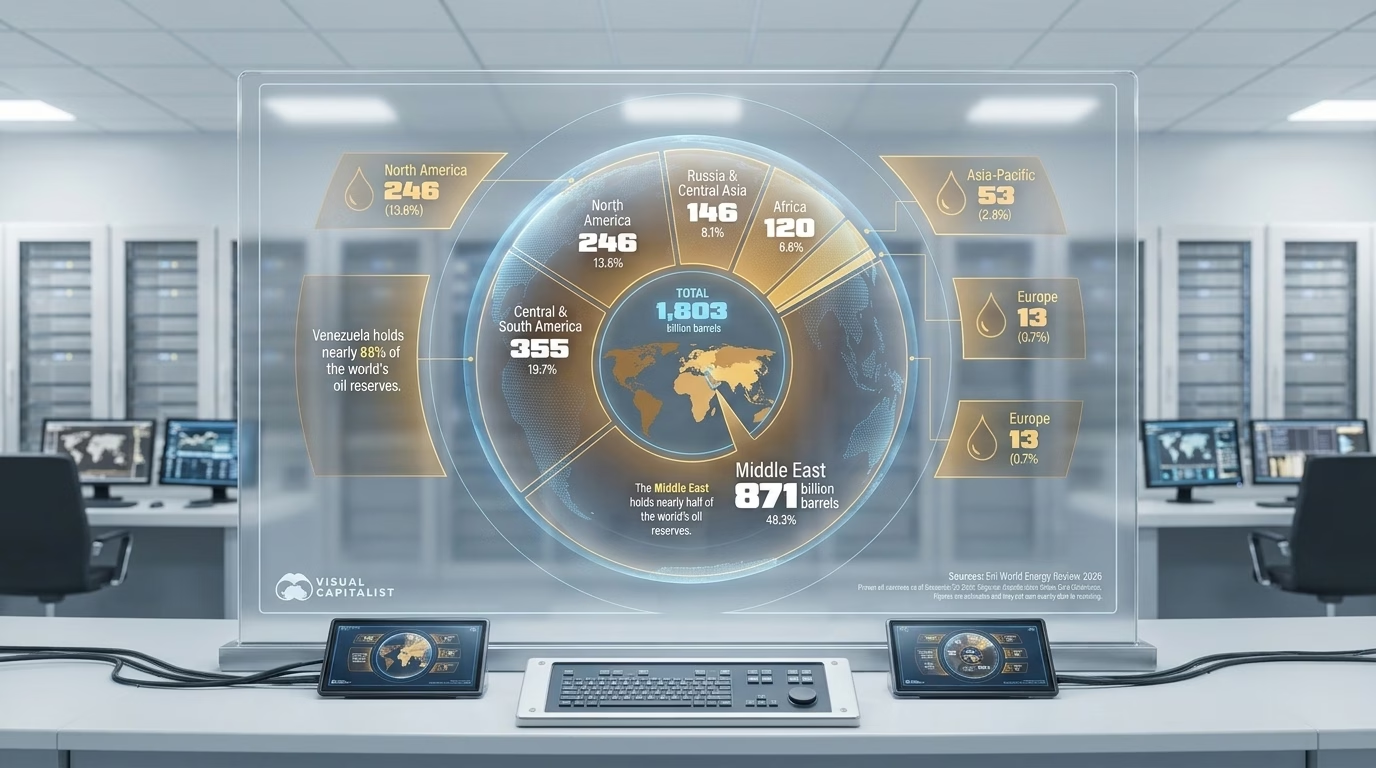
מזה תקופה ארוכה, ליתר דיוק במהלך עשרות החודשים האחרונים, שיעור האינפלציה בארצות הברית שוהה בעקשנות מעל יעד ה-2% ארוך הטווח שהגדיר הבנק המרכזי כרף ליציבות מחירים, מה שאילץ את וורש ועמיתיו לפעול בנחישות. שתי זרועות מרכזיות במדיניות של הנשיא טראמפ סומנו באופן קבוע כמנועים העיקריים לעליית המחירים במשק האמריקאי והעולמי: המכסים המחמירים וההשלכות של המלחמה מול איראן. דוח מחקרי חדש ומקיף שפורסם לאחרונה על ידי כלכלני שלוחת הפדרל ריזרב בניו יורק מעריך כי המכסים שהטיל הממשל העלו את אינפלציית מחירי הסחורות ב-2.9% עד חודש פברואר 2026. במקביל להשפעת המכסים, הסגירה המתמשכת של מצר הורמוז, שהיא תוצאה ישירה של המלחמה מול איראן, מהווה כיום את השיבוש הגדול והמשמעותי ביותר באספקת האנרגיה הגלובלית בעידן המודרני, מה שהוביל באופן מיידי לזינוק חד וחסר תקדים במחירי הבנזין והסולר בתעשייה ובתחנות הדלק.
התמודדות עם אינפלציה קלאסית מסוג זה, הנובעת ברובה ממדיניות ממשלתית יזומה וזעזועים גיאופוליטיים, היא בגדר משימה מוכרת וישירה יחסית עבור הבנק המרכזי האמריקאי. הכלים המוניטריים המסורתיים, ובראשם כלי הריבית, נועדו בדיוק למצבים כאלה, בהם ריסון הביקושים וייקור הכסף יכולים לסייע בצינון הכלכלה ובהורדת מחירים לאורך זמן. אולם, הניסיון המאתגר להשיג יציבות מחירים כאשר ברקע פועל גורם אינפלציוני חדש, טכנולוגי ושונה לחלוטין באופיו, הוא כבר סיפור מורכב הרבה יותר שמצריך חשיבה מחוץ לקופסה והבנה עמוקה של שרשראות האספקה המודרניות.
זמן קצר לאחר שקווין וורש נכנס לתפקידו כיושב ראש הפד, הפרוטוקולים שפורסמו מישיבות ועדת השוק הפתוח הצביעו במפורש על תהליך בניית תשתיות הבינה המלאכותית כאחד המקורות המרכזיים והבלתי צפויים לעליית המחירים לצרכן. מצד אחד, הביקוש האדיר והבלתי פוסק מצד תאגידי ענק למעבדים גרפיים מתקדמים, רכיבי זיכרון ברוחב פס גבוה, שרתי תקשורת עצומים ופתרונות אחסון מתקדמים, היווה ללא ספק את מנוע הצמיחה העיקרי עבור הכלכלה האמריקאית ושוק המניות. מחסור עולמי ומתמשך באספקת רכיבים קריטיים אלו, בשילוב עם ביקוש שניתן להגדיר כחסר תקדים, העניקו לחברות החומרה המובילות בתחום הבינה המלאכותית כוח תמחור יוצא דופן. חברות אלו נהנות כיום מרווחיות שיא ומסוגלות להכתיב את מחירי השוק בסביבה שבו כל שחקן טכנולוגי רוצה להבטיח לעצמו עליונות כמעט בכל מחיר.
במקביל לשגשוג התאגידי, כוח התמחור החריג הזה פוגע באופן ישיר ויום-יומי בצרכנים ברחבי העולם. אותם המשתנים הכלכליים שדוחפים כלפי מעלה את מחירי השבבים, רכיבי הזיכרון ומערכות האחסון ברמת התאגידים, מייקרים בסופו של דבר גם את העלויות של מוצרי צריכה בסיסיים בעולם המודרני, כגון מחשבים ניידים, טלפונים חכמים ומכשירים טכנולוגיים אחרים. הדינמיקה הכלכלית הזו צפויה להישאר איתנו ולהוות משקולת על הצרכנים כל עוד המחסור באספקת חומרת בינה מלאכותית לא יתמתן בצורה משמעותית, או לחלופין, עד שתיווצר בועת השקעות בתחום הבינה המלאכותית שתתפוצץ בסופו של דבר. המשמעות המעשית היא שהעלויות הגבוהות של פיתוח הטכנולוגיות החדשות מחלחלות בעקביות לכל מוצר קצה, ומשפיעות לרעה על יוקר המחיה.
אינפלציה שמונעת ישירות מפריחת תשתיות הבינה המלאכותית מעמידה את וורש ואת ועדת השוק הפתוח בדילמה מאקרו-כלכלית קשה. מחד גיסא, אם חברי הוועדה יבחרו להשאיר את הריבית ללא שינוי בעתיד הנראה לעין מתוך חשש לפגוע בצמיחה, האינפלציה עלולה להמשיך במסלול העלייה ההרסני שלה, מה שבסופו של דבר יפגע קשות בכלכלה הרחבה וישחק את כוח הקנייה של הציבור. מאידך גיסא, אם הפדרל ריזרב יחליט לנקוט בגישה אגרסיבית ויעלה את שיעורי הריבית מספר רב של פעמים במהלך השנה הקרובה, עלויות אשראי ומימון גבוהות יותר עלולות לבלום את פיתוח ופריסת תשתיות הבינה המלאכותית באופן פתאומי וחד. פגיעה כזו בזרז המרכזי של שוק המניות הנוכחי, שגם כך מתומחר ברמות שיא היסטוריות, עלולה להפיל את המדדים המובילים ולגרור את השוק כולו למפולת כואבת. המציאות הכלכלית המורכבת שניצבת כיום בפני קובעי המדיניות והמשקיעים היא שייתכן שפשוט אין בנמצא תרחיש שבו הכלכלה חומקת מנזק רחב היקף.