שוק המט"ח העולמי חווה שבוע סוער במיוחד, כאשר המוקד המרכזי של הפעילות המסחרית התרכז סביב תנודות חדות בשער החליפין של הין היפני והתחזקות משמעותית של הדולר האמריקאי. הבנק המרכזי של יפן בחר להעלות את שער הריבית המרכזי ב-25 נקודות בסיס לרמה של 1.25 %, מה שמייצג את סביבת הריבית הגבוהה ביותר ששובצה במדינה מזה 31 שנים. המהלך הזה הגיע בעקבות לחצים כלכליים כבדים שכללו שילוב מורכב של מטבע מקומי חלש במיוחד לצד זינוק מתמשך בעלויות האנרגיה הגלובליות. באופן תיאורטי ומקובל בספרי הכלכלה, סביבת ריבית עולה אמורה לחזק את המטבע המקומי ולבלום את בריחת ההון, אך במקרה הנוכחי, ההחלטה לא הציתה את גל הקניות המצופה בנכסים היפניים. במקום זאת, המשקיעים בשוקי ההון הגיבו באכזבה מסוימת, וחדרי המסחר התמלאו בגל של מימוש רווחים ומכירות שדחפו את הין לשפל שבועי עמוק.
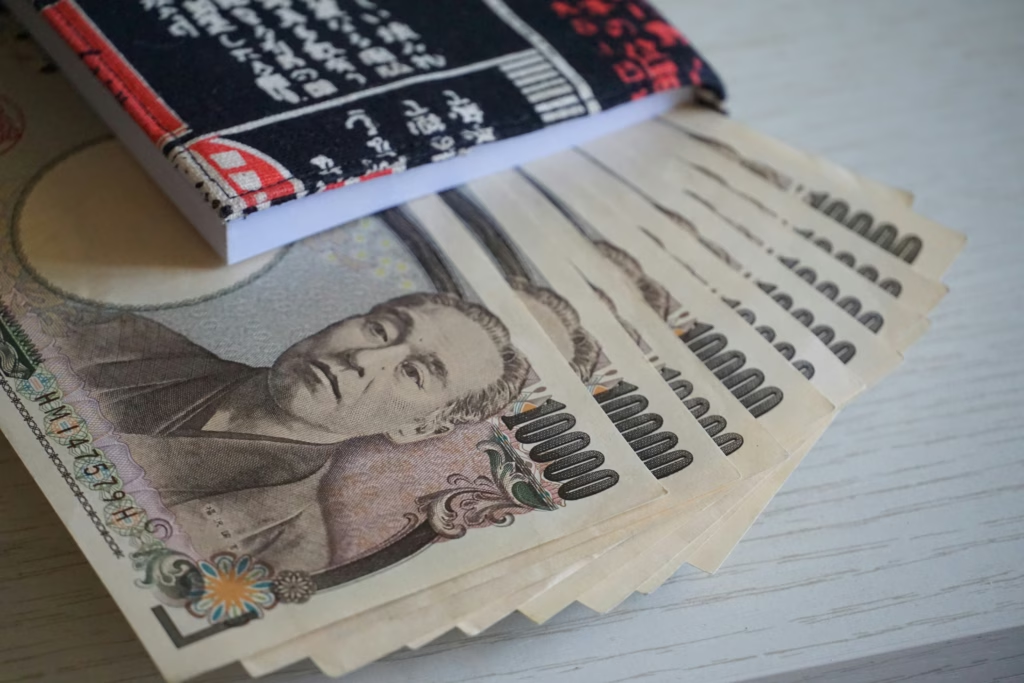
הסיבה המרכזית לתגובת השוק הפושרת נבעה מכך שמשקיעים רבים ציפו לגישה תוקפנית ונחרצת בהרבה מצד ראשי הבנק המרכזי, אך בפועל התברר כי הנהגת הבנק נותרה פצועה מחילוקי דעות פנימיים. שני חברים מתוך מועצת המנהלים של הבנק בחרו להתנגד להעלאת הריבית והצביעו בעד השארת המצב על כנו, מה שריכך באופן ניכר את המסר הניצי של המוסד והפחית את הציפיות בשוק למהלכי הדוקה מוניטרית מהירים נוספים בעתיד הקרוא. נגיד הבנק המרכזי הבהיר אמנם במסיבת העיתונאים שלאחר ההחלטה כי הוא יתמוך בהעלאות ריבית נוספות במידת הצורך כדי למנוע הידרדרות פיננסית, אך הדגיש כי הבנק אינו מתכוון לנקוט מדיניות של הלם מוניטרי אגרסיבי. אנליסטים בשוק ההון ציינו כי ההתנגדות הפנימית בקרב קובעי המדיניות גרמה למשקיעים לפקפק בנחישות האמיתית של יפן להמשיך להעלות את העלויות בתקיפות, מה שהוביל את הין לצנוח לרמה הנמוכה ביותר שלו מזה שבועיים ביחס לדולר האמריקאי.
הלחץ על המטבע המקומי הגיע לשיא כאשר השער חצה את רף 158 יין לדולר, טרם התאוששות חלקית שהביאה אותו להתייצב סביב אזור 155.88 יין לדולר בסיומו של השבוע. בעקבות הצניחה החדה הזו, הרשויות בטוקיו נאלצו לבצע צעדים מבצעיים כדי לאותת לשווקים שהן שומרות על ערנות, ודיווחים שונים הצביעו על כך שהבנק המרכזי ביצע בדיקות שערים מול פעילי שוק המט"ח, פעולה המהווה בדרך כלל שלב מקדים ומקובל לפני התערבות פיזית ישירה במסחר. יפן כבר הוציאה השנה סכומים עצומים העולים על 15 טריליון יין, השווים לכ-95.70 מיליארד דולר, במאמצים עיקשים לשמור על יציבות המטבע ולמנוע התרסקות נוספת שתפגע ביבוא הסחורות ובאזרחי המדינה. עם זאת, כל ניסיונות ההגנה הללו מתמודדים מול עוצמה גואה של המטבע האמריקאי, שנתמך בצעדים נוקשים מצד הפדרל ריזרב.
בצד השני של האוקיינוס, הבנק הפדרלי בארצות הברית המשיך למשוך תשומת לב רבה לאחר שהעלה את הריבית לרמה של 3.75 % עד 4.00 %, מתוך מטרה מוצהרת להמשיך להילחם באינפלציה העקשנית ולשמור על שליטה מוניטרית איתנה. המהלכים הללו בארצות הברית דחפו את תשואות איגרות החוב הממשלתיות לרמות גבוהות שלא נראו מזה כמעט שני עשורים, כאשר תשואת האג"ח ל-10 שנים טיפסה מעבר לרף של 5.00 %. מומחים כלכליים מזהירים כי חולשתו המתמשכת של הין היפני מייצרת אתגר משמעותי גם עבור שוק האג"ח האמריקאי, שכן יפן מחזיקה בתיק החוב הזר הגדול ביותר של אג"ח ממשלת ארצות הברית. כאשר המטבע היפני נחלש משמעותית, הרשויות בטוקיו מוצאות את עצמן לא פעם במצב המאלץ אותן למכור חלק מאחזקות החוב של וושינגטון כדי לגייס את הנזילות המטבעית הנדרשת לצורך ניהול התערבויות הגנה בשוק המט"ח המקומי, מה שיוצר אפקט דומינו המחמיר את הלחצים על מערכת הפיננסים הגלובלית כולה.