שוק האנרגיה העולמי הוא אולי אחת הזירות הרגישות, המורכבות והתנודתיות ביותר בכלכלה המודרנית, זירה שבה כל נתון סטטיסטי יכול לטרוף את הקלפים ולשנות מגמות של חודשים. מנהלי השקעות, סוחרים, אנליסטים וקובעי מדיניות ברחבי העולם נושאים את עיניהם באופן קבוע אל עבר פרסומי מנהל המידע של מחלקת האנרגיה האמריקאית, גוף ממשלתי הידוע באמינותו ובהשפעתו הדרמטית על מחירי הזהב השחור. הדו"חות הסטטיסטיים הללו אינם רק אסופה של מספרים יבשים המפורסמים בשגרה, אלא הם מהווים את הדופק האמיתי של הכלכלה העולמית. הם מספקים הצצה נדירה, מדויקת וכמעט בזמן אמת למאזן הכוחות העדין שבין היצע לביקוש. לאחרונה, פרסום הנתונים העדכניים על מלאי הנפט הגולמי בארצות הברית הצליח להכות את השוק בתדהמה ולייצר גלי הדף שעדיין מורגשים היטב בחדרי המסחר השונים. המספרים שפורסמו לא רק שסתרו לחלוטין את כל התחזיות המוקדמות של המומחים, אלא גם הציגו תמונה הפוכה לגמרי מזו שהמשקיעים הכינו את עצמם אליה בימים שקדמו לפרסום.
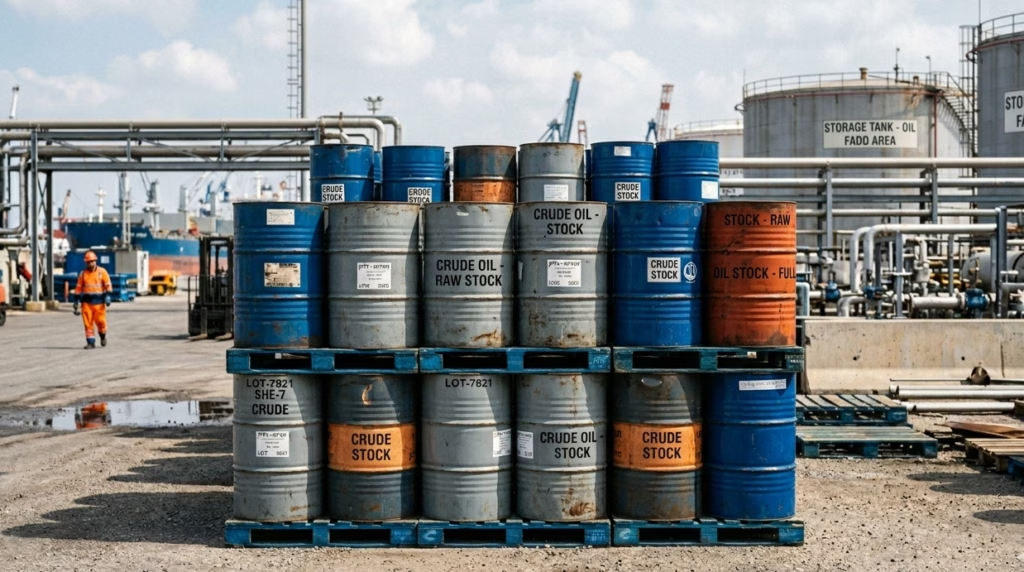
כדי להבין באמת את גודל ההפתעה ואת עוצמת הזעזוע, יש לצלול תחילה אל המספרים עצמם ואל הציפיות שקדמו להם. טרם פרסום הדו"ח, הקונצנזוס הרחב בקרב האנליסטים הבכירים בוול סטריט ובגופי המחקר המובילים הצביע על צפי לירידה מתונה במלאי הנפט הגולמי, ירידה שהוערכה בכ-0.6 מיליון חביות. התחזית הזו לא נשלפה מהמותן, אלא התבססה על מודלים כלכליים מורכבים שניתחו את קצב הצריכה, עונתיות אופיינית, תנועת המכליות בנמלים המרכזיים וקצב הפעילות של בתי הזיקוק. אולם, המציאות הכלכלית טפחה באחת על פני התחזיות כאשר הדו"ח הרשמי נחשף והציג במפתיע זינוק דרמטי ובלתי נתפס של 4.657 מיליון חביות במלאי. הפער העצום הזה, בין ציפייה להתכווצות המלאים לבין תוספת כה מסיבית של מיליוני חביות למאגרים המסחריים, מהווה רעידת אדמה של ממש במונחים של מסחר יומי בסחורות. הנתון החריג הזה מאותת לשוק בצורה הברורה והכואבת ביותר כי הביקוש לנוזל השחור חלש משמעותית ממה שהוערך תחילה על ידי טובי המוחות, וכי קצב השאיבה, היבוא והאחסון עולה פלאים על קצב הצריכה בפועל של התעשייה ושל שוק התחבורה.
התמונה המקרו-כלכלית הופכת למורכבת ולמרתקת הרבה יותר כאשר בוחנים את הנתונים החדשים הללו בראי השבוע שקדם להם. הדו"ח של השבוע הקודם הצביע על ירידה של 0.865 מיליון חביות במלאי, נתון שתמך באופן טבעי בתזה של שוק חזק ומהודק, שבו הביקושים השוטפים מצליחים לנגוס ברזרבות הקיימות ולשמור על יציבות מחירים. המעבר החד והפתאומי כל כך ממגמה של ירידה במלאי לגידול כה מסיבי, מדגיש שינוי כיוון מהותי בדינמיקת השוק. תנודתיות מסוג זה מאלצת את פעילי השוק לחשב מסלול מחדש באופן מיידי, ולבחון בעין ביקורתית האם מדובר באנומליה סטטיסטית נקודתית וחולפת, או שמא מדובר בסמנים ראשונים של תחילתה של מגמה כלכלית רחבה ומדאיגה יותר של האטה בביקושים. כאשר מאגרי הנפט מתמלאים מעבר לכל צפי מוקדם, נוצר למעשה עודף היצע ברור ביחס לביקוש, מצב שבאופן מסורתי והיסטורי מייצר לחץ שלילי כבד על מחירי החביות. עבור סוחרים בשוק ההון, הופעתה של תמונה כזו מתפרשת כמעט תמיד כסנטימנט דובי מובהק, כלומר ציפייה ברורה לירידת מחירים. הפסיכולוגיה של השוק משחקת כאן תפקיד מרכזי, ונתון כזה מוביל לשינוי מהיר באסטרטגיות המסחר, לסגירה של פוזיציות רכש קיימות ולפתיחה אגרסיבית של פוזיציות שורט שמטרתן להפיק רווח מירידת ערכה של הסחורה.
ההשלכות של התפתחות זו אינן נעצרות רק במסכים המהבהבים באדום של סוחרי וול סטריט או בבורסות הסחורות ההומות של לונדון ושיקגו, אלא מחלחלות עמוק אל תוך הכלכלה הריאלית המשפיעה על כל צרכן וצרכן. רמות המלאי משפיעות באופן ישיר, לעיתים בפיגור קל, על מחירי תזקיקי הנפט, ובראשם כמובן הבנזין והסולר שאנו צורכים בתחנות הדלק השונות. ירידה במחירי הנפט הגולמי כתוצאה מעודף מלאי עשויה להוזיל משמעותית את עלויות השינוע, התחבורה היבשתית והאווירית, והייצור התעשייתי בכל רחבי העולם. תרחיש כזה נושא עמו בשורות חשובות ביותר גם בזירת המאבק הכלכלי הגלובלי והעיקש באינפלציה. מאחר ומחירי האנרגיה מהווים רכיב מרכזי, כבד וקריטי בחישוב מדד המחירים לצרכן במרבית המדינות המפותחות, ירידה מתמשכת ויציבה במחירי הנפט יכולה להקל משמעותית על לחצי המחירים הכלליים במשק. הקלה כזו עשויה בתורה להעניק לבנקים המרכזיים ברחבי העולם, שחלקם עדיין מנווטים בזהירות כדי לשמור על האינפלציה קרובה ליעד של 2%, מרווח נשימה חשוב וגמישות רבה יותר בבואם לקבל החלטות על תוואי הריבית העתידי. החלטות אלו, כידוע, הן בעלות השפעה אדירה ורוחבית על קצבי הצמיחה של מדינות, על גובה ההחזר החודשי של משכנתאות ועל האטרקטיביות של השקעות בעסקים חדשים.
יחד עם זאת, ולמרות הנתונים הברורים, חשוב לזכור ששוק האנרגיה לעולם אינו פועל בוואקום. הוא פועל בתוך מארג עולמי סבוך ורגיש של אינטרסים כלכליים, פוליטיים וגיאופוליטיים. הדו"ח האמריקאי, דרמטי ומפתיע ככל שיהיה, הוא בסופו של יום רק משתנה אחד בתוך משוואה רב-ממדית גדולה הרבה יותר. ככל שהשוק יעכל את משמעות הגידול הנוכחי במלאים, תשומת הלב של המשקיעים תופנה בהכרח לעבר גורמים נוספים שעשויים לאזן, לבלום או מנגד להחריף את המגמה החדשה. עיני העולם נשואות תמיד ובדריכות אל עבר המדינות המפיקות הגדולות, ובראשן קרטל אופ"ק ובעלות בריתו החזקות, אשר עשויות בהחלט להגיב לעודפי המלאי ולירידת המחירים באמצעות צעדים יזומים של קיצוץ מכסות הייצור שלהן. צעדים אלו נועדו לווסת באופן מלאכותי את היצע השוק ולהגן בחירוף נפש על הכנסותיהן הלאומיות. החלטות פוליטיות אלו, המושפעות לא פעם משיקולים אסטרטגיים רחבים ולא רק משיקולים כלכליים טהורים, יכולות להפוך את הקערה על פיה בתוך ימים ספורים ולמחוק את השפעת הדו"ח.
בנוסף למשחקי הכוחות המסורתיים של יצרניות הנפט, חובה לקחת בחשבון את המתיחויות הגיאופוליטיות השונות והמשתנות ברחבי הגלובוס. אזורים עתירי אנרגיה כמו המזרח התיכון, או נתיבי סחר ימיים קריטיים וצרים, מהווים תמיד מוקד של אי-ודאות. כל הסלמה ביטחונית, סכסוך דיפלומטי חריף או איום ישיר על תשתיות הפקה, זיקוק ושינוע, עלולים להזניק את המחירים מחדש ולגמד כליל את השפעתם של נתוני מלאי עודפים כאלה ואחרים. במקביל לאיומים אלו, אינדיקטורים כלכליים רחבים יותר המגיעים ממעצמות צרכניות ענקיות כמו סין, ארצות הברית ומדינות האיחוד האירופי, ימשיכו לשחק תפקיד מפתח והכרחי בהערכת פוטנציאל הביקושים העתידיים. הנתונים השוטפים על קצב הצמיחה הכלכלית, נתוני תעסוקה ואבטלה, והיקף הייצור התעשייתי, ישולבו יחד עם נתוני המלאי האחרונים כדי לשרטט בצורה מדויקת יותר את המסלול שבו ינועו מחירי הנפט בטווח הקרוב והבינוני. המורכבות העצומה הזו מבטיחה ששוק האנרגיה ימשיך להיות זירה מרתקת, סוערת ובלתי צפויה לחלוטין, שבה כל נתון בודד שמפתיע את התחזיות הוא לרוב רק יריית הפתיחה לשרשרת ארוכה של תגובות כלכליות חובקות עולם.