הדינמיקה הנוכחית בשווקים הפיננסיים ממחישה היטב כיצד נזילות, ולאו דווקא סנטימנט, מכתיבה את הטון בטווח הקצר. כאשר הכלכלה החדשה מדממת, הכלכלה הישנה משלמת את המחיר. בסוף השבוע האחרון, גל מימושים אגרסיבי בסקטור הטכנולוגיה אילץ משקיעים ממונפים להנזיל נכסים בטוחים כדי לעמוד בדרישות הביטחונות של הברוקרים, תופעה המוכרת היטב בז'רגון המקצועי כקריאה לפקדונות או מארג'ין קול. התוצאה הישירה של שחיקת ההון הזו הייתה צלילה חדה של שלושה וחצי אחוזים במחירו של המתכת הצהובה, שבירת הרף הפסיכולוגי הקריטי של 4,000 דולר לאונקיה, וקביעת שפל שלא נראה כמותו מאז אוקטובר 2025. ואולם, תחילת שבוע המסחר הנוכחי סיפקה תמונת מראה מרתקת והזכירה לסוחרים את טיבו של אותו "באונס" המגיע לעיתים לאחר מכירות יתר טכניות.
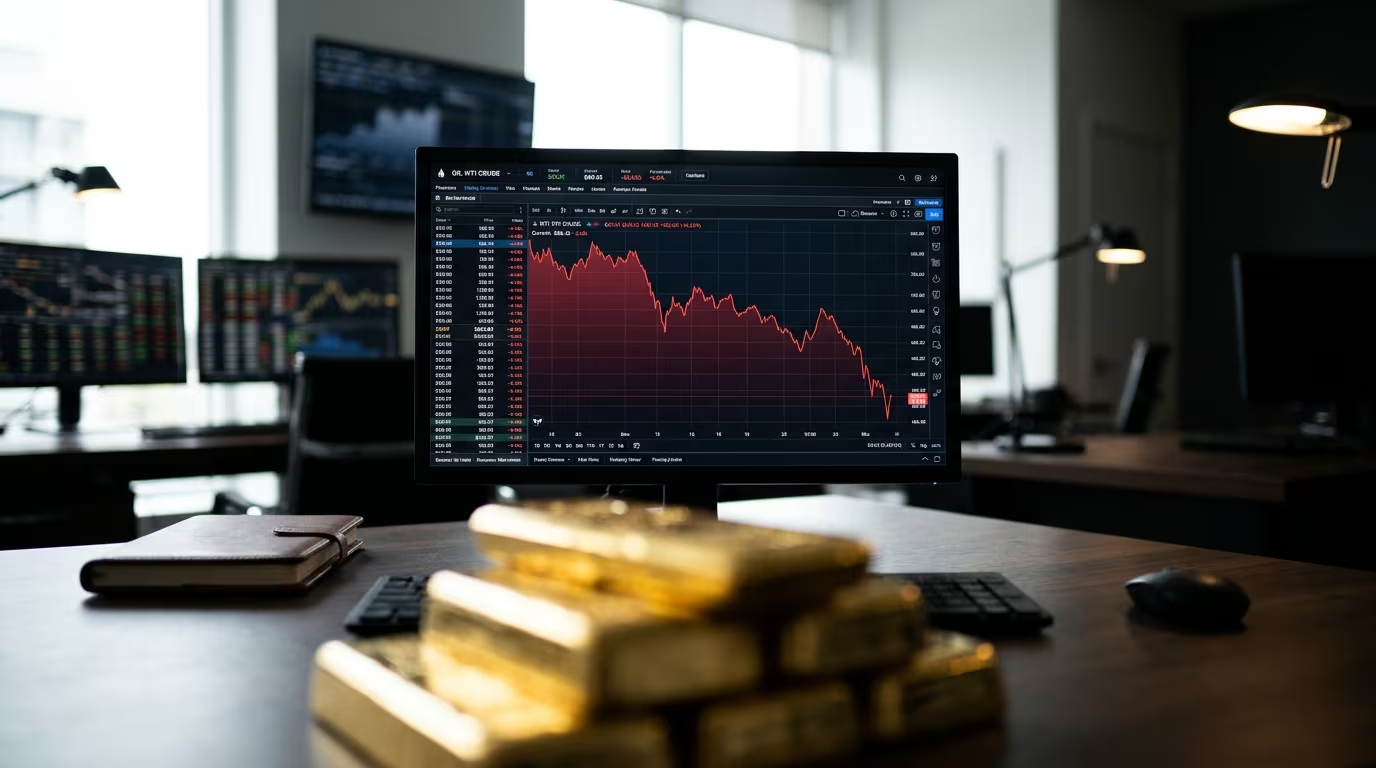
החוזים המיידיים רשמו התאוששות של שבע עשיריות האחוז והתייצבו על 3,900.90 דולר לאונקיה, בעוד שהחוזים העתידיים למסירה בחודש דצמבר טיפסו בשלוש עשיריות האחוז לרמה של 3,909.70 דולר. המשמעות המתמטית הפשוטה היא שהנכס הצליח למחוק בדיוק חמישית מהנפילה הדרמטית של יום שישי. המנוע מאחורי התיקון הקל הזה לא נבע בהכרח משינוי בנתוני המאקרו הפנימיים של ארצות הברית, אלא דווקא מהתרחשויות גיאופוליטיות במזרח התיכון. דיווחים על נוכחות של צוותי משא ומתן איראניים בדוחא, המנהלים שיחות רצופות בתיווך קטארי בניסיון לסיים את המערכה מול ארצות הברית וישראל, שלחו גלי הדף מיידיים לזירת האנרגיה הגלובלית. הנפט, שמתפקד פעמים רבות כברומטר של חרדה עולמית, איבד למעלה משלושה אחוזים מערכו בעקבות החדשות הללו. הירידה בעלויות האנרגיה מייצרת שרשרת סיבתית ברורה עבור משקיעי הסחורות. אנרגיה זולה יותר פירושה פחות לחץ אינפלציוני על שרשראות האספקה, מה שבתורו עשוי לאפשר לבנקים המרכזיים להוריד את הרגל מדוושת הבלמים המוניטרית. קייל רודה, המנתח את התנודות הללו, הסביר כי הירידה במחירי הנפט בתחילת השבוע מספקת אוויר לנשימה עבור סקטור המתכות היקרות כולו. המשקיעים המוסדיים, שבוחנים את הזירה דרך משקפיים של עלות חלופית, מבינים היטב את המשוואה הזו. בסביבה של כסף יקר, החזקת מטילי זהב שאינם מחלקים קופון הופכת לפריבילגיה יקרה, ולכן כל איתות על רגיעה בחזית האנרגיה מתורגם אוטומטית להקלה בלחץ ומאפשר לכסף חכם לחפש מחדש נקודות כניסה.
למרות ההקלה הרגעית שסיפקה זירת הנפט, האופק המאקרו-כלכלי הרחב נותר מעורפל תחת הצל הניצי של הפדרל ריזרב. הדינמיקה הפנימית בתוך הבנק המרכזי חושפת חרדה עמוקה ומתמשכת מפני אינפלציה דביקה שמסרבת להרפות מהכלכלה הריאלית. ימים ספורים בלבד לאחר שהוועדה המוניטרית הרשמית בחרה להותיר את עלויות ההלוואה לטווח קצר על כנן, שלישיית בכירים בפד ניצלה ביום שישי את הבמה הפומבית כדי להעביר מסר מתואם וחד. קווי המתאר של הטיעון שלהם היו ברורים לחלוטין: המערכה מול עליות המחירים טרם הוכרעה, והידוק נוסף של ברז האשראי עשוי להיות בלתי נמנע. התערבות רטורית זו נועדה לאפס את ציפיות השוק ולהזכיר כי עידן הריביות הגבוהות כאן כדי להישאר עוד תקופה ארוכה.
השוק, שמורגל לנתח כל פסיק בהצהרות מוושינגטון, מיהר לתמחר את המציאות החדשה. הכלים הסטטיסטיים של בורסת הנגזרים מצביעים כעת על הסתברות של שבעים ושלושה אחוזים להעלאת ריבית נוספת עד חודש דצמבר. הקונצנזוס הכמעט מוחלט הזה מתפקד כמשקולת כבדה על צווארו של סקטור הסחורות. אולה הנסן, האסטרטג הראשי לסחורות בסקסו בנק, ניתח את הסיטואציה והצביע על כך שהסביבה המיידית נותרה עוינת, כאשר לחצים טכניים של מכירות וחרדות נזילות בולעים לחלוטין את כוח המשיכה ההיסטורי של נכסי הגידור. התמונה המורכבת הזו מחלחלת לכל רוחב שדרת המתכות, שמפגינה פיזור ביצועים מרתק. הכסף, שמתפקד לעיתים קרובות כמנוע תעשייתי, זינק בקרוב לשני אחוזים והתייצב על 49.97 דולר לאונקיה. מנגד, הפלטינה רשמה תזוזה מיקרוסקופית של עשירית האחוז לרמה של 1,432.63 דולר, בעוד שהפלדיום שמר על קיפאון מוחלט סביב 976.31 דולר. בסופו של יום השווקים מתמרנים על חבל דק בין רגיעה גיאופוליטית שמאוששת את מחירי הסחורות לבין נחישות מוניטרית שמאיימת לחנוק אותם מחדש. מגמת ההתאוששות החלקית של הזהב מדגישה את התלות המוחלטת של המשקיעים בעלויות האנרגיה ובמדיניות הבנק המרכזי. ההכרעה האמיתית לגבי כיוון השוק תתקבל רק כאשר יתבהרו תוצאות המגעים הדיפלומטיים במקביל לפרסום נתוני האינפלציה הבאים בארצות הברית