עונת הדוחות הכספיים בוול סטריט תמיד מספקת דרמות, והדוח האחרון של חברת פדקס לרבעון הראשון של שנת הכספים אינו יוצא מן הכלל. החברה, שמשמשת פעמים רבות כברומטר למצבה של הכלכלה העולמית ולבריאות שרשראות האספקה, הציגה תוצאות שהכו את התחזיות המוקדמות של האנליסטים כמעט בכל פרמטר מרכזי. שורת ההכנסות זינקה ל-22.9 מיליארד דולר, נתון המהווה עלייה מרשימה של 12% בהשוואה ל-20.4 מיליארד דולר ברבעון המקביל אשתקד, ועקף את תחזית הקונצנזוס שעמדה על 22.81 מיליארד דולר. גם בשורת הרווח הנקי למניה, פדקס רשמה ניצחון מוחץ עם רווח מתואם של 3.74 דולר למניה, נתון הגבוה ב-0.43 דולר מהתחזיות המוקדמות שעמדו על 3.31 דולר בלבד. הישג זה מדגיש את החוסן המבני של החברה גם בתקופות של אי-ודאות כלכלית נרחבת.
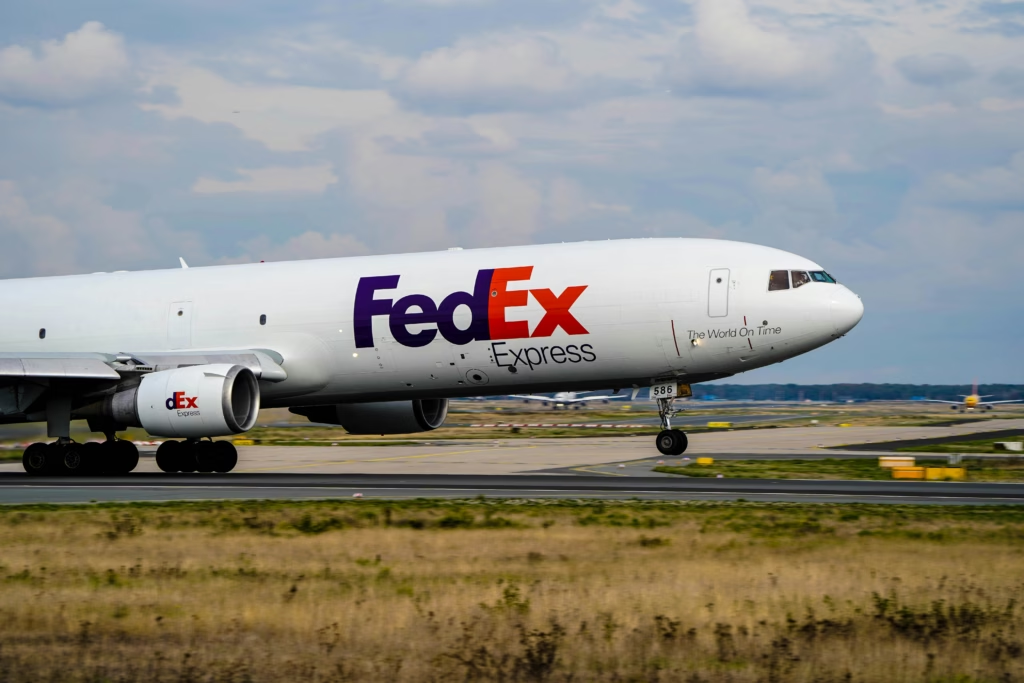
למרות המספרים המרשימים והצמיחה הדו-ספרתית בהכנסות, תגובת השוק הייתה צוננת למדי, והמניה רשמה ירידה של 3.5% במסחר המאוחר לאחר סגירת יום המסחר המקורי במחיר של 305.08 דולר. הפער הזה בין התוצאות העסקיות המצוינות לבין תגובת המשקיעים נובע לרוב מניתוח מעמיק יותר של הדוחות, מעבר לשורות העליונות של ההכנסות והרווח הנקי. במקרה של פדקס, נראה כי החשש המרכזי של המשקיעים התמקד בשולי הרווח התפעולי החשבונאי המקובל, אשר ירדו ל-4.7% לעומת 4.8% ברבעון המקביל בשנה שעברה. למרות ששולי הרווח התפעולי המתואם דווקא רשמו שיפור קל ועלו ל-5.3% מ-5.1%, השוק בחר להתמקד בירידה בנתוני הרווחיות החשבונאית המחמירה, מה שמעיד על רגישות גבוהה מאוד של המשקיעים לכל סימן של שחיקה בפעילות הליבה התפעולית.
נשיא ומנכ"ל החברה, ראג' סוברמניאם, התייחס לתוצאות בנימה אופטימית וביטחון רב, והדגיש את ההצלחה של פדקס להתברג בפלחי שוק בעלי ערך מוסף גבוה. לדבריו, התוצאות התפעוליות החזקות, כמו גם תזרים המזומנים החופשי המתואם, הם הוכחה ניצחת לכך שהחברה מנצחת בתחרות הגלובלית. הדבר נעשה במקביל לביצוע תהליכי אופטימיזציה מקיפים של הרשת התפעולית שלה. תהליך זה של התייעלות תפעולית הוא קריטי והכרחי עבור חברות לוגיסטיקה בסדר הגודל של פדקס, במיוחד כאשר הן מתמודדות עם סביבה עסקית מאתגרת ותנודתית. השיפור המשמעותי בתוצאות התפעוליות המאוחדות הונע ברובו מגידול בתשואות הבסיס של חבילות בודדות, עלייה מהותית בנפח המשלוחים הכללי, והפחתות עקביות של עלויות מבניות אשר נבעו מיוזמות האופטימיזציה הרוחביות של העסק.
עם זאת, פדקס כמובן אינה חסינה לחלוטין מפני הרוחות הנגדיות החזקות שנושבות כיום בכלכלה הגלובלית. ההישגים התפעוליים המרשימים קוזזו בחלקם הלא מבוטל על ידי הוצאות גדלות במספר חזיתות תפעוליות משמעותיות. החברה דיווחה במפורש על עלייה בתעריפי התחבורה הנרכשת מקבלני משנה, שיעורי שכר גבוהים יותר לעובדים, והוצאות משתנות משמעותיות על תגמולים ותמריצים. בנוסף לכך, ההשפעה הפיננסית העקיפה של שינויים תכופים במדיניות הסחר העולמית נתנה את אותותיה הברורים על שורת ההוצאות. גורמים מאקרו-כלכליים אלו ממחישים היטב את המורכבות העצומה של ניהול רשת לוגיסטית חובקת עולם בתקופה זו, כאשר תנודות גיאופוליטיות ולחצי שכר כבדים ממשיכים להוות משקולת מאתגרת על רווחיותן של חברות השילוח הבינלאומיות הגדולות.
על אף האתגרים בסביבה התפעולית והתגובה המיידית השלילית של שוק ההון, הנהלת פדקס מפגינה ביטחון חסר תקדים בהמשך הדרך, התפתחות שבוטאה באופן חד משמעי באמצעות העלאת התחזיות הפיננסיות לשנת הכספים כולה. החברה בחרה לעדכן כלפי מעלה את תחזית הרווח המניה המתואם שלה לשנת 2026 לטווח שבין 18.00 ל-18.60 דולר. נקודת האמצע של תחזית מעודכנת זו עומדת על 18.30 דולר, נתון שגבוה משמעותית מתחזית הקונצנזוס השמרנית יותר של קהילת האנליסטים שעמדה על 17.74 דולר בלבד. במקביל לכך, פדקס גם העלתה בביטחון את תחזית צמיחת ההכנסות השנתית שלה לשיעור של כ-12%, בהשוואה קרובה לתחזית הקודמת והזהירה יותר שעמדה על כ-11%. מסר זה מאותת למשקיעים שהנהלת החברה רואה אופק עסקי חזק לקראת הרבעונים הבאים וסומכת על תהליכי ההתייעלות.
חלק חשוב לא פחות מהאסטרטגיה המאקרו-כלכלית של פדקס להצפת ערך משמעותי עבור בעלי המניות שלה מתבטא בביצוע אגרסיבי של תוכנית הרכישה העצמית של מניות החברה. במהלך התקופה שבין החודשים יוני לספטמבר האחרונים, החברה השלימה בפועל רכישות חוזרות של מניות בהיקף כספי אדיר של 2.0 מיליארד דולר. מהלכים אלו בוצעו הן דרך רכישות מסורתיות בשוק הפתוח והן באמצעות עסקאות מואצות של רכישה חוזרת, ובסך הכל נרכשו כ-6.3 מיליון מניות מהציבור. נכון לסוף חודש ספטמבר, לפדקס נותרה עדיין מסגרת פנויה וזמינה של 4.3 מיליארד דולר לרכישות נוספות תחת האישור הדירקטוריוני של שנת 2026. מהלכי הון אלו משקפים נאמנה את מצבה הפיננסי הבריא והאיתן של החברה. בראייה רחבה, מניית החברה אכן רשמה ירידה מתונה של -0.75% במהלך שלושת החודשים האחרונים, אך בראייה שנתית כוללת היא עדיין מציגה זינוק משמעותי ותשואה חיובית בולטת של 22.21%.
במישור האסטרטגי והמבני ארוך הטווח, פדקס ממשיכה לבצע מהלכים אמיצים ומשמעותיים שנועדו למקד את פעילות הליבה שלה בצורה אופטימלית ולשחרר משאבים כלואים. רק באחד ביוני 2026, השלימה החברה בהצלחה את הפיצול המדובר של חטיבת פדקס פרייט למשלוחים כבדים, כאשר היא בחרה לשמור לעצמה החזקת מיעוט אסטרטגית של 19.9% בלבד מסך המניות. בנוסף, בצעד אסטרטגי משלים ומהותי, נמכרה כליל חטיבת שרשראות האספקה המלאות של פדקס לקבוצת הלוגיסטיקה הבינלאומית המתחרה CMA CGM, בעסקת ענק שהושלמה בראשון לאוקטובר 2026 והוערכה בכ-1.4 מיליארד דולר במזומן. מערך של מהלכים אסטרטגיים נחושים אלו, אשר מתבצע לצד שינויים תכופים ועדכונים במודל התמחור ומבנה העלויות הקבוע, נועד בבסיסו להפוך את פדקס לחברה הרבה יותר רזה, גמישה וממוקדת שוק. הנהלת החברה מאמינה שרק דרך מיקוד אגרסיבי זה, היא תהיה מסוגלת להתמודד בצורה מיטבית, מהירה ויעילה עם הדרישות התפעוליות המשתנות והקשוחות של עולם המסחר המקוון והשילוח הגלובלי המודרני, ולהבטיח באופן יציב את מעמדה העתידי הבלתי מעורער כאחת מהשחקניות המובילות, החדשניות והרווחיות ביותר בשוק הלוגיסטיקה העולמי גם במהלך השנים והעשורים הבאים.