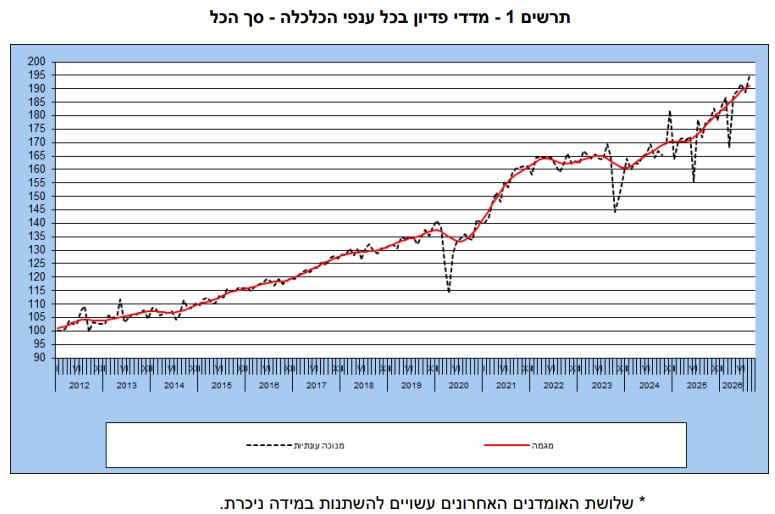
כלכלת ישראל ממשיכה להציג תמונה מורכבת אך מעודדת בחלקה, כאשר נתוני הפדיון והייצור החדשים שופכים אור על מנועי הצמיחה המרכזיים של המשק. על פי נתוני הלשכה המרכזית לסטטיסטיקה המבוססים על דיווחי מס ערך מוסף, סך הפדיון של כלל ענפי הכלכלה רשם עלייה של 7.3% בחישוב שנתי בחודשים יוני עד אוגוסט 2026, זאת בהמשך לעלייה קודמת של 10.0%. מגמה חיובית זו מצביעה על חוסן יחסי בפעילות העסקית הכוללת למרות האתגרים הכלכליים, אך צלילה לתוך המספרים חושפת פערים משמעותיים בין הענפים השונים, כאשר תעשיית ההייטק והיצוא משמשים כקטר המרכזי המושך את הכלכלה כולה.
המנצח הגדול של התקופה הוא ללא ספק מגזר ההייטק, שממשיך להפגין עוצמה יוצאת דופן ולייצר ערך משמעותי. סך הפדיון בענפי ההייטק רשם עלייה של 15.3% בחישוב שנתי, נתון הממשיך מגמת צמיחה חזקה קודמת שעמדה על 26.9%. כאשר מפרקים את הנתון הזה לגורמים, מתגלה תמונה מרתקת שבה ההייטק התעשייתי, הכולל ייצור של תרופות, מחשבים, מכשור אלקטרוני, ציוד אופטי וכלי טיס, מזנק בשיעור של 25.6% בפדיון, וזאת לאחר עלייה פנומנלית של 52.9% בתקופה הקודמת. לשם השוואה, ענפי ההייטק בתחום השירותים, הכוללים תכנות ושירותי מחשוב, הציגו צמיחה מתונה יותר אך חיובית בהחלט של 8.1% בחישוב שנתי. גם במונחי ייצור בפועל, ענפי הטכנולוגיה העילית הציגו קפיצה מרשימה של 23.8% בייצור התעשייתי, מה שמעיד על ביקושים ערים למוצרים עתירי ידע ברמה הגלובלית.
המגמה החיובית אינה עוצרת רק בטכנולוגיה העילית, אלא זולגת לתעשייה הכוללת, אם כי בעוצמות שונות. הייצור התעשייתי הכולל, יחד עם ענפי הכרייה והחציבה, רשם עלייה יפה של 15.1% בחישוב שנתי בחודשים יוני עד אוגוסט 2026. במקביל, נרשמה עלייה בפדיון של ענפי התעשייה, הכרייה והחציבה בשיעור של 15.4%. מעניין לראות כי הצמיחה החזקה בייצור לא נשענה על תוספת משמעותית של כוח אדם, שכן מספר משרות השכיר בענפים אלו עלה ב-0.8% בלבד, ושיעור זהה של 0.8% נרשם גם בעלייה במספר שעות העבודה למעשה. נתונים אלו עשויים להעיד על שיפור משמעותי בפריון העבודה או על התייעלות תפעולית עמוקה במפעלי התעשייה. גם כאשר מנטרלים לחלוטין את השפעת ענפי הטכנולוגיה העילית, הייצור התעשייתי עדיין רשם מגמה חיובית עם עלייה של 1.9%.
כאשר בוחנים את ענפי התעשייה לפי רמות של עוצמה טכנולוגית, מגלים ניואנסים נוספים המשלימים את התמונה הכוללת של המשק. תעשיות בטכנולוגיה מסורתית, הכוללות בין היתר ייצור מוצרי מזון, טקסטיל, מוצרי הלבשה ונייר, חוו ירידה קלה של 1.1% בייצור התעשייתי בחישוב שנתי בחודשים יוני עד אוגוסט 2026, אך הפדיון ממכירות לשוק המקומי שלהן רשם בכל זאת עלייה של 1.8%. יחד עם זאת, הפדיון ממכירות ליצוא בענפים מסורתיים אלו התכווץ ב-5.9%. לעומתן, תעשיות המסווגות כטכנולוגיה מעורבת-מסורתית, כדוגמת ייצור מוצרי גומי ופלסטיק ותעשיית מתכות בסיסיות, הציגו נתונים מרשימים הרבה יותר עם עלייה של 7.1% בייצור התעשייתי, זינוק דרמטי של 45.7% בפדיון מיצוא ועלייה של 3.2% במכירות לשוק המקומי. נתונים אלו מדגישים כי גם מחוץ לליבת ההייטק הטהורה, חברות המייצרות מוצרים תעשייתיים מצליחות למצוא שווקים חדשים ולהרחיב את היקף הפעילות.
הפער בין מצב השוק המקומי לבין השווקים הבינלאומיים בולט במיוחד בנתוני התעשייה ומהווה נקודת מפתח מרכזית להבנת הדינמיקה הכלכלית הנוכחית. בעוד שהפדיון ממכירות לשוק המקומי במחירים קבועים עלה בשיעור מתון יחסית של 4.4%, הפדיון ממכירות ליצוא זינק בלא פחות מ-38.0% בחישוב שנתי. פער עצום זה ממחיש עד כמה התעשייה הישראלית תלויה בביקושים מעבר לים לצורך צמיחתה. היצוא התעשייתי מתגלה שוב כמשענת היציבה והחשובה ביותר של המשק, המסוגלת לפצות על חולשה פוטנציאלית בצריכה המקומית ומכניסה מטבע זר חיוני למחזור הכלכלי. הצמיחה החזקה ביצוא, המחושבת במחירים קבועים תוך נטרול השפעות של שינויי שערי חליפין או מחירי יצוא, מעידה על תחרותיות גלובלית גבוהה וביקוש אמיתי למוצרים ישראליים בתקופה זו.
במעבר למגזרי המסחר והשירותים הפונים באופן ישיר לצרכן הישראלי, התמונה הופכת למתונה ומעורבת יותר ברובה. ענפי המסחר הסיטוני והקמעוני, הכוללים גם שירותי תיקון לכלי רכב מנועיים, רשמו עלייה מתונה של 2.2% בפדיון בחישוב שנתי, ירידת מדרגה בולטת לעומת צמיחה של 12.2% בתקופה המקבילה הקודמת. מכירה קמעונית ספציפית, ללא כלי רכב, רשמה עלייה של 4.6%, נתון המצביע על המשך פעילות של צריכה פרטית, אך בקצב זהיר יותר. מנגד, ענף התחבורה, האחסנה, הדואר והבלדרות הציג ביצועים חזקים מאוד עם עלייה של 12.9% בפדיון, נתון שעשוי להיות מושפע מהתגברות הסחר המקוון והצורך הגובר בפתרונות לוגיסטיים מתקדמים למשלוחים. גם מגזר השירותים הפיננסיים ושירותי הביטוח נהנה ממגמה חיובית יציבה עם עלייה של 5.9% בפדיון הכולל.
מהעבר השני, קשה להתעלם מהענפים שחווים האטה משמעותית ומהווים משקולת מאתגרת על הכלכלה המקומית. הבולט והמשמעותי ביותר מביניהם הוא ענף הנדל"ן, שרשם צניחה חדה של 24.7% בפדיון בחישוב שנתי, מגמה שלילית שממשיכה ירידה חדה קודמת של 25.5%. נתון זה, הכולל בתוכו גם תקבולים מהפרטת קרקעות המדינה, משקף קיפאון עמוק בפעילות הנדל"נית והבנייה. ענפים נוספים שרשמו ירידות כוללים את מגזר אספקת החשמל והמים עם התכווצות של 8.7%, ושירותי ניהול ותמיכה עסקיים עם ירידה של 2.1%. ענף שירותי האירוח והאוכל רשם גם הוא ירידה קלה של 0.8% בחישוב שנתי, מה שמעיד על הקושי המתמשך של עסקי התיירות, המלונאות והמסעדנות לייצר יציבות בסביבה הנוכחית. בנוסף, תחום האמנות, הבידור והפנאי רשם התכווצות של 2.0% בפדיון, נתון שמשלים את תמונת האתגרים בענפי הפנאי והצריכה המקומית. הנתונים המצטברים מציגים משק דואלי שבו תעשיות מוטות יצוא וטכנולוגיה דוהרות קדימה כקטר כלכלי, בזמן שתעשיות מוטות שוק מקומי מתמודדות עם סביבה עסקית מאתגרת הדורשת היערכות מחודשת.