אחת השאלות המרכזיות והבוערות ביותר שמעסיקות משקיעים, מנהלי קרנות ואנליסטים בוול סטריט בתקופות של שינויים במדיניות המוניטרית, היא כיצד תשפיע מגמה של עליית ריביות על סקטור הטכנולוגיה הרגיש. התפיסה הכלכלית המסורתית המקובלת באקדמיה ובחדרי המסחר גורסת כי סביבת ריבית עולה מהווה בהכרח רוח נגדית משמעותית וכבדה עבור חברות צמיחה, ובמיוחד עבור מניות טכנולוגיה. ההיגיון הכלכלי הטהור מאחורי תפיסה זו הוא ברור וחד משמעי למדי, שכן כאשר הריבית במשק עולה, עלות הכסף מתייקרת באופן מיידי. התייקרות זו מכבידה בצורה ניכרת על חברות שזקוקות לזרימה מתמדת של הון זול כדי לממן תהליכי פיתוח ארוכים, מחקר חדשני והתרחבות לשווקים חדשים. בנוסף, עליית תשואות איגרות החוב הממשלתיות והסולידיות הופכת את ההשקעה נטולת הסיכון לאטרקטיבית הרבה יותר עבור משקיעים המחפשים עוגן לתיק שלהם. כתוצאה מכך, משקיעים נוטים להוון את תזרימי המזומנים העתידיים של חברות הטכנולוגיה בשיעור גבוה יותר, תהליך מתמטי אשר פוגע ישירות בשוויין הנוכחי בספרי החשבונות. תאוריה מבוססת זו מובילה רבים לתהות האם גל של עליות ריבית נידון מראש לחסל את הראלי במניות הטכנולוגיה ולהוביל למפולת מחירים כואבת. עם זאת, נתון היסטורי מרתק שפורסם על ידי פלטפורמת הניתוח הפיננסי The Market Ear מאתגר באופן יסודי את התפיסה הזו ומציע זווית התבוננות שונה לחלוטין, הנשענת על תקדימי העבר האמיתיים ועל הדינמיקה המורכבת של פסיכולוגיית ההמונים בשוק ההון.
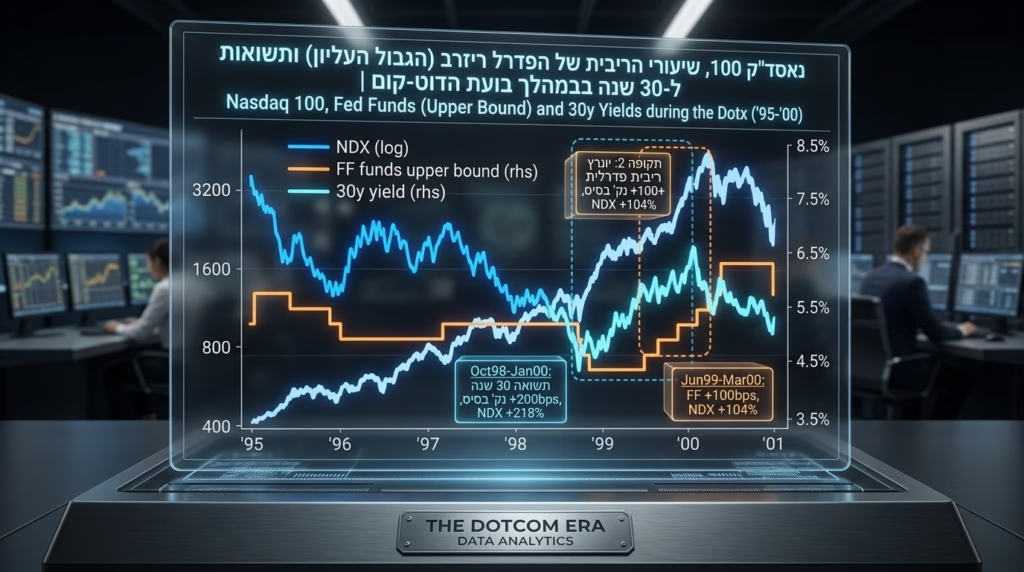
כדי להבין לעומק מדוע עליית ריביות אינה מהווה בהכרח גזר דין מוות עבור מניות הטכנולוגיה, שווה לחזור אחורה בזמן אל אחת התקופות הסוערות, המרתקות והבלתי נשכחות ביותר בהיסטוריה המודרנית של השווקים הפיננסיים, הלא היא תקופת בועת הדוט-קום של סוף שנות התשעים. בחינה מדוקדקת ומעמיקה של הנתונים הכלכליים מאותן שנים מגלה תמונה מפתיעה מאוד, שסותרת לחלוטין את הציפיות המאקרו-כלכליות הקלאסיות. בסביבה הכלכלית שבה רשת האינטרנט החלה לפרוץ לחיינו, לשנות את הרגלי הצריכה ועיצבה מחדש את פני הכלכלה הגלובלית, נוצרה אופוריה חסרת תקדים סביב כמעט כל חברה ציבורית ששמה קושר, ולו בעקיפין, לטכנולוגיה דיגיטלית. נתוני העבר מראים בבירור כי למרות התהליכים המוניטריים המצמצמים שהתרחשו באותה עת, שכללו התייקרות של האשראי במשק, מניות הטכנולוגיה המשיכו לזנק בשיעורים אסטרונומיים. התבוננות בגרפים היסטוריים מפורטים המשווים את התנהגות מדד הנאסד"ק 100 לשינויים בריבית הבנק המרכזי האמריקאי ובתשואות איגרות החוב הממשלתיות הארוכות, מספקת הוכחה ניצחת לכך שדינמיקת השוק יכולה בתנאים מסוימים להתנתק לחלוטין מנוסחאות כלכליות יבשות, במיוחד כאשר גורמים פסיכולוגיים כמו פחד מהחמצה תופסים את ההגה ומובילים את התנהגות המשקיעים.
המספרים המדויקים מאותה תקופה היסטורית מדברים בעד עצמם ומספקים פרספקטיבה מרתקת וחשובה על עוצמתו של שוק שורי חסר רסן. בין חודש אוקטובר של שנת 1998 לחודש ינואר של שנת 2000, נרשמה עלייה משמעותית מאוד של כ-200 נקודות בסיס, שהן שוות ערך לעלייה של 2% בתשואת איגרות החוב הממשלתיות האמריקאיות לטווח של 30 שנה. על פי הספרות הכלכלית המקובלת, זינוק כה חד, מהיר ודרמטי בעלות האשראי ארוך הטווח, שמהווה אבן בוחן לתמחור סיכונים, היה אמור להוביל לקריסה רבתי של מניות הצמיחה עתירות הסיכון. בפועל, בבורסות התרחש תהליך הפוך לחלוטין. באותה תקופה ממש, מדד הנאסד"ק המוטה טכנולוגיה זינק ביותר מ-218%, תוך שהוא רומס כל תחזית פסימית של האנליסטים השמרניים ושובר שיאים חדשים מדי יום. מגמה דומה, ואף חדה ואגרסיבית יותר בפרק זמן קצר יותר, ניתן לראות בין חודש יוני של שנת 1999 למרץ של שנת 2000. בחלון זמן קריטי זה, הבנק המרכזי האמריקאי לא ישב בחיבוק ידיים והעלה את הרף העליון של ריבית הפד בכ-100 נקודות בסיס, כלומר ב-1%. זהו מהלך אגרסיבי שאמור היה לקרר את הכלכלה הרותחת, לצמצם את נזילות הכספים ולרסן את השווקים הפיננסיים. למרות זאת, ולמרבה ההפתעה של רבים, מדד הנאסד"ק 100 המשיך בדהרה חסרת המעצורים שלו והוסיף לערכו עוד כ-104% באותו חלון זמן ספציפי. הנתונים ההיסטוריים הללו ממחישים בצורה הברורה והמובהקת ביותר כיצד "התכה" כלפי מעלה של השווקים הפיננסיים, תהליך קיצוני שמכונה בשפה המקצועית Melt-up, יכולה להתרחש במלוא העוצמה גם כאשר סביבת הריבית הופכת לעוינת, יקרה ומאתגרת הרבה יותר עבור משקיעים וצרכנים כאחד.
ההסבר העמוק לתופעה פיננסית זו נעוץ קודם כל בכוחה העצום של האופוריה בשוק ההון, אשר במצבי קיצון מתגלה פעם אחר פעם כחזקה, משפיעה ודומיננטית הרבה יותר מכל גורם מאקרו-כלכלי או מודל תמחור מתמטי שמרני. כאשר נוצר בשווקים נרטיב השקעתי עוצמתי המבטיח לשנות את פני האנושות מקצה לקצה, רגש הפחד מהחמצה משתלט במהירות על תהליך קבלת ההחלטות הרציונלית של משקיעים מוסדיים ענקיים ושל משקיעים פרטיים קטנים כאחד. בתקופת הדוט-קום, התקווה לרווחי עתק מהירים מהטכנולוגיה החדשה גרמה למשקיעים להתעלם לחלוטין מההתייקרות הריאלית של עלות הכסף. משקיעים היו מוכנים בשמחה לשלם מכפילים דמיוניים של הכנסות עבור חברות טכנולוגיה שעדיין לא הציגו שורת רווח תחתון, מתוך אמונה עיוורת שהצמיחה העתידית המהירה תפצה בעתיד על כל סיכון נוכחי. פסיכולוגיית ההמונים יצרה למעשה מומנטום חיובי שהזין את עצמו במעגל סגור, שבו עליות המחירים התכופות משכו עוד הון חדש פנימה לתוך השוק, ללא שום קשר אופרטיבי למציאות הכלכלית של עקומת התשואות בשוק איגרות החוב או להחלטות המוניטריות של חברי הבנק המרכזי. ההיסטוריה הפיננסית מלמדת אותנו בבירור שבתקופות סוערות של מהפכות טכנולוגיות עמוקות ומרחיבות לכת, המשקיעים נוטים פעמים רבות להסתכל הרחק מעבר למחזור הריבית הנוכחי הצר, ולהתרכז באופן בלעדי בפוטנציאל הצמיחה האקספוננציאלי לטווח הארוך, בין אם הוא אמיתי ומבוסס ובין אם הוא מדומיין לחלוטין.
הלקח החשוב והרלוונטי ביותר שניתן להפיק מהתבוננות מעמיקה בתקופת בועת הדוט-קום הוא שכללי אצבע פיננסיים ומודלים כלכליים אינם חוקי טבע מוחלטים שאינם ניתנים לשבירה. בעוד שסביבת ריבית עולה אכן מייצרת אתגרים מימוניים מובנים וכבדים עבור חברות טכנולוגיה ומשנה את הפרמטרים של מודלי התמחור המסורתיים, היא בוודאי אינה מהווה ערובה לקריסת מחירים מיידית בבורסה. שוק ההון הוכיח את עצמו כמנגנון מורכב, רגיש ודינמי המונע במידה רבה על ידי ציפיות ציבוריות, התלהבות, רגשות וחדשנות טכנולוגית, ולא רק על ידי גיליונות אלקטרוניים ונוסחאות מתמטיות יבשות של היוון תזרימי מזומנים. התעלמות מוחלטת מכוחו העצום של המומנטום החיובי ומהשפעתה המכרעת של פסיכולוגיית השוק האנושית עלולה להוביל בסופו של יום לפספוס של הזדמנויות השקעה משמעותיות ורווחיות בתקופות של התרחבות טכנולוגית מואצת ושינוי פרדיגמה. משקיעים נבונים הבוחנים את מצב השווקים הגלובליים נדרשים לנווט בזהירות רבה, ולאזן בעדינות בין ההבנה ההכרחית של תהליכי המאקרו-כלכלה העולמיים והשפעת הריביות, לבין ההכרה הברורה בכך שרעיונות טכנולוגיים פורצי דרך יכולים להצית בקלות דמיון ואופוריה. אותה התלהבות מסוגלת, לפחות לפרק זמן מסוים של חודשים או שנים, להתעלם מחוקי הכבידה הכלכליים הבסיסיים ביותר ולמשוך את השווקים לשיאים חדשים למרות רוחות מאקרו נגדיות שמנשבות ברקע.