שוק האנרגיה העולמי נמצא בעיצומה של טלטלה דרמטית. החומר שמניע את עורקי האנרגיה הנקייה והיציבה ביותר שלנו, האורניום, הופך למצרך נדיר. אם בעבר מנהלי הרכש של תחנות הכוח הגרעיניות יכלו לישון בשקט, בידיעה שהשוק מוצף בחומר גלם זול וזמין, הרי שהמציאות הנוכחית טופחת על פניהם. נתוני הגירעון והעודף בשוק האורניום מצביעים על היפוך מגמה קיצוני מעידן של שפע לתקופה של מחסור חריף, מה שגורם ללחץ חסר תקדים בקרב הקונים אשר נאבקים להבטיח את אספקת הדלק שלהם.
כדי להבין את עומק המשבר, יש לצלול אל המספרים ולראות כיצד הקרקע נשמטה בהדרגה. בשנת 2020, שוק האורניום העולמי עדיין נהנה מעודף של כ-7.5 מיליון ליברות. עודף זה העניק תחושת ביטחון בקרב חברות האנרגיה שידעו כי המדפים מלאים. התחושה הזו נמשכה אל תוך 2021, שבה נרשם עודף של כ-5 מיליון ליברות. באותן שנים השוק ספג את השאריות של עידן פוסט-פוקושימה, שבו מדינות רבות עצרו את תוכניות הגרעין והותירו את השוק מוצף. אולם, המגמה החלה להשתנות כשבעולם הפנימו שקשה לעמוד ביעדי האקלים ללא פיתוח רחב של אנרגיה גרעינית. בשנים 2022 ו-2023, המציאות החלה לנשוך והשוק הגיע למצב כמעט מאוזן לחלוטין, עם עודף קטן מאוד. אלו היו שנות התפר שבהן מלאים ישנים החלו להתרוקן במקביל לגידול בביקוש. שנת 2024 מסמנת את קו פרשת המים, כאשר נרשם גירעון קל של כ-0.5 מיליון ליברות. זה היה האות המובהק לכך שהחגיגה של שפע וזמינות הגיעה אל סופה.
התחזיות להמשך העשור מציירות תמונה מאתגרת שמסבירה את הפאניקה בחדרי הישיבות. שנת 2025 מסתמנת כשנת המפנה האמיתית, שבה השוק יצלול לגירעון משמעותי של כ-14 מיליון ליברות. מכאן ואילך המספרים מחמירים: ב-2026 הגירעון צפוי להעמיק לכ-20 מיליון ליברות, נתון המהווה קריאת השכמה מובהקת שמהדהדת בכל רחבי הסקטור. שנת 2027 צפויה להיות שנת שיא שלילית עם גירעון של כ-22 מיליון ליברות. הפער העצום הזה בין קצב הייצור העולמי לדרישות הכורים לא ייעלם מהר. ב-2028 צפוי גירעון של כ-18 מיליון ליברות, וב-2029 כ-17 מיליון ליברות. ב-2030 אנו רואים התמתנות מסוימת לגירעון של כ-9 מיליון ליברות, אך עדיין מדובר בשוק חסר מאוד, בו התעשייה נאלצת לגרד מלאים שהולכים ואוזלים ממאגרים משניים שכבר מזמן אינם מספיקים כדי לגשר על הפער.
מעניין לראות כיצד המציאות בשטח מתמודדת עם התחזיות הללו ממש בימים אלה. חברות הכרייה עושות מאמצים אדירים להגביר תפוקה. נתונים עדכניים מהמחצית הראשונה של שנת 2026 מראים כי חברת קזאטומפרום מקזחסטן, מפיקת האורניום הגדולה בעולם, רשמה עלייה מרשימה של 9% בתפוקת האורניום שלה בהשוואה לאשתקד והגיעה ל-13,291 טונות. הישג זה מדגיש את המאמץ העצום שמושקע כיום בשטח כדי לייצר יותר חומר. עם זאת, אפילו כשענקית מובילה כזו מגדילה את הייצור בשיעורים של כמעט 10%, זה פשוט לא מספיק כדי לאזן את המשוואה הגלובלית שמציגה גירעונות מבניים של עשרות מיליוני ליברות. הביקוש לאנרגיה דוחף לבניית כורים חדשים בקצב שעולה עשרות מונים על יכולת ההתרחבות של המכרות הקיימים.
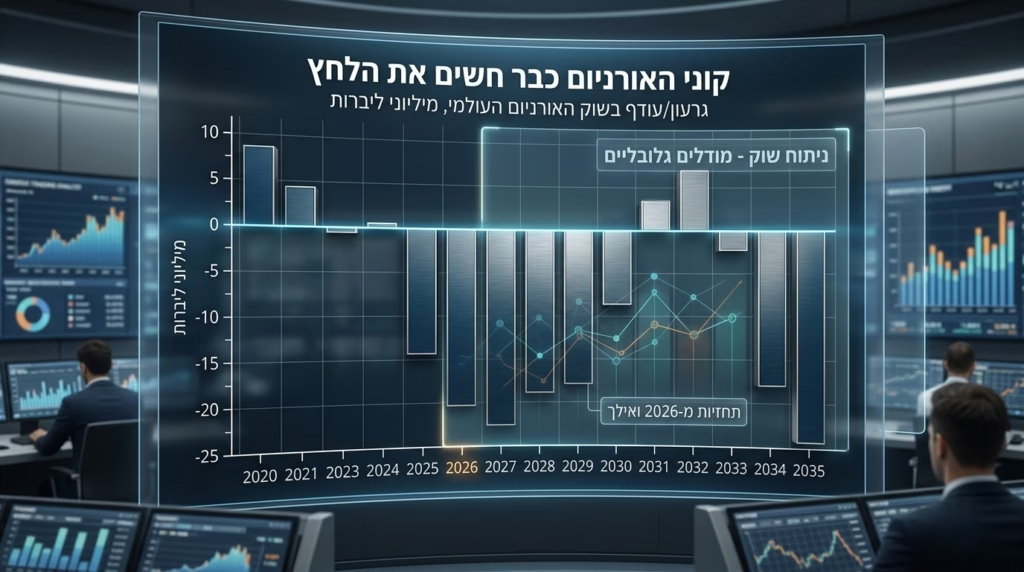
כאשר מביטים אל העשור הבא, מזהים ב-2031 סטייה בולטת מהמגמה השלילית, עם צפי לעודף של כ-6 מיליון ליברות. סטייה זו עשויה לנבוע מכניסת פרויקטים חדשים גדולים לפעילות עסקית מלאה, אך היא מהווה רק אשליה של יציבות. השוק לא יספיק לבנות כריות ביטחון מספקות בתקופת הזמן הזו, וכבר ב-2032 הוא חוזר לטריטוריה שלילית עם גירעון צפוי של כ-1 מיליון ליברות. מ-2033 אנו עדים לצלילה חזרה למשבר אספקה חמור אף יותר. התחזיות מצביעות על גירעון כבד של כ-17 מיליון ליברות ב-2033, שמעמיק ל-20 מיליון ליברות ב-2034, ומגיע לנקודת קיצון חדשה ומדאיגה של כ-24 מיליון ליברות ב-2035. נתונים אלו ממחישים כי לא מדובר בשיבוש זמני בשרשרת האספקה או בתנודה תקופתית קלה, אלא בשינוי מבני עמוק שישפיע על המאזן הגלובלי.
הדינמיקה הזו יוצרת סביבה עסקית לחוצה ותחרותית מאוד. קנייני האורניום אינם פועלים בשוק ספוט מיידי; הם פועלים בחוזים ארוכי טווח כדי להבטיח ודאות תפעולית למשך שנים. כשהם מביטים על התחזיות ורואים רצף כה עמוק של שנות גירעון, התגובה הרציונלית שלהם היא לנעול חוזים ולרכוש מלאים כעת, מה שמתדלק כמובן עליית מחירים קשיחה. צריך לזכור שפתיחת מכרה חדש אינה תהליך מהיר. מרגע גילוי המרבץ ועד להפקה מסחרית עוברות פעמים רבות בין עשר לחמש עשרה שנים, הכוללות תכנון מורכב, השגת אישורים רגולטוריים מחמירים וגיוס הון רב. המשמעות היא שההיצע אינו יכול להגיב במהירות הנדרשת לזינוק בביקושים שאנו חווים במקביל. הקונים מודעים לקשיחות הזו, ולכן אנו רואים שינוי דרמטי ביחסי הכוחות בין כורי האורניום לבין אלו שחייבים לקנות אותו בכל מחיר כדי למנוע האפלת חשמל.
תעשיית הגרעין ניצבת בפני מבחן היסטורי משמעותי. מצד אחד, היא זוכה לתמיכה גוברת בשל היתרונות האקולוגיים שלה ורצון המדינות להבטיח עצמאות אנרגטית. מצד שני, היא תאלץ לנווט באוקיינוס של מחסור בחומרי גלם, מאבקים גיאופוליטיים על שטחי כרייה ועלויות תפעול מטפסות. רוכשים שנהנו עד לפני שנים ספורות מתנאי שוק נוחים ומחירי רצפה, יצטרכו להסתגל לעידן חדש לחלוטין שבו כל מולקולה של אורניום זוכה לחיזור אינטנסיבי. הלחץ העצום שאנו רואים כיום במערכת הוא רק קצה הקרחון של התמודדות עולמית מרתקת עם מציאות חדשה של חסר מובהק, מציאות שתכתיב את הכללים מחדש בעולם האנרגיה.