עדכון 13:57
בורסת תל אביב מעמיקה את הירידות בשעות הצהריים, בהובלת מניות הבנקים. מדד ת"א 35 קבע שפל יומי חדש בירידה של כ-0.7% ונסחר כעת בירידה של כ-0.5%, ומדד ת"א בנקים-5 מרחיב את ירידתו לכ-2.8%, כשהלחץ התפשט מהבינלאומי לכל הבנקים הגדולים. מדד ת"א-ביטוח ושירותים פיננסיים יורד בכ-1.9%. מנגד, מדד ת"א 90 שומר על עלייה של כ-0.5%, ומדד ת"א נדל"ן מתחזק בכ-1%.
דווקא ביום של מימושים בבנקים, בנק לאומי מרחיב את פעילותו מעבר לים: לאומי פרטנרס, זרוע ההשקעות של הבנק, חתמה על הסכם להשקעה של 100 מיליון דולר בחברת הנדל"ן האמריקאית הרבור גרופ אינטרנשיונל (Harbor Group International), לפי שווי של כ-1.275 מיליארד דולר. במסגרת ההסכם קיבלה לאומי פרטנרס אופציה לרכוש מניות נוספות לפי אותו שווי ולהגדיל את החזקתה עד 10%. הרבור גרופ, שנוסדה ב-1985, מנהלת נכסים בהיקף של כ-22 מיליארד דולר, ובהם כ-65 אלף יחידות דיור להשכרה בארה"ב, לצד משרדים, נכסים מסחריים ופעילות אשראי לנדל"ן, והיא מעריכה כי היקף הנכסים שבניהולה יגיע לכ-60 מיליארד דולר בשנים הקרובות. מבחינת לאומי, מדובר בחשיפה לפלטפורמה פעילה בשוק הדיור האמריקאי ולא לנכס בודד, אך יעד הצמיחה של הרבור גרופ הוא יעד של החברה ואינו מובטח.
בענף הנדל"ן דיווחה קבוצת אשטרום על התקדמות במהלך לגיוס שותפים לפעילות הדיור להשכרה שלה. החברה מסרה כי הצדדים לעסקה למכירת 20% מהזכויות בשותפות אשטרום מגורים להשכרה למגדל ביטוח ולמגדל מקפת הסכימו להאריך ב-30 יום, עד 11 בדצמבר, את המועד להתקיימות התנאים המתלים להשלמתה. במקביל חשפה אשטרום כי היא מנהלת משא ומתן עם גוף מוסדי נוסף, שיצטרף לעסקה וירכוש כ-20% נוספים מהזכויות בשותפות. החברה הדגישה כי אין ודאות שהמשא ומתן יבשיל לכדי הסכם מחייב. אם שתי העסקאות יושלמו, יחזיקו גופים מוסדיים בכ-40% מהשותפות. מניית אשטרום נסחרת בעלייה של כ-2.8%.
בזירת הטכנולוגיה, קווליטאו, המפתחת מערכות לבדיקת אמינות של רכיבי מוליכים למחצה, דיווחה על קבלת הזמנה בהיקף של כ-4.8 מיליון דולר מלקוח בתחום השבבים באסיה, שתסופק ברבעון השני וברבעון השלישי של 2027. מדובר בהזמנה משמעותית ביחס להיקף פעילותה של החברה, שהכנסותיה במחצית הראשונה של השנה הסתכמו בכ-34 מיליון דולר, והיא מצטרפת לרצף הזמנות מלקוחות בתעשיית השבבים בחודשים האחרונים. מניית קווליטאו מזנקת בכ-7%.
בשוק האג"ח, פרטנר מקיימת היום מכרז מוסדי להנפקת סדרת אגרות חוב חדשה, סדרה ט', בהיקף של עד 750 מיליון שקל ערך נקוב. ההנפקה מהווה תנאי לחלוקת הדיבידנד החריג בהיקף של 500 מיליון שקל, שעליו הודיעה החברה עם פרסום דוחות הרבעון השלישי.
בחו"ל לא חל שינוי מהותי בתמונה: החוזים העתידיים על מדדי וול סטריט ממשיכים להיסחר בעליות בהובלת מגזר הטכנולוגיה, ובמסחר המוקדם בניו יורק מניות השבבים הדואליות קמטק, טאואר ונובה נסחרות בעליות חדות, כך שמגזר השבבים בתל אביב שומר על מעמדו כמוקד התמיכה העיקרי במדדים. מחיר חבית מסוג ברנט מוסיף כ-1.4% ונסחר סביב 92.8 דולר.
עדכון 11:59
בורסת תל אביב מתקשה להמשיך את המומנטום החיובי של הימים האחרונים. מדד ת"א 35 פתח את המסחר בעלייה של כ-0.4%, אך מחק אותה, ירד בשפל היומי בכ-0.5% ונסחר כעת בירידה של כ-0.2%. מדד ת"א בנקים-5 מעמיק את ירידתו לכ-1.8% ומכביד על המדד המוביל, ומדד ת"א-ביטוח ושירותים פיננסיים התהפך לירידה של כ-1.2%. מנגד, מדד ת"א 90 נסחר בעלייה קלה, ומדד ת"א נדל"ן עבר לעלייה של כ-0.6%.
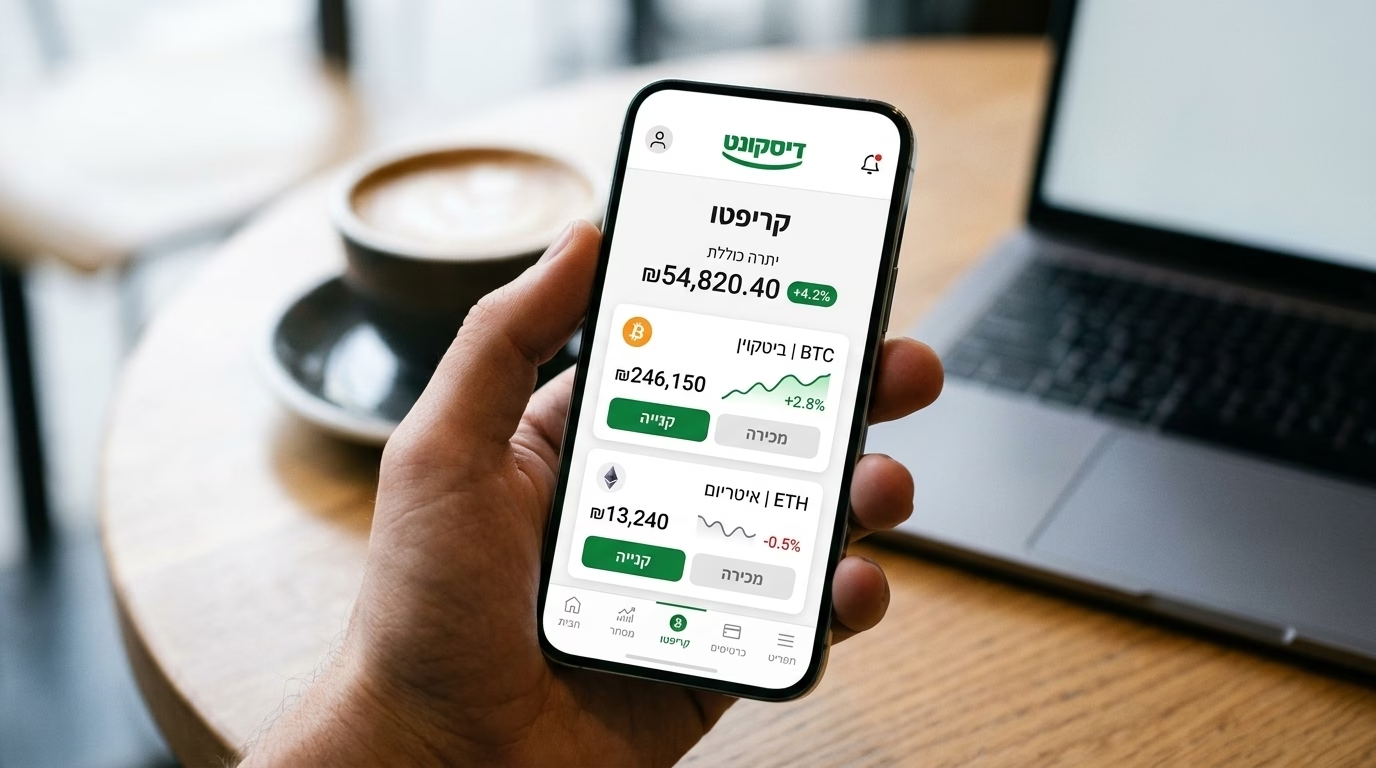
הלחץ על הבנקים מתרכז בבנק הבינלאומי, שמנייתו מעמיקה את ירידתה לכ-5% בעקבות הדוחות ומושכת עמה את מניות הבנקים האחרות. ברקע עומדת גם החלטת בנק ישראל, שפורסמה אתמול אחר הצהריים, להעניק לקבוצת הפינטק רבולוט (Revolut) רישיון מותנה להקמת בנק רבולוט ישראל, הרישיון השלישי לבנק חדש מאז דצמבר 2019. רבולוט מספקת שירותי תשלום, מט"ח, אשראי ופיקדונות, והבנק החדש צפוי להתחרות בבנקים הקיימים בעיקר בזירה הדיגיטלית. הרישיון אינו מתיר עדיין פעילות בנקאית מלאה, והבנק בהקמה נדרש להשלים דרישות רגולטוריות, טכנולוגיות ותפעוליות, אך הוא מחדד בקרב המשקיעים את השאלה עד מתי יוכלו הבנקים לשמור על רמת הרווחיות הנוכחית מול תחרות גוברת, בעיקר בתחומי הפיקדונות, ההשקעות והעמלות. בתוך כך הודיע בנק דיסקונט כי יאפשר ללקוחותיו לקנות ולמכור ביטקוין ואיתריום באפליקציה, החל מ-26 בנובמבר.
מניית הבורסה לניירות ערך בתל אביב מעמיקה את ירידתה וצונחת בכ-8%, באחד המחזורים הגבוהים בשוק. בתשעת החודשים הראשונים של השנה זינק הרווח הנקי של הבורסה ב-74% ל-224.7 מיליון שקל, וההכנסות עלו ב-31% ל-544 מיליון שקל, אך ברבעון השלישי עצמו היה קצב הצמיחה ברווח נמוך יותר, ולאחר העלייה החדה במניה בחודשים האחרונים המשקיעים מתמחרים את ההאטה.
בזירת העסקאות, זפירוס, שפעלה עד כה בפולין בלבד, דיווחה על הסכם לרכישת שבעה פרויקטים סולאריים ברומניה, בהספק של 766 מגה-וואט לצד מתקני אגירה, תמורת כ-56 מיליון אירו. העסקה צפויה להכפיל את צבר הפרויקטים הבשלים של החברה, אך רובם טרם הוקמו, ועלות הקמתם מוערכת בכ-425 מיליון אירו. טי.ג'י.איי דיווחה כי לורדן, המוחזקת על ידה בשיעור של 55%, חתמה על הסכמים להקמת מיזם משותף עם חברת פתרונות הקירור השוודית Munters, שיקים בארה"ב מפעל לייצור מחליפי חום למערכות קירור של חוות שרתים. לורדן תחזיק ב-55% מהמיזם ותשקיע בו 10 מיליון דולר על פני כשנתיים, והייצור המסחרי צפוי להתחיל במהלך 2028. ולוריקס דיווחה כי חברת הבת אירו-סנטינל השלימה את פיתוח רחפן התצפית והמודיעין הטקטי SeniX, שכבר נמצא בשימוש צה"ל, והוא יושק מחר.
בצד העולה בולטות מניות השבבים, ונובה מתחזקת בכ-3.7%, במקביל לעליות במניות השבבים בשווקים בחו"ל. באירופה נרשמות עליות מתונות, ומדד הדאקס בפרנקפורט מוסיף כ-0.6%. החוזה העתידי על מדד נאסד"ק 100 מרחיב את עלייתו לכ-1.5%, והחוזה על מדד S&P 500 עולה בכ-0.6%. בשוק המט"ח מתחזק הדולר בכ-0.5% ונסחר סביב 3.18 שקלים.
עדכון 09:57
בורסת תל אביב נסחרת בשעות הראשונות של יום המסחר במגמה מעורבת, לאחר העליות החדות של אתמול. מדד ת"א 35 יורד בכ-0.3% ומדד ת"א 90 נסחר סמוך לרמת הנעילה הקודמת. מדד ת"א בנקים-5 מוביל את הירידות עם ירידה של כ-1%, ביום שבו פתח הבנק הבינלאומי את עונת הדוחות של הבנקים, ומדד ת"א נדל"ן נחלש מעט, בעוד מדד ת"א-ביטוח ושירותים פיננסיים מוסיף כ-0.9%.
הבנק הבינלאומי דיווח על רווח נקי של 508 מיליון שקל ברבעון השלישי, ירידה של כ-12.6% לעומת הרבעון המקביל אשתקד, והתשואה להון ירדה ל-13.8%, לעומת 16.2%. הירידה ברווח נובעת בעיקר מהפחתות הריבית של בנק ישראל, שהובילו לירידה של כ-11% בהכנסות הריבית נטו, ומשחיקת המרווחים על הפיקדונות, אף שתיק האשראי לציבור צמח בכ-22% בתוך שנה לכ-172 מיליארד שקל. הבנק הכריז על חלוקת דיבידנד של כ-2.53 שקלים למניה, והוא מעריך כי היטל המס המיוחד על הבנקים יעלה לו השנה 210 עד 240 מיליון שקל. מניית הבינלאומי נסחרת בירידה.
בזק ואיי.סי.אל, שפרסמו את דוחותיהן לרבעון השלישי, עולות כל אחת בכ-3%. בבזק, שרווחה הנקי זינק בכ-44% לעומת הרבעון המקביל, אמר יו"ר הקבוצה תומר ראב"ד כי החברה בוחנת רכישות קטנות וגדולות יותר. במקביל דיווחה בזק על הקצאה פרטית של כ-904 אלף כתבי אופציה לשמונה נושאי משרה בחברה ובחברת בת. בצד היורד בולטת אנלייט אנרגיה, שמנייתה נחלשת בכ-6%, יום לאחר פרסום התשקיף המשלים לתוכנית הנפקת המניות שלה בשיטת At-the-Market. מניית הבורסה לניירות ערך בתל אביב יורדת בכ-3%, למרות הזינוק ברווחיה שפורסם אתמול.
בענף הנדל"ן, מגה אור עולה בכ-3% ביום שבו פרסמה את דוחות הרבעון השלישי והודיעה כי הדירקטוריון אישר כניסה לפעילות בתחום מרכזי הנתונים באירופה, בשיתוף חברת הבת מגה די.סי, וכן הכריזה על חלוקת דיבידנד של כ-1.31 שקלים למניה. ריט 1 העלתה את תחזיותיה לאחר שה-NOI ברבעון עלה ל-142 מיליון שקל ושיעור התפוסה השתפר. ג'י סיטי פרסמה נתונים מקדימים לרבעון, שלפיהם ה-NOI באיחוד יחסי ובנטרול השפעות מטבע זינק ב-21%, בעיקר בשל הגדלת ההחזקה בסיטיקון, אך החברה רשמה הפסד של 103 מיליון שקל המיוחס לבעלי המניות, ויחס המינוף שלה עומד על כ-67%.
בין הדיווחים הנוספים, דלתא מותגים דיווחה על עלייה של 3% בהכנסות ל-345 מיליון שקל ברבעון השלישי, אך הרווח הנקי ירד בכ-23% ל-29 מיליון שקל, בין היתר בשל עלויות ההשקה של המותג Bath & Body Works באירופה, והחברה תחלק דיבידנד של 21.5 מיליון שקל. הייפר גלובל דיווחה כי הכנסותיה ברבעון יותר מהוכפלו והרווח התפעולי זינק פי שלושה. סוכנות הדירוג פיץ' אשררה את דירוג האשראי לטווח ארוך של בנק דיסקונט ברמה של A- עם תחזית יציבה, ורפק אנרג'י דיווחה על רכישת זכויות ב-Solar Sky, חברה ליזום ופיתוח פרויקטים סולאריים בטקסס, תמורת כ-4 מיליון דולר. בשוק המט"ח נסחר הדולר סביב 3.17 שקלים, מעט מעל השער היציג שנקבע אתמול.
סקירת בוקר 07:54
בורסת תל אביב צפויה לפתוח את יום המסחר היום ללא שינוי מהותי, לאחר העליות החדות של אתמול. נתוני הטרום-מסחר מצביעים על FV חיובי של 0.02% במדד ת"א 35, ועל ארביטראז' שלילי של 0.55%, המשקף מסחר נמוך יותר של המניות הדואליות בניו יורק ביחס לשעריהן בתל אביב. מנגד, החוזים העתידיים על מדדי וול סטריט נסחרים הבוקר בעליות, והמסחר באסיה מתנהל ברובו בעליות בהובלת מגזר השבבים. בפוקוס המשקיעים יעמדו היום דוחות הרבעון השלישי של בזק ושל איי.סי.אל, שפורסמו לאחר נעילת המסחר אתמול, ההתפתחויות בזירה האיראנית והמגעים להרכבת הממשלה החדשה.
אתמול המסחר בבורסת תל אביב התנהל בעליות שערים חדות, ביום שבו הושבעה הכנסת ה-26 ועל רקע המגעים של גדי איזנקוט להרכבת ממשלה, לאחר שנשיא המדינה יצחק הרצוג העדיף אותו על פני ראש הממשלה בנימין נתניהו והעניק לו את המנדט, בעקבות המלצות של 67 חברי כנסת. מדד ת"א 35 עלה בכ-2.2% ונעל ברמה של 4,100.8 נקודות, ומדד ת"א 90 טיפס בכ-1.6%. מדד ת"א בנקים-5 עלה ביותר מ-3%, ומדד ת"א-ביטוח ושירותים פיננסיים הוביל את העליות עם זינוק של כ-3.7%. כל המדדים הענפיים ננעלו בעליות, זאת לאחר הריבאונד החד שנרשם בוול סטריט בתחילת השבוע ובהמשך לאופטימיות שהתעוררה בשוק בימים האחרונים סביב האפשרות להקמת ממשלה ולהפחתת הסיכון לסבב בחירות נוסף.
בענף הבנקים בלטו בנק לאומי ובנק הפועלים, שעלו כל אחד ביותר מ-3%, ובענף הביטוח רשמו מנורה מבטחים, הראל, מגדל, כלל ביטוח והפניקס עליות של כ-4%. נקסט ויז'ן הובילה את העליות במדד ת"א 125 והמשיכה את המומנטום החיובי שבעקבות פרסום דוחותיה, ואו.פי.סי אנרג'י התחזקה בחדות לאחר דוחות שהיו טובים מהצפוי. קבוצת מר עלתה לאחר שדיווחה כי חברה בת שלה חתמה על הסכמים עם גורמים ממשלתיים במדינה במערב אפריקה בתחומי המודיעין, הסייבר וביטחון המולדת, בהיקף הכנסות כולל של כ-46 מיליון אירו, וניו-מד אנרג'י עלתה לאחר שדיווחה על עקרונות לניהול משא ומתן לרכישת 60% מחברה המחזיקה בזכויות בנכסי נפט בוונצואלה. בצד היורד, תורפז ירדה בחדות לאחר פרסום דוחות הרבעון השלישי: הכנסותיה הגיעו לשיא של 94 מיליון דולר, אך הרווח הנקי עלה בכ-9.4% בלבד לכ-6.6 מיליון דולר, על רקע גידול בהוצאות התפעול בעקבות רכישות. עזריאלי קבוצה ירדה זה היום השני ברציפות, לאחר שדיווחה כי Statnett, מפעילת רשת החשמל בנורבגיה, הקפיאה באופן זמני הקצאות חדשות לחיבור מרכזי נתונים לרשת. החברה ציינה כי אינה צופה השפעה מהותית על הפרויקטים הקיימים שלה בנורבגיה, אך היקף ההשפעה המלא אינו ודאי.
בזירת הדיווחים, בזק פרסמה הבוקר את דוחותיה לרבעון השלישי, שבהם הסתכמו ההכנסות ב-2.17 מיליארד שקל, הרווח התפעולי ב-510 מיליון שקל והרווח הנקי ב-348 מיליון שקל, ומאזן המזומנים והפיקדונות לזמן קצר בדוחות המאוחדים עמד על כ-1.45 מיליארד שקל. מניית בזק עלתה אתמול ב-0.31%, ומניית איי.סי.אל נותרה כמעט ללא שינוי. איי.סי.אל דיווחה הלילה על מכירות של 1.91 מיליארד דולר ברבעון השלישי, עלייה של 3% לעומת הרבעון המקביל אשתקד, על רווח נקי של 120 מיליון דולר ועל EBITDA מתואם של 402 מיליון דולר. החברה הותירה על כנה את תחזית ה-EBITDA המתואם לשנת 2026 בטווח של 1.5 עד 1.7 מיליארד דולר והכריזה על חלוקת דיבידנד של כ-63 מיליון דולר. במקביל דיווחה איי.סי.אל על הסכם עם רשות המסים לסגירת שומות המס שלה ושל חברות הבת המהותיות בישראל לשנים 2020 עד 2024, שבמסגרתו תשלם כ-225 מיליון דולר בתוספת הפרשי הצמדה וריבית. לדברי החברה, להסכם לא תהיה השפעה מהותית על דוח הרווח וההפסד, שכן נרשמו בגינו הפרשות מספקות. אנלייט אנרגיה פרסמה תשקיף משלים לתוכנית הנפקת מניות בשיטת At-the-Market בהיקף של עד 400 מיליון דולר, באמצעות ברקליס ו-וולס פארגו, והתמורה מיועדת למטרות כלליות, ובהן השקעות הוניות, רכישות ופירעון חובות. מניית אנלייט עלתה אתמול בכ-2.5%, עוד לפני פרסום התשקיף. הבורסה לניירות ערך בתל אביב פרסמה לאחר נעילת המסחר אתמול את דוחותיה לרבעון השלישי, שבהם זינק הרווח הנקי ב-37% ל-68.3 מיליון שקל, וההכנסות עלו ב-19% ל-175.3 מיליון שקל.
בוול סטריט ננעל המסחר אתמול בירידות מתונות, לאחר שמדד המחירים לצרכן בארה"ב לחודש אוקטובר עלה ב-0.4%, מעל התחזיות, ומדד הליבה עלה ב-0.3%. מדד הדאו ג'ונס ירד ב-0.30%, מדד S&P 500 נחלש ב-0.38% ומדד הנאסד"ק איבד 0.74%. כריסטופר וולר, חבר מועצת הנגידים של הפדרל ריזרב, הביע תמיכה בהעלאת ריבית בדצמבר ולא שלל העלאה בשיעור של חצי נקודת אחוז, ותשואת אגרות החוב של ממשלת ארה"ב ל-10 שנים חצתה לזמן קצר את רף ה-5%. מניית אנבידיה ירדה ב-5.5% על רקע חקירה שפתח הדירקטוריון בעניין המנכ"ל ג'נסן הואנג, והכבידה על מגזר הטכנולוגיה. הבוקר נסחרים החוזים העתידיים על מדדי וול סטריט בעליות, בהובלת החוזה על מדד נאסד"ק 100, לאחר שקורוויב (CoreWeave) פרסמה הכנסות רבעוניות מעל הציפיות. בארה"ב שוק האג"ח סגור היום לרגל יום הוותיקים, בעוד הבורסות לניירות ערך פועלות כרגיל, וביומן המאקרו האמריקאי לא צפויים היום פרסומים מהותיים. המשקיעים ימשיכו לתמחר את הסבירות להעלאת ריבית בישיבה הקרובה של הפדרל ריזרב, שתתקיים ב-8 וב-9 בדצמבר.
בשווקי אסיה המסחר מתנהל ברובו בעליות, בהובלת מגזר השבבים. מדד הטאייקס בטאיוואן מזנק ביותר מ-2%, לאחר ש-TSMC דיווחה על זינוק של כמעט 60% בהכנסותיה לחודש אוקטובר לעומת החודש המקביל אשתקד, לרמת שיא, על רקע הביקוש לשבבי בינה מלאכותית. בדרום קוריאה תומכות מניות סמסונג אלקטרוניקס ו-SK הייניקס במדד הקוספי, וגם הבורסה בטוקיו נסחרת בעליות, אף שמניית סופטבנק ירדה לאחר שהחברה דיווחה על הפסד נקי רבעוני של 1.1 טריליון ין. מנגד, מדד האנג סנג בהונג קונג ומדד שנגחאי נסחרים בירידות קלות, ביום שבו נפתח בסין פסטיבל הקניות "יום הרווקים", המשמש מדד לחוזק הביקוש הצרכני.
בזירה הגיאופוליטית, נשיא ארה"ב דונלד טראמפ אמר כי המלחמה באיראן "הסתיימה למעשה מבחינה צבאית" וכי חידוש התקיפות האמריקאיות "אינו סביר במיוחד", לאחר שיחה עם ראש ממשלת קטאר, שייח' מוחמד בן עבד אל-רחמן אאל ת'אני, על קידום המגעים בין וושינגטון לטהרן, אך הדגיש כי ארה"ב נותרת "דרוכה וטעונה". מנגד, מוחסן רזאי, בכיר במערכת הביטחון האיראנית, הכחיש כי מתקיים משא ומתן ודרש מארה"ב לקבל את שבעת התנאים שהציבה איראן. הציפייה להרגעה בזירה הורידה אתמול את מחיר חבית מסוג ברנט לרמת הנעילה הנמוכה ביותר מאז סוף אוגוסט, אך הבוקר הוא עולה בכ-1% ונסחר סביב 92.5 דולר לחבית. השער היציג של הדולר נקבע אתמול ברמה של כ-3.16 שקלים. מבחינת השוק המקומי, ירידת הסיכון הגיאופוליטי מהווה גורם תומך, ומנגד הסביבה של ריבית גבוהה בארה"ב ותשואות אג"ח עולות עלולה להכביד על תיאבון הסיכון של המשקיעים הזרים.
לקראת יום המסחר, הנתונים מצביעים על פתיחה מאוזנת: ה-FV הזניח מרמז על פתיחה סמוך לרמת הנעילה של אתמול, ואילו הארביטראז' השלילי צפוי להפעיל לחץ על המניות הדואליות. מנגד, החוזים העתידיים החיוביים בוול סטריט והעליות בשווקי אסיה עשויים לתמוך בסנטימנט. לאחר זינוק חד בשני מגזרי המפתח של המדד, הבנקים והביטוח, לא ניתן לשלול מימושים במהלך היום. התגובה לדוחות בזק ואיי.סי.אל, יחד עם המגעים הקואליציוניים וההתפתחויות במגעים מול איראן, צפויים לקבוע את כיוון המסחר בהמשך היום.